

Selon la Drees, 15 millions de personnes étaient reconnues en affection de longue durée en 2025, soit 22 % des assurés, et la tranche d’âge la plus représentée était celle des 70-79 ans. Beaucoup de seniors concernés pensent que leur prise en charge à 100 % couvre tous leurs frais, alors que de nombreux restes à charge subsistent.
Groupe Hueber Assurances observe ce décalage chaque jour auprès des retraités qu’il accompagne dans le choix d’une couverture adaptée. Ce guide commence par détailler ce que rembourse réellement l’Assurance maladie : les différents régimes d’ALD, l’ordonnancier bizone et les frais qui restent dus. Il passe ensuite en revue les garanties de soins à vérifier, des spécialistes à l’hospitalisation, en passant par les médicaments, le suivi paramédical, l’optique, le dentaire et l’audition. Il présente aussi les services d’accompagnement, de l’aide à domicile au soutien des aidants. Il décrit ensuite les clauses du contrat à examiner : le questionnaire de santé, les délais de carence et l’évolution des cotisations. Enfin, il propose une méthode pour choisir ou changer de mutuelle, avec le bilan des dépenses, la lecture du tableau de garanties, la résiliation et la Complémentaire santé solidaire.
Ce que l’Assurance maladie rembourse vraiment en cas de maladie chronique
La reconnaissance d’une maladie chronique par l’Assurance maladie peut relever de plusieurs régimes, et une ordonnance particulière détermine ensuite quels soins bénéficient réellement de l’exonération. Même dans la situation la plus favorable, certains frais restent toujours à la charge du patient.
ALD exonérante, non exonérante, hors liste : trois prises en charge différentes
Une affection de longue durée (ALD) est une maladie dont la gravité ou la chronicité impose un traitement prolongé et, le plus souvent, coûteux. Pour qu’elle soit reconnue, le médecin traitant rédige un protocole de soins qu’il transmet au médecin-conseil de la caisse d’assurance maladie. Ce dernier valide la pathologie, les soins couverts et la durée de la reconnaissance, qui doit ensuite être renouvelée.
Toutes les ALD n’ouvrent pas les mêmes droits. Les ALD dites exonérantes suppriment le ticket modérateur sur les soins liés à la maladie, qui sont alors remboursés à 100 % du tarif de base de la Sécurité sociale. Elles se répartissent en trois catégories :
- La liste officielle, dite « ALD 30 ». Elle regroupe des pathologies comme le diabète, les cancers, l’insuffisance cardiaque grave, la maladie d’Alzheimer, la maladie de Parkinson ou les séquelles invalidantes d’un AVC.
- Les ALD hors liste, dites « ALD 31 ». Elles concernent une maladie grave absente de la liste, à condition qu’elle présente une forme évolutive ou invalidante et nécessite un traitement coûteux de plus de six mois.
- La polypathologie, dite « ALD 32 ». Elle vise les patients qui cumulent plusieurs affections dont l’ensemble entraîne un état invalidant.
Les ALD non exonérantes, à l’inverse, ne suppriment pas le ticket modérateur. Elles servent surtout aux actifs, puisqu’elles permettent de percevoir des indemnités journalières au-delà de six mois d’arrêt de travail. Pour un retraité, elles n’apportent donc pratiquement aucun avantage financier. Beaucoup de pathologies fréquentes après 60 ans, comme de nombreuses formes d’arthrose ou d’hypertension, n’atteignent d’ailleurs pas le niveau de gravité requis pour une ALD exonérante. Les soins correspondants sont alors remboursés comme n’importe quelle dépense de santé. Connaître son régime exact, et par ailleurs ce que recouvre le statut de dépendance légère, est donc la première étape pour savoir ce que la mutuelle devra compléter.
L’ordonnancier bizone : les soins sans lien avec l’ALD restent remboursés au taux habituel
L’exonération ne s’applique qu’aux soins directement liés à l’affection reconnue. Pour faire la distinction, le médecin utilise une ordonnance divisée en deux parties, appelée ordonnancier bizone. La partie haute réunit les prescriptions en rapport avec l’ALD, prises en charge à 100 %. La partie basse regroupe tout le reste, qui suit le circuit de remboursement ordinaire. C’est le médecin qui répartit les prescriptions, et le pharmacien comme la caisse s’appuient sur cette répartition.
Prenons l’exemple d’une personne diabétique reconnue en ALD. Son insuline, ses bandelettes de glycémie, ses consultations chez l’endocrinologue et le dépistage de la rétinopathie relèvent de la partie haute. En revanche, une consultation pour une bronchite, un traitement contre le reflux gastrique ou des séances de kinésithérapie après une entorse figurent dans la partie basse. Ces soins supportent alors le ticket modérateur, que seule une complémentaire santé peut prendre en charge.
Chez les seniors, ce point pèse lourd. Les pathologies s’additionnent souvent avec l’âge, si bien que la partie basse de l’ordonnance peut représenter une part importante des dépenses annuelles.
Les frais qui restent à votre charge même avec une prise en charge à 100 %
L’exonération du ticket modérateur ne fait pas disparaître toutes les dépenses. Plusieurs participations restent dues par le plupart des assurés, y compris ceux qui sont en ALD.
Les franchises médicales s’élèvent à 1 € par boîte de médicaments ou par acte paramédical et à 4 € par transport sanitaire. La participation forfaitaire, quant à elle, est de 2 € par consultation, analyse de biologie ou examen de radiologie. Depuis le 1er octobre 2026, chacun de ces deux prélèvements est plafonné à 70 € par an. Le reste à charge maximal atteint donc 140 € par an, contre 100 € auparavant. Un malade chronique, qui consomme beaucoup de médicaments et de consultations, atteint souvent ces plafonds. Les contrats responsables n’ont pas le droit de rembourser ces sommes : aucune mutuelle classique ne les compensera. Parmi les seniors, seuls les bénéficiaires de la Complémentaire santé solidaire en sont exonérés.
L’hospitalisation entraîne d’autres frais. Le forfait journalier hospitalier, qui correspond à la participation aux frais d’hébergement, est passé à 23 € par jour depuis le 1er mars 2026, et à 17 € en psychiatrie. Il reste dû en cas d’ALD. Les actes techniques dont le tarif dépasse un certain seuil donnent lieu à une participation forfaitaire, relevée à 32 € depuis le 1er avril 2026. Les soins liés à l’ALD en sont exonérés, mais elle s’applique à tous les autres. Enfin, un passage aux urgences sans hospitalisation coûte 23 €, ou 9,96 € pour certains publics dont les patients en ALD.
À ces montants s’ajoutent les dépassements d’honoraires, que l’Assurance maladie ne rembourse jamais, même au titre d’une ALD. Il faut aussi compter les prestations de confort, comme la chambre particulière, et les soins non remboursables.
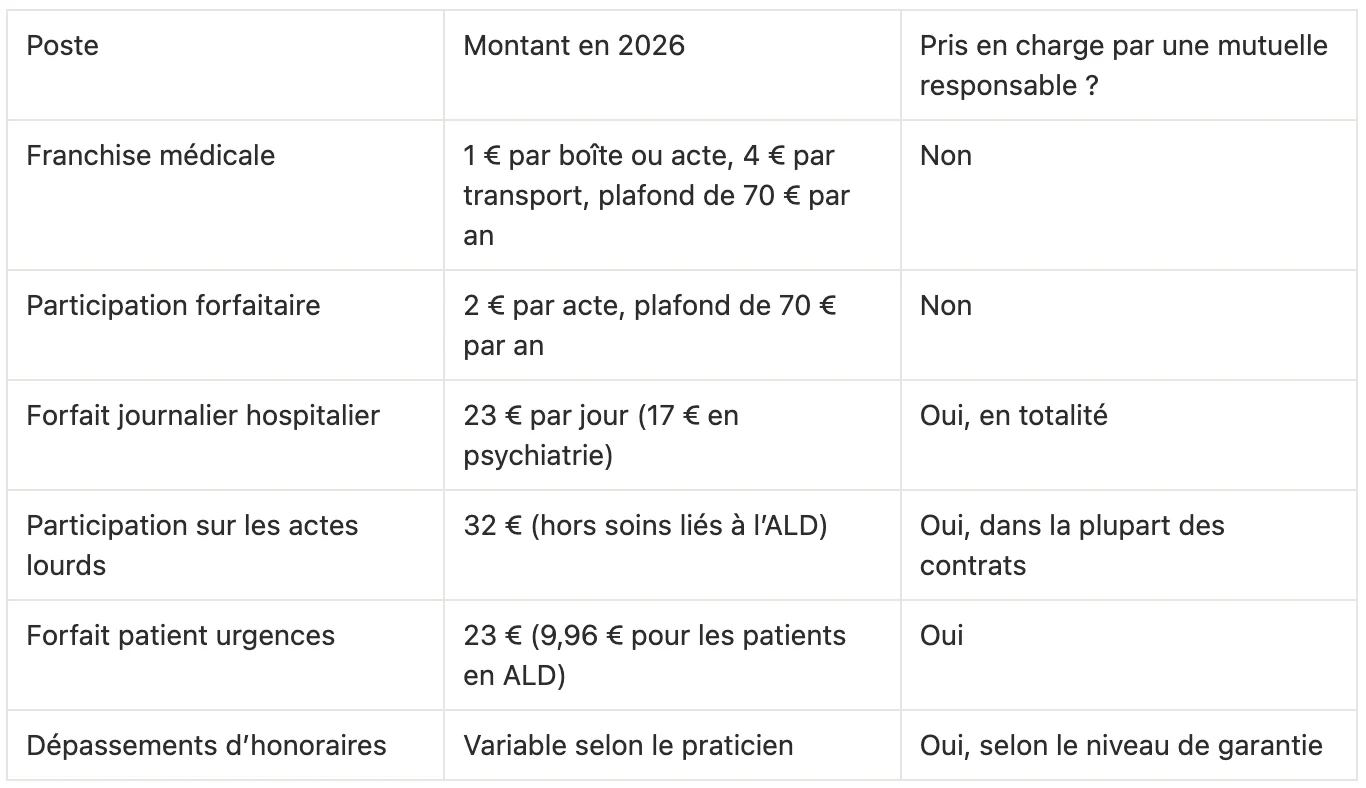
Sources : Service-public.fr, arrêté du 27 février 2026 et décret du 30 mars 2026.
C’est sur ces postes, et sur les soins de la partie basse de l’ordonnance, que se joue l’utilité réelle d’une mutuelle senior pour un malade chronique.
Les garanties de soins à vérifier en priorité
Un parcours de soins chronique sollicite surtout cinq postes du contrat : les consultations de spécialistes, l’hospitalisation, la pharmacie, le suivi paramédical et les équipements de vue, de dentition et d’audition. Pour chacun d’eux, quelques lignes du tableau de garanties suffisent à mesurer la protection réelle qu’offre une mutuelle senior.
Consultations de spécialistes et dépassements d’honoraires
Une maladie chronique implique un suivi régulier chez un ou plusieurs spécialistes : cardiologue, endocrinologue, pneumologue, neurologue ou rhumatologue selon la pathologie. Beaucoup de ces médecins exercent en secteur 2, c’est-à-dire avec des honoraires libres. L’Assurance maladie rembourse alors sur la base de son tarif de convention, et le dépassement reste entièrement à la charge du patient, même lorsque la consultation relève de l’ALD.
Dans un tableau de garanties, la prise en charge des dépassements s’exprime en pourcentage de la base de remboursement, part de la Sécurité sociale incluse. Une garantie à 100 % ne couvre donc aucun dépassement, alors qu’une garantie à 200 % rembourse un dépassement équivalent au tarif de base.
Le statut du médecin compte aussi. Un praticien de secteur 2 peut adhérer à l’Option de pratique tarifaire maîtrisée (OPTAM), par laquelle il s’engage à modérer ses dépassements. Dans un contrat responsable, la prise en charge des dépassements des médecins non adhérents est plafonnée à 100 % de la base de remboursement, soit 200 % au total avec la part de la Sécurité sociale. Elle doit aussi rester inférieure d’au moins 20 % de la base de remboursement à celle prévue pour les médecins adhérents. L’annuaire santé d’ameli.fr permet de vérifier si un spécialiste adhère à l’OPTAM avant de prendre rendez-vous.
Un senior suivi à l’hôpital public ou par des médecins de secteur 1 peut se contenter d’une garantie proche de 100 %. Celui qui consulte régulièrement en cabinet libéral, surtout dans une grande ville, a intérêt à viser 150 à 200 %. Il faut aussi vérifier la ligne consacrée aux actes techniques, comme les échographies cardiaques ou les endoscopies, qui figure souvent à part dans le tableau.
Hospitalisation : forfait journalier, chambre particulière et accompagnant
Une maladie chronique entraîne souvent des séjours répétés à l’hôpital, qu’il s’agisse d’un bilan, d’une décompensation ou d’un traitement en hôpital de jour. Tout contrat responsable rembourse le forfait journalier sans limite de durée, mais les écarts entre les contrats se situent ailleurs.
Le premier écart concerne les honoraires du chirurgien et de l’anesthésiste en clinique, qui peuvent comporter des dépassements importants. Le deuxième porte sur la chambre particulière : la plupart des contrats la couvrent par un forfait en euros par jour, parfois limité en nombre de jours ou exclu en psychiatrie et en soins de suite. Il faut aussi vérifier si ce forfait s’applique en ambulatoire, ce qui compte pour les patients traités en hôpital de jour. Le dernier écart concerne les frais d’accompagnant, comme le lit et les repas d’un proche, qui ne figurent que dans les contrats les plus complets.
Médicaments et dispositifs médicaux
Les médicaments liés à l’ALD sont pris en charge à 100 %, mais ceux de la partie basse de l’ordonnance suivent les taux habituels. Un contrat responsable doit compléter ce remboursement jusqu’au tarif de base. Il peut toutefois exclure les médicaments dont le service médical rendu est jugé modéré ou faible : cette ligne mérite d’être vérifiée quand le traitement en comporte. Certains produits prescrits mais non remboursables, comme des soins cutanés ou des compléments, ne peuvent être pris en charge que par un forfait « pharmacie non remboursée » exprimé en euros par an.
Les dispositifs médicaux pèsent lourd dans de nombreuses pathologies. Il peut s’agir de lecteurs de glycémie, d’appareils de traitement de l’apnée du sommeil, de bas de contention, de pansements ou d’orthèses. Leur prix de vente dépasse parfois le tarif de remboursement de la Sécurité sociale. La garantie à vérifier s’intitule généralement « appareillage » ou « prothèses non dentaires », et un pourcentage supérieur à 100 % de la base de remboursement permet de couvrir cet écart.
Soins paramédicaux et suivi au long cours
Les séances de kinésithérapie, les soins infirmiers et l’orthophonie sont remboursés par l’Assurance maladie, à 100 % lorsqu’ils sont liés à l’ALD. Hors ALD, la mutuelle complète le ticket modérateur. D’autres soins utiles au suivi d’une maladie chronique échappent en revanche en grande partie à la Sécurité sociale.
C’est le cas des consultations de psychologue au-delà du dispositif Mon soutien psy, du suivi par un diététicien, de l’activité physique adaptée ou de la pédicurie courante. Les soins de podologie préventifs sont pris en charge pour les patients diabétiques présentant un risque au niveau des pieds, mais pas les autres. Les médecines douces, comme l’ostéopathie ou l’acupuncture, ne sont pas remboursées non plus. Les mutuelles couvrent ces soins par des forfaits en euros, souvent limités à un nombre de séances par an. Pour un malade chronique, il vaut mieux comparer le montant total annuel du forfait plutôt que le remboursement par séance.
Optique, dentaire et audition : les répercussions de la maladie
Certaines maladies chroniques ont des conséquences directes sur la vue, les dents ou l’audition. Le diabète favorise ainsi la rétinopathie et les maladies des gencives, et certains traitements provoquent une sécheresse de la bouche qui fragilise les dents. Avec l’âge s’ajoutent la cataracte et la baisse de l’audition.
Le dispositif 100 % Santé permet d’obtenir des lunettes, des prothèses dentaires et des aides auditives sans reste à charge, à condition de choisir un équipement du panier réglementé et d’avoir un contrat responsable. Hors de ce panier, tout dépend des forfaits du contrat. Il faut donc vérifier le montant prévu pour les verres progressifs, les aides auditives haut de gamme et les implants dentaires, que l’Assurance maladie ne rembourse pas. La parodontologie mérite aussi d’être regardée. L’Assurance maladie prend en charge le bilan et le traitement des gencives des patients diabétiques, mais la plupart des autres soins parodontaux restent exclus de ses remboursements.
Les services d’accompagnement qui font la différence au quotidien
Au-delà des remboursements, une mutuelle senior se distingue par les services qu’elle propose aux malades chroniques. Les uns interviennent lors d’un coup dur, comme une hospitalisation, tandis que les autres accompagnent le patient et son entourage dans la durée.
Assistance après une hospitalisation et aide à domicile
Le retour à domicile après une hospitalisation est souvent la période la plus délicate pour un senior atteint d’une maladie chronique. La plupart des contrats incluent une garantie d’assistance qui organise et finance une aide temporaire. Elle peut prendre la forme d’heures d’aide-ménagère, de livraison de courses ou de repas, de portage de médicaments ou de garde d’un animal de compagnie. Certains contrats prévoient aussi la venue d’un proche ou la prise en charge d’un conjoint dépendant pendant le séjour à l’hôpital.
Ces garanties varient fortement d’un contrat à l’autre. Il faut vérifier le nombre d’heures d’aide accordées, les conditions de déclenchement et le délai pour en faire la demande. Certains contrats exigent par exemple une hospitalisation d’une durée minimale, ou excluent les séjours en ambulatoire. Quelques contrats vont plus loin et versent une allocation en cas de perte d’autonomie, mais cette garantie relève le plus souvent d’une assurance dépendance distincte.
Prévention, téléconsultation et soutien aux aidants
Une maladie chronique se gère aussi en dehors des consultations. Plusieurs mutuelles proposent des programmes d’accompagnement pour le diabète, les maladies cardiovasculaires ou les troubles respiratoires. Ces programmes reposent sur des appels réguliers d’un professionnel de santé, des conseils d’alimentation ou des séances d’activité physique adaptée. La téléconsultation, souvent accessible jour et nuit, permet aussi d’obtenir un avis médical sans se déplacer, ce qui est utile en cas de mobilité réduite.
Le soutien aux proches aidants est un autre critère à regarder. Lorsqu’un conjoint ou un enfant accompagne le malade au quotidien, certains contrats lui donnent accès à une ligne d’écoute, à des solutions de répit ou à des conseils pour les démarches administratives. Ces services ne figurent pas toujours dans le tableau de garanties : il faut les chercher dans la notice d’assistance du contrat.
Les clauses du contrat à décortiquer avant de signer
Les garanties ne disent pas tout d’un contrat : certaines clauses déterminent si l’on peut y adhérer, à partir de quand il rembourse et combien il coûtera dans quelques années. Trois points méritent donc une lecture attentive, de l’accès au contrat jusqu’à l’évolution des cotisations.
Questionnaire de santé : ce que change un contrat solidaire et responsable
Beaucoup de seniors malades chroniques craignent d’être refusés par une mutuelle ou de payer plus cher à cause de leur état de santé. Dans la grande majorité des cas, cette crainte n’est pas fondée. Un contrat dit solidaire n’a pas le droit de demander d’informations médicales à l’adhérent, ni de fixer sa cotisation en fonction de son état de santé. Comme la quasi-totalité des contrats vendus sont à la fois solidaires et responsables, une maladie chronique ne peut ni fermer l’accès au contrat ni en augmenter le prix.
La situation est différente pour les contrats non responsables et les surcomplémentaires, qui peuvent prévoir un questionnaire de santé. Il faut alors y répondre avec exactitude, car une fausse déclaration peut entraîner la nullité du contrat. Avant de signer, il suffit de vérifier que la mention « contrat solidaire et responsable » figure bien dans les documents remis par l’assureur.
Délais de carence, exclusions et plafonds annuels
Le délai de carence correspond à la période qui suit l’adhésion pendant laquelle certaines garanties ne s’appliquent pas encore. Il concerne surtout l’hospitalisation programmée, le dentaire, l’optique et les aides auditives, et peut aller de quelques semaines à plusieurs mois. Pour un malade chronique qui prévoit une intervention ou un nouvel appareillage, un contrat sans carence ou avec une carence courte évite une période sans couverture.
Les exclusions de garantie méritent aussi d’être vérifiées dans les conditions générales. Elles visent le plus souvent certains soins de confort, la chirurgie esthétique ou les séjours en établissement médico-social, comme les Ehpad. Les plafonds annuels sont un autre piège courant. Un forfait en euros pour les médecines douces, les dispositifs médicaux ou la pharmacie non remboursée peut être épuisé en quelques mois par un patient suivi de façon régulière. Mieux vaut donc rapporter chaque plafond à ses dépenses réelles de l’année précédente.
Cotisations : anticiper leur évolution avec l’âge
Les mutuelles seniors appliquent le plus souvent une tarification par âge : la cotisation augmente quand l’assuré change de tranche, en plus des hausses annuelles qui touchent l’ensemble des adhérents. Certains contrats proposent au contraire un tarif viager, fixé selon l’âge à l’adhésion et qui n’évolue ensuite qu’avec les hausses générales. Ce mode de calcul coûte souvent plus cher au départ, mais il devient intéressant sur une longue durée. Avant de comparer deux offres, il est utile de demander à l’assureur comment la cotisation évoluera dans les dix prochaines années.
Les nouveaux retraités peuvent aussi conserver la mutuelle de leur ancienne entreprise grâce à la loi Évin. Ce maintien est accordé sans questionnaire de santé, ce qui rassure en cas de maladie chronique. L’employeur ne finance plus sa part, mais la hausse du tarif est encadrée pendant trois ans. La première année, le tarif ne peut pas dépasser celui des salariés actifs. Il peut ensuite être supérieur de 25 % la deuxième année et de 50 % la troisième, avant d’être fixé librement. Il faut donc comparer ce contrat avec une mutuelle senior au moment du départ à la retraite, puis de nouveau au bout de trois ans.
Choisir ou changer de mutuelle senior avec une maladie chronique
Pour trouver le contrat adapté, il faut partir de ses dépenses réelles plutôt que des promesses commerciales, puis savoir lire les garanties proposées. Les seniors qui souhaitent changer de contrat ou dont le budget est serré disposent aussi de leviers précis.
Faire le bilan de ses dépenses de santé des 12 derniers mois
La meilleure base de comparaison reste l’historique de ses propres soins. Le compte ameli permet de consulter le détail des remboursements de l’Assurance maladie, acte par acte, et l’espace adhérent de la mutuelle actuelle indique ce qu’elle a versé en complément. En rapprochant ces deux relevés, on identifie les postes qui laissent un reste à charge régulier : dépassements chez un spécialiste, matériel médical, séances non remboursées ou équipements d’optique.
Ce bilan doit aussi tenir compte des soins à venir. Une intervention programmée, un appareillage auditif à renouveler ou un nouveau traitement prescrit par le spécialiste peuvent modifier les besoins de l’année suivante. Le médecin traitant peut aider à anticiper l’évolution probable du suivi.
Lire un tableau de garanties sans se tromper
Un tableau de garanties mélange deux façons d’exprimer les remboursements. Les pourcentages de la base de remboursement s’appliquent aux soins pris en charge par la Sécurité sociale, comme les consultations, l’hospitalisation ou les dispositifs médicaux. Il faut alors vérifier si le pourcentage inclut ou non la part de l’Assurance maladie, car la plupart des contrats l’incluent. Les forfaits en euros, eux, concernent les soins peu ou pas remboursés, comme les médecines douces, la chambre particulière ou les implants dentaires.
Un exemple fictif aide à comprendre : imaginons une consultation de cardiologue facturée 80 € pour une base de remboursement de 50 €. Avec une garantie à 100 %, la Sécurité sociale et la mutuelle remboursent ensemble 50 €, et le dépassement de 30 € reste à la charge du patient. Avec une garantie à 200 %, elles peuvent rembourser jusqu’à 100 € : le dépassement est alors entièrement couvert. Si le médecin n’adhère pas à l’OPTAM, la prise en charge de la mutuelle est plus faible, ce qui peut laisser une partie du dépassement à la charge du patient lorsque les honoraires sont élevés. Dans tous les cas, la participation forfaitaire de 2 € reste due. Il faut enfin repérer les mentions OPTAM et 100 % Santé, qui conditionnent souvent le niveau de remboursement.
Résiliation infra-annuelle et Complémentaire santé solidaire
Une maladie chronique n’empêche pas de changer de mutuelle. Depuis la réforme de la résiliation infra-annuelle, un contrat souscrit depuis plus d’un an peut être résilié à tout moment, sans frais ni justification. Le nouvel assureur peut se charger lui-même des démarches de résiliation, ce qui évite toute interruption de couverture. Comme un contrat solidaire ne peut pas tenir compte de l’état de santé, le changement se fait aux mêmes conditions que pour n’importe quel assuré. Il faut simplement surveiller les délais de carence du nouveau contrat, surtout si un soin important est prévu.
Les retraités aux revenus modestes peuvent aussi bénéficier de la Complémentaire santé solidaire, attribuée par l’Assurance maladie sous conditions de ressources. Selon ces ressources, elle est gratuite ou coûte une participation mensuelle qui augmente avec l’âge. Elle prend en charge le ticket modérateur et le forfait journalier, et exonère des franchises médicales et de la participation forfaitaire. Les médecins ne peuvent pas non plus pratiquer de dépassements d’honoraires auprès de ses bénéficiaires, sauf exigence particulière du patient. Le simulateur disponible sur ameli.fr permet de vérifier son éligibilité en quelques minutes.
Bien choisir sa mutuelle senior quand on vit avec une maladie chronique
Une prise en charge à 100 % au titre d’une ALD ne dispense pas d’une bonne complémentaire santé, bien au contraire. Les soins sans lien avec l’affection, les dépassements d’honoraires, l’hospitalisation et les équipements laissent des restes à charge qui s’accumulent d’une année sur l’autre. Pour les limiter, il faut confronter ses dépenses réelles aux garanties du contrat, vérifier les clauses d’accès et anticiper l’évolution des cotisations. Les conseillers de Groupe Hueber Assurances peuvent réaliser cette analyse et comparer plusieurs contrats adaptés à votre parcours de soins. Un contrat bien choisi aujourd’hui gagne à être réexaminé chaque année, car les besoins de santé évoluent aussi vite que les règles de remboursement.
FAQ : mutuelle senior et maladies chroniques
Une mutuelle peut-elle refuser d’assurer un senior atteint d’une maladie chronique ?
Non, dans la très grande majorité des cas. Les contrats solidaires, qui représentent l’essentiel du marché, n’ont pas le droit de demander d’informations médicales ni d’ajuster la cotisation selon l’état de santé. Seuls certains contrats non responsables ou surcomplémentaires peuvent poser des questions médicales.
Faut-il garder une mutuelle quand on est pris en charge à 100 % au titre d’une ALD ?
Oui, car l’exonération ne porte que sur les soins liés à l’affection, et seulement à hauteur du tarif de la Sécurité sociale. Les soins sans lien avec l’ALD, les dépassements d’honoraires, le forfait journalier hospitalier et les équipements d’optique, de dentaire ou d’audition restent en partie à la charge du patient sans complémentaire.
La mutuelle rembourse-t-elle les franchises médicales et la participation forfaitaire ?
Non, les contrats responsables ont l’interdiction de les prendre en charge. Depuis le 1er octobre 2026, chacun de ces deux restes à charge est plafonné à 70 € par an et par assuré. Parmi les seniors, seuls les bénéficiaires de la Complémentaire santé solidaire en sont exonérés.
Peut-on changer de mutuelle en plein traitement ?
Oui. Un contrat souscrit depuis plus d’un an peut être résilié à tout moment, sans frais, et le nouvel assureur peut gérer les démarches. Comme l’état de santé n’entre pas en compte dans un contrat solidaire, le changement se fait sans condition médicale. Il faut seulement vérifier les délais de carence du nouveau contrat si un soin important est prévu.
Quel niveau de remboursement choisir pour les dépassements d’honoraires ?
Le bon niveau dépend des médecins consultés. Un senior suivi à l’hôpital public ou par des médecins de secteur 1 peut se contenter d’une garantie proche de 100 % de la base de remboursement. Celui qui consulte régulièrement des spécialistes de secteur 2 a intérêt à viser 150 à 200 %, en privilégiant les praticiens adhérents à l’OPTAM.
Les retraités peuvent-ils bénéficier de la Complémentaire santé solidaire ?
Oui, s’ils respectent les plafonds de ressources fixés par l’Assurance maladie. Selon les revenus, elle est gratuite ou demande une participation mensuelle qui augmente avec l’âge. Elle exonère notamment des franchises et protège contre les dépassements d’honoraires. Le simulateur d’ameli.fr permet de vérifier son éligibilité.


