

Avoir besoin d’un coup de main pour la toilette, le ménage ou les courses, est-ce que cela fait de moi quelqu’un de dépendant, au sens officiel du terme ? La réponse est non, même si ces situations, comme celles qui découlent de maladies chroniques, entraînent déjà des dépenses régulières. Groupe Hueber Assurances, qui accompagne des seniors au quotidien dans leurs démarches santé, a conçu ce guide pour vous éclairer sur le statut de dépendance légère, et comprendre ce qu’il implique en termes de couverture santé.
Cet article propose d’abord une définition exhaustive de la notion de dépendance, à partir de la grille AGGIR, des GIR 4 à 6 et des besoins qu’elle fait naître. Il détaille ensuite ce que rembourse une mutuelle senior, qu’il s’agisse des soins, du matériel médical, des services d’assistance ou du fonds d’action sociale. Les garanties dépendance sont également présentées, dans ce qui les distingue d’une mutuelle et dans leur couverture de la dépendance partielle et leurs conditions d’accès. L’article passe ensuite en revue les aides publiques : l’APA, les aides des caisses de retraite, MaPrimeAdapt’, le crédit d’impôt pour les services à la personne et la Complémentaire santé solidaire. Il donne enfin des repères pour adapter sa couverture, avec les garanties à renforcer, les questions à poser à son assureur et le cas des aidants.
Ce que recouvre la dépendance légère
La notion de dépendance légère prend tout son sens quand on connaît l’outil officiel qui sert à mesurer l’autonomie et les niveaux qu’il distingue. Il faut ensuite identifier les dépenses que cette situation entraîne au quotidien pour savoir quelles prises en charge rechercher.
La grille AGGIR, l’outil qui mesure l’autonomie
En France, le degré d’autonomie d’une personne âgée s’évalue avec la grille AGGIR (Autonomie gérontologie groupes iso-ressources). Cet outil examine la capacité à réaliser seul les activités de la vie courante : se laver, s’habiller, se lever d’un lit ou d’une chaise, se déplacer chez soi et à l’extérieur, s’alimenter, communiquer ou encore rester cohérent et orienté. Pour chaque activité, l’évaluateur note si la personne agit seule, partiellement ou pas du tout. Le résultat la classe dans l’un des six groupes iso-ressources, du GIR 1, qui correspond à la dépendance la plus lourde, au GIR 6, qui désigne une autonomie complète.
L’évaluation n’est pas réalisée par n’importe qui. Lorsqu’une personne demande l’allocation personnalisée d’autonomie (APA), une équipe médico-sociale du conseil départemental se rend à son domicile pour remplir la grille. Lorsque la personne s’adresse plutôt à sa caisse de retraite pour une aide à domicile, c’est un évaluateur mandaté par cette caisse qui réalise le bilan.
GIR 4, GIR 5 et GIR 6 : trois niveaux d’autonomie partielle
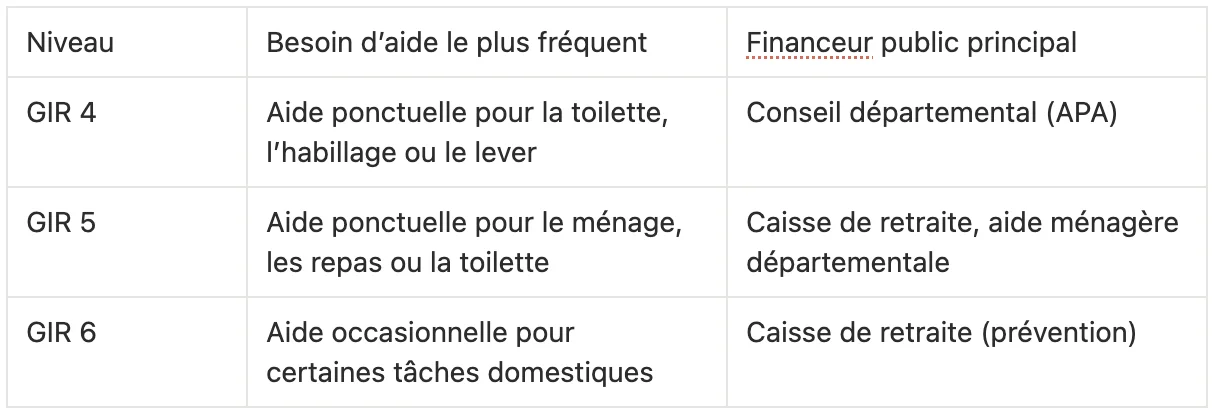
La dépendance légère correspond aux trois derniers niveaux de la grille. En GIR 4, la personne a besoin d’une aide ponctuelle pour certains gestes, comme la toilette, l’habillage ou le fait de se lever, mais elle se déplace seule une fois debout. Ce groupe est le dernier à ouvrir droit à l’APA, ce qui en fait un seuil décisif. Il concerne d’ailleurs surtout des personnes qui restent chez elles : selon la Sécurité sociale, 78 % des bénéficiaires de l’APA évalués en GIR 4 vivaient à domicile fin 2023.
En GIR 5, la personne reste autonome pour ses déplacements et la plupart des gestes essentiels, mais elle a besoin d’un coup de main ponctuel pour la toilette, la préparation des repas ou le ménage. En GIR 6, elle accomplit seule tous les actes essentiels, même si certaines tâches, comme les courses lourdes, deviennent plus difficiles. Ces deux groupes n’ouvrent pas droit à l’APA, et d’autres financeurs prennent alors le relais.
Les besoins concrets à financer à ce stade
La dépendance légère ne se traduit pas par une seule grosse dépense, mais par une accumulation de petits frais réguliers. Le premier poste est souvent l’aide humaine, c’est-à-dire quelques heures par semaine d’une aide à domicile pour le ménage, les courses ou la toilette. Viennent ensuite les aides techniques, comme une barre d’appui, un siège de douche, un rehausseur de toilettes ou un dispositif de téléassistance. L’adaptation du logement peut aussi devenir nécessaire, par exemple pour remplacer une baignoire par une douche de plain-pied.
À ces dépenses s’ajoutent des soins plus fréquents. Les séances de kinésithérapie, les passages d’infirmier, les consultations de spécialistes ou l’achat d’aides auditives pèsent davantage sur le budget. Chacun de ces postes relève d’un financeur différent, ce qui explique pourquoi la question de la prise en charge appelle une réponse en plusieurs volets.
Ce qu’une mutuelle senior prend réellement en charge
Une mutuelle senior n’est pas conçue pour financer la dépendance en tant que telle, mais elle intervient sur plusieurs dépenses qui l’accompagnent : les soins, le matériel médical comme les prothèses auditives, et les aides techniques. Certains contrats ajoutent aussi des services d’assistance, et les mutuelles disposent parfois d’un fonds d’action sociale, deux leviers souvent méconnus des adhérents.
Les soins liés à la perte d’autonomie
Une perte d’autonomie, même reconnue, n’améliore pas le niveau de remboursement de l’Assurance maladie. Les soins sont remboursés selon les taux habituels, et la part restante, appelée ticket modérateur, revient à l’assuré ou à sa complémentaire. Le site officiel de la Complémentaire santé solidaire donne un exemple parlant : pour une consultation à 30 € chez le médecin traitant, l’Assurance maladie verse 21 € et laisse 9 € à la charge de la part complémentaire. Cet écart paraît faible pour un rendez-vous isolé, mais il se répète à chaque séance de kinésithérapie, à chaque passage d’infirmier et à chaque consultation de spécialiste.
La mutuelle devient encore plus utile quand des dépassements d’honoraires s’ajoutent, notamment chez certains gériatres, neurologues ou cardiologues. Une personne reconnue en affection de longue durée n’échappe pas non plus à tous les frais. Les soins liés à sa pathologie sont pris en charge intégralement sur la base du tarif de la Sécurité sociale, mais les dépassements d’honoraires et les soins sans rapport avec cette affection restent à couvrir par la complémentaire.
Le matériel médical et les aides techniques
Le matériel inscrit sur la liste des produits et prestations remboursables, comme un lit médicalisé, un déambulateur ou un matelas anti-escarres, bénéficie d’un remboursement partiel de l’Assurance maladie. La mutuelle complète ce remboursement selon le niveau de garantie prévu au contrat, ce qui peut réduire sensiblement le reste à charge.
Les fauteuils roulants font désormais exception. Depuis le 1er décembre 2025, tous les modèles prescrits sont remboursés à 100 % par l’Assurance maladie, sans reste à charge, qu’il s’agisse d’un achat ou d’une location. Le forfait annuel d’entretien a aussi été relevé à 260 € pour un fauteuil manuel et à 750 € pour un fauteuil électrique. La mutuelle reste toutefois utile pour les autres équipements, comme le lit médicalisé ou le déambulateur, dont le remboursement par l’Assurance maladie demeure partiel.
En revanche, le petit matériel de sécurité, comme une barre d’appui, un siège de douche ou un rehausseur de toilettes, n’est généralement pas remboursé. Certaines mutuelles prévoient un forfait spécifique pour ces achats, mais ce type de garantie reste rare et mérite d’être vérifié dans le tableau des garanties.
Les services d’assistance inclus dans certains contrats
De nombreux contrats seniors comportent un volet assistance, souvent plus précieux qu’on ne le pense en cas de perte d’autonomie légère. Le service le plus fréquent est la prise en charge de quelques heures d’aide-ménagère lors du retour à domicile après une hospitalisation. D’autres contrats proposent la livraison de courses ou de médicaments, le portage de repas, la garde des animaux de compagnie ou la téléassistance, parfois en option.
Ces services obéissent néanmoins à des conditions précises qu’il faut lire attentivement. Ils sont presque toujours déclenchés par un événement, comme une hospitalisation ou une immobilisation, et leur volume est plafonné en heures ou en durée. Ils dépannent donc efficacement après un coup dur, mais ils ne financent pas une aide régulière sur le long terme.
Le fonds d’action sociale des mutuelles
Les mutuelles relevant du Code de la mutualité disposent d’un fonds d’action sociale qui peut soutenir un adhérent en difficulté. Ce fonds intervient sous conditions de ressources, pour des besoins que le contrat ne couvre pas, comme l’achat d’un équipement non remboursé ou une dépense imprévue liée à la santé. L’aide est accordée au cas par cas, sur demande de l’adhérent, et beaucoup de retraités ignorent qu’ils peuvent la solliciter. Il est donc utile de se renseigner directement auprès de sa mutuelle dès que les premières dépenses liées à la perte d’autonomie apparaissent.
Les garanties dépendance, quand la mutuelle ne suffit plus
Une garantie dépendance peut compléter la mutuelle pour financer l’aide humaine et le maintien à domicile, selon une logique très différente. Encore faut-il vérifier que le contrat couvre bien la dépendance partielle et connaître les conditions d’âge et de santé posées à la souscription.
Mutuelle et assurance dépendance, deux logiques distinctes
Une mutuelle rembourse des frais de santé réellement engagés, sur présentation de factures et dans la limite des garanties prévues. Une garantie dépendance fonctionne autrement : elle relève de la prévoyance et verse une somme forfaitaire lorsque l’assuré est reconnu en perte d’autonomie, quel que soit l’usage qu’il en fait. Cette somme prend le plus souvent la forme d’une rente mensuelle, parfois complétée d’un capital destiné à aménager le logement ou à acheter du matériel.
Cette différence a une conséquence très concrète. La mutuelle aide à payer les soins, alors que la garantie dépendance laisse l’assuré libre de financer ce qui lui manque, que ce soit des heures d’aide à domicile, un service de portage de repas ou une participation au plan d’aide de l’APA. Les deux protections ne se remplacent donc pas : elles se complètent. La garantie dépendance peut être proposée en option d’un contrat santé ou faire l’objet d’un contrat de prévoyance séparé, souvent chez le même assureur.
Tous les contrats ne couvrent pas la dépendance partielle
C’est le point qui intéresse le plus les personnes en dépendance légère, et c’est aussi celui où les contrats diffèrent le plus. Beaucoup de garanties ne se déclenchent qu’en cas de dépendance lourde, lorsque la personne relève des GIR 1 ou 2. D’autres couvrent aussi la dépendance partielle, généralement à partir du GIR 3 ou du GIR 4, en versant alors une rente réduite par rapport à celle prévue pour la dépendance totale. Les GIR 5 et 6 ne sont presque jamais couverts, ce qui signifie qu’une personne qui commence tout juste à perdre en autonomie ne touchera rien de son assurance dépendance à ce stade.
La définition retenue par le contrat compte autant que le niveau couvert. Certains assureurs s’appuient sur la grille AGGIR, tandis que d’autres utilisent leur propre référentiel, fondé sur le nombre d’actes de la vie quotidienne que l’assuré ne peut plus accomplir seul. L’évaluation est alors réalisée par le médecin de l’assureur, et elle peut ne pas coïncider avec celle du conseil départemental.
Deux clauses méritent aussi une lecture attentive. Le délai de carence correspond à la période qui suit la souscription pendant laquelle une dépendance, surtout si elle est liée à une maladie, n’ouvre pas droit aux prestations. La franchise désigne quant à elle le temps qui doit s’écouler entre la reconnaissance de la dépendance et le premier versement. Enfin, il est utile de savoir ce que prévoit le contrat si l’état de santé évolue : une rente peut être revalorisée en cas d’aggravation, mais aussi réduite ou suspendue si l’assuré retrouve une partie de son autonomie.
Âge et questionnaire de santé : les conditions d’accès
Contrairement à la plupart des mutuelles seniors, une garantie dépendance exige presque toujours de remplir un questionnaire de santé, voire de passer un examen médical. L’assureur peut alors refuser la demande, exclure certaines pathologies ou appliquer une surprime. Les contrats fixent aussi un âge limite de souscription, au-delà duquel il n’est plus possible d’adhérer.
Ces conditions plaident pour une souscription anticipée. Plus on s’assure tôt, plus les cotisations sont modérées et moins le questionnaire risque de faire apparaître des antécédents gênants. À l’inverse, une personne déjà en perte d’autonomie légère aura beaucoup de mal à trouver un contrat qui l’accepte. Pour elle, les aides publiques deviennent alors le principal levier de financement.
Les aides publiques, premier financeur de la dépendance légère
Selon le niveau de GIR, plusieurs dispositifs publics peuvent financer l’aide à domicile : l’APA pour les personnes en GIR 4, et l’action sociale des caisses de retraite pour celles en GIR 5 ou 6. D’autres aides interviennent quel que soit le GIR, comme MaPrimeAdapt’, le crédit d’impôt pour les services à la personne et la Complémentaire santé solidaire.
L’APA à domicile pour les personnes en GIR 4
L’allocation personnalisée d’autonomie s’adresse aux personnes de 60 ans et plus évaluées en GIR 1 à 4. Elle est versée par le conseil départemental et finance un plan d’aide établi par l’équipe médico-sociale après sa visite au domicile. Ce plan peut couvrir des heures d’aide à domicile, des aides techniques, la téléassistance, le portage de repas ou encore l’accueil de jour.
Le montant du plan d’aide est plafonné selon le GIR. En GIR 4, il ne peut pas dépasser 811,52 € par mois au 1er janvier 2026. L’APA ne couvre toutefois pas toujours la totalité de ce plan, car une participation est demandée au bénéficiaire en fonction de ses revenus. Elle reste nulle jusqu’à 933,89 € de ressources mensuelles, puis augmente progressivement, jusqu’à atteindre 90 % du plan d’aide au-delà de 3 439,31 € par mois.
La demande se fait auprès du conseil départemental de son lieu de résidence, au moyen d’un formulaire unique. Ce même formulaire permet aussi de solliciter les aides des caisses de retraite si l’évaluation conclut finalement à un GIR 5 ou 6.
Les aides des caisses de retraite pour les GIR 5 et 6
Les personnes classées en GIR 5 ou 6 n’ont pas droit à l’APA, mais elles peuvent bénéficier de l’action sociale de leur caisse de retraite. Pour les retraités du régime général, l’Assurance retraite propose le plan d’aide OSCAR, destiné aux personnes fragilisées sans être dépendantes. Il comprend un forfait de prévention et de maintien du lien social pris en charge en totalité dans la limite de 500 € par an, ainsi que des heures d’accompagnement à domicile dans la limite de 80 heures par an.
Ce plan oriente aussi vers des ateliers collectifs de prévention, qui portent par exemple sur l’équilibre, la mémoire ou la nutrition. Ces actions visent à retarder l’aggravation de la perte d’autonomie, ce qui en fait un complément utile dès les premiers signes de fragilité. Après une hospitalisation, l’Assurance retraite peut aussi financer une aide temporaire au retour à domicile. Les personnes aux revenus modestes peuvent enfin solliciter l’aide ménagère accordée par le département au titre de l’aide sociale, qui est soumise à des conditions de ressources.
MaPrimeAdapt’ pour adapter son logement
MaPrimeAdapt’ finance les travaux qui permettent de rester chez soi en sécurité, comme l’installation d’une douche de plain-pied, d’un monte-escalier ou de barres d’appui. Elle s’adresse aux personnes de 70 ans et plus sans condition de GIR, ainsi qu’aux personnes de 60 à 69 ans qui justifient d’un GIR compris entre 1 et 6. Les personnes en dépendance légère sont donc pleinement concernées.
L’aide couvre 50 % ou 70 % du montant des travaux selon les revenus du foyer, dans la limite d’un plafond de 22 000 € hors taxes. Elle est réservée aux ménages aux revenus modestes ou très modestes, qu’ils soient propriétaires ou locataires. Le dossier se dépose auprès de l’Anah, avec l’appui obligatoire d’un accompagnateur qui aide à définir les travaux et à monter le plan de financement.
Le crédit d’impôt pour les services à la personne
Les dépenses d’aide à domicile ouvrent droit à un crédit d’impôt égal à 50 % des sommes engagées dans l’année, que l’on emploie directement un salarié ou que l’on passe par un organisme agréé. Ces dépenses sont retenues dans la limite de 12 000 € par an. Ce plafond est majoré de 1 500 € par membre du foyer âgé de plus de 65 ans, sans pouvoir dépasser 15 000 €.
Comme il s’agit d’un crédit et non d’une réduction d’impôt, l’avantage est versé même aux retraités qui ne sont pas imposables. Il porte uniquement sur la part qui reste réellement à la charge du foyer, après déduction des aides perçues comme l’APA. Les deux dispositifs se combinent donc bien : l’APA finance une partie du plan d’aide, et le crédit d’impôt allège ensuite le reste à charge.
La Complémentaire santé solidaire pour les revenus modestes
Les retraités aux ressources modestes peuvent obtenir la Complémentaire santé solidaire, qui prend en charge la part complémentaire de nombreux soins, sans avance de frais et sans dépassements d’honoraires. Selon les revenus du foyer, elle est gratuite ou coûte au maximum 1 € par jour et par personne. Un détail compte beaucoup pour les personnes en perte d’autonomie : l’APA n’entre pas dans le calcul des ressources examinées pour y avoir droit. Si les garanties de la C2S ne suffisent pas, il reste possible de souscrire une sur-complémentaire pour les besoins qu’elle ne couvre pas.
Adapter sa couverture santé dès les premiers signes de perte d’autonomie
Les premiers signes de perte d’autonomie sont le bon moment pour revoir sa mutuelle, en commençant par les garanties qui pèsent le plus dans cette situation. Il est ensuite utile de préparer quelques questions à poser à son assureur, et pour les aidants, de réfléchir à l’intérêt de rattacher un proche à leur propre contrat.
Les postes à renforcer dans sa mutuelle
Une mutuelle choisie à 60 ans, quand tout allait bien, n’est pas forcément adaptée à une autonomie qui commence à décliner. Le premier poste à examiner est celui des auxiliaires médicaux, car les séances de kinésithérapie et les soins infirmiers deviennent souvent réguliers. Un remboursement limité au ticket modérateur suffit parfois, mais un niveau plus élevé devient utile quand des dépassements d’honoraires s’ajoutent.
Le matériel médical mérite la même attention. Le tableau des garanties doit préciser comment le contrat complète le remboursement de l’Assurance maladie pour les équipements inscrits sur la liste officielle, et s’il prévoit un forfait pour le petit matériel non remboursé. Les aides auditives sont un autre point clé : le panier 100 % Santé permet de s’équiper sans reste à charge avec un contrat responsable, mais un appareil hors de ce panier nécessite une garantie plus généreuse.
Enfin, l’hospitalisation reste un poste à ne pas négliger, car le risque de séjour augmente avec la fragilité. Une prise en charge de la chambre particulière et des dépassements d’honoraires en clinique apporte un vrai confort. Elle s’accompagne idéalement d’un volet assistance solide pour le retour à domicile.
Les questions à poser avant de changer ou de compléter son contrat
Avant de modifier sa couverture, il est utile de poser des questions précises à son assureur ou à son courtier. La première porte sur les services d’assistance : quels services sont inclus, combien d’heures d’aide sont prévues après une hospitalisation, et la téléassistance est-elle disponible en option ? La deuxième concerne la dépendance : le contrat propose-t-il une garantie dépendance, à partir de quel niveau de GIR se déclenche-t-elle, et quel délai de carence s’applique ?
Il faut aussi demander si la mutuelle dispose d’un fonds d’action sociale et comment le solliciter, ainsi que les services prévus pour les aidants, comme des solutions de répit ou un soutien psychologique. Ces services sont rarement mis en avant, mais ils font une vraie différence quand un conjoint ou un enfant assure l’essentiel de l’aide au quotidien.
Changer de mutuelle reste simple. Un contrat individuel peut être résilié à tout moment après un an d’adhésion, sans frais ni pénalité, et le nouvel assureur se charge généralement des démarches. Il faut simplement veiller à ce que le nouveau contrat prenne effet sans interruption de couverture.
Aidants : faut-il rattacher un proche à son contrat ?
Lorsqu’un enfant ou un conjoint accompagne une personne en perte d’autonomie, l’idée de la rattacher à son propre contrat peut sembler pratique. Elle simplifie la gestion, puisqu’un seul interlocuteur traite les remboursements de toute la famille. Ce choix n’est pourtant pas toujours le plus avantageux.
Les garanties d’un contrat pensé pour un actif ou un jeune retraité sont rarement calibrées pour les besoins d’une personne âgée fragilisée, notamment en matériel médical, en audiologie ou en assistance. Le rattachement est aussi impossible dans certains contrats, ou réservé au conjoint. Avant de se décider, il vaut mieux comparer le coût et les garanties du rattachement avec ceux d’une mutuelle senior individuelle adaptée à la situation de la personne aidée.
Dépendance légère : combiner mutuelle, aides publiques et garantie dépendance
Face à une dépendance légère, aucune protection ne couvre tout à elle seule. La mutuelle senior prend en charge une large part des soins, du matériel et parfois des services d’assistance, tandis que les aides publiques financent l’essentiel de l’aide humaine et de l’adaptation du logement. La garantie dépendance prend le relais lorsque la perte d’autonomie s’aggrave, à condition d’avoir été souscrite à temps et de couvrir la dépendance partielle. Combiner ces leviers suppose donc de bien connaître à la fois son contrat et ses droits. Groupe Hueber Assurances aide les seniors et leurs proches à comparer les mutuelles et à repérer les garanties qui couvrent réellement la perte d’autonomie partielle. Faire ce point dès les premiers signes de fragilité, c’est se donner les moyens de rester chez soi plus longtemps, dans de bonnes conditions.


