

Presbytie, cataracte, DMLA : passé 65 ans, les lunettes deviennent plus techniques et doivent être renouvelées plus souvent. En France, les ménages paient encore de leur poche 28 % des dépenses d’optique, et pour les seniors, la facture peut s’avérer d’autant plus salée.
Groupe Hueber Assurances, spécialiste de la couverture santé senior, vous a donc écrit ce guide pour vous expliquer pourquoi le budget lunettes pèse davantage après 65 ans : les besoins visuels évoluent vite et impliquent des dépenses largement laissées aux assurés. Cet article détaille ensuite le remboursement des lunettes en 2026 : la part quasi symbolique de la Sécu hors 100 % Santé, ce que couvre réellement le panier 100 % Santé, ainsi que les planchers et plafonds imposés aux mutuelles responsables. Vous verrez aussi comment lire votre garantie optique, en comprenant pourquoi un pourcentage de la base de remboursement ne veut rien dire et en distinguant les différents types de forfaits, exemple chiffré à l’appui. L’article passe ensuite en revue les pièges les plus fréquents : croire que le forfait se renouvelle chaque année, compter sur un remboursement après une casse, ignorer le plafond de la monture, changer de mutuelle au mauvais moment et signer sans comparer les devis ni consulter les réseaux de soins. Il vous aide enfin à choisir le bon niveau de garantie en partant de votre équipement réel, en arbitrant entre 100 % Santé, panachage et classe B, et en vérifiant vos droits à la Complémentaire santé solidaire. Vous disposerez ainsi des repères nécessaires pour examiner votre contrat actuel, l’objectif étant de payer le juste prix pour des lunettes adaptées à votre vue.
Pourquoi l’optique pèse davantage sur le budget après 65 ans
Avec l’âge, la vue change plus vite et réclame des équipements plus techniques, comme pour l'audition. Cette évolution se lit aussi dans les comptes de la santé, qui montrent qui paye réellement la facture des lunettes.
Des besoins visuels qui évoluent plus souvent avec l’âge
La presbytie apparaît en général autour de 45 ans et s’accentue ensuite. Passé 65 ans, la grande majorité des porteurs de lunettes doivent corriger à la fois la vision de loin et celle de près. Ils se tournent donc vers des verres progressifs ou à double foyer, plus complexes à fabriquer et nettement plus chers que des verres unifocaux.
D’autres troubles s’ajoutent à cette évolution naturelle. La cataracte, qui opacifie progressivement le cristallin, modifie la correction au fil des mois, puis impose souvent une nouvelle paire après l’opération. La dégénérescence maculaire liée à l’âge (DMLA) et le glaucome exigent quant à eux un suivi régulier chez l’ophtalmologiste, avec des ajustements de correction plus fréquents. Certaines maladies chroniques ou générales comme le diabète peuvent également fragiliser la vue.
La réglementation tient compte de ces situations. Pour les patients atteints de glaucome, de DMLA, de cataracte évolutive ou de diabète, l’Assurance Maladie autorise un renouvellement des lunettes sans attendre le délai habituel, à condition de disposer d’une prescription d’un ophtalmologiste. Ces exceptions, détaillées plus loin, comptent parmi les règles les plus utiles à connaître après 65 ans.
Un poste de dépense largement payé par les ménages
En France, les dépenses d’optique médicale ont atteint 8,3 milliards d’euros en 2024. Leur progression a ralenti, à +3,4 % contre +5,6 % l’année précédente. Selon la DREES, le vieillissement de la population fait partie des facteurs qui soutiennent cette hausse sur la durée, car les troubles de la vue deviennent plus répandus.
La répartition du financement est très particulière. La Sécurité sociale et l’État n’assument qu’environ 4 % de la dépense. Les complémentaires santé en financent 68 %, et les ménages règlent eux-mêmes les 28 % restants. Ce reste à charge représente près de 2,3 milliards d’euros par an. Il recule toutefois depuis l’entrée en vigueur du 100 % Santé, puisqu’il atteignait 31 % en 2020.
Ce déséquilibre s’explique par la faiblesse de la base de remboursement. Hors 100 % Santé, l’Assurance Maladie retient un tarif de 15 centimes pour les verres et la monture, sans rapport avec les prix réellement pratiqués par les opticiens. Les prix sont libres sur la plupart des équipements, si bien que la quasi-totalité de la facture repose sur la mutuelle et sur l’assuré.
Le panier 100 % Santé ne change pas encore profondément ce constat. En 2024, il ne représentait que 6,2 % des dépenses de verres et de montures. Les montures à prix libres concentraient même 96,8 % de la dépense consacrée aux montures, car les patients privilégient des modèles qu’ils jugent plus esthétiques ou plus confortables. Pour la plupart des retraités, c’est donc le niveau de la garantie optique de leur mutuelle qui détermine ce qu’ils paieront de leur poche.
Comment sont remboursées les lunettes en 2026
Le remboursement d’une paire de lunettes dépend de trois éléments : la part versée par l’Assurance Maladie, le panier 100 % Santé et les règles que doivent respecter les mutuelles responsables. Chacun obéit à une logique propre qu’il faut connaître avant de comparer des contrats.
Un remboursement de la Sécu presque symbolique hors 100 % Santé
L’Assurance Maladie rembourse les lunettes uniquement sur prescription médicale, et elle applique toujours le même mécanisme. Elle prend en charge 60 % d’un tarif de référence, appelé base de remboursement de la Sécurité sociale (BRSS).
Ce tarif de référence est devenu dérisoire pour les équipements à prix libres, dits de classe B, depuis la réforme de 2020. La BRSS d’un ensemble monture et verres s’élève à 0,15 €, si bien que la Sécu verse environ 0,09 € par paire, que les verres soient simples ou progressifs. Une paire de progressifs à plusieurs centaines d’euros reste donc presque entièrement à la charge de l’assuré et de sa mutuelle.
Le panier 100 % Santé (classe A) : ce qu’il couvre vraiment
Le 100 % Santé permet d’obtenir des lunettes sans rien payer, à condition de choisir un équipement de classe A et d’être couvert par une complémentaire responsable. Les prix de vente de ces équipements sont plafonnés, et la mutuelle doit rembourser tout ce que la Sécu ne prend pas en charge. La DREES indique par exemple un prix limite de 95 € pour un équipement à verres simples et de 210 € pour un équipement à verres complexes.
Côté monture, le reste à charge zéro concerne les modèles vendus au plus 30 €. L’opticien ne peut pas se contenter de deux ou trois références au fond d’un tiroir. Il doit présenter au moins 35 montures adultes compatibles avec le panier, dont 17 modèles différents au minimum lorsque certaines ne se distinguent que par la couleur.
Les verres de classe A ne sont pas des verres au rabais. Ils répondent aux mêmes exigences techniques que les verres à prix libre, notamment en matière de résistance, de traitement anti-rayures et de protection anti-UV. Ils doivent en plus comporter un traitement antireflet et respecter un indice de réfraction minimal, ce qui garantit des verres amincis. Pour un porteur de progressifs, ce panier constitue donc une option sérieuse et pas seulement une solution de dépannage.
Il est enfin possible de composer un équipement mixte. On peut associer une monture d’une classe et des verres de l’autre, par exemple une monture choisie librement avec des verres 100 % Santé. En revanche, les deux verres doivent obligatoirement appartenir à la même classe. Cette combinaison est souvent la plus intéressante après 65 ans, car elle permet de garder la monture de son choix sans payer le prix fort sur les verres, qui représentent la plus grosse partie de la facture.
Les planchers et plafonds de la mutuelle responsable en classe B
Pour les équipements à prix libres, tout repose sur la mutuelle, mais celle-ci n’est pas libre de rembourser n’importe quel montant. La quasi-totalité des contrats vendus sont des contrats dits responsables, qui bénéficient d’avantages fiscaux en échange d’un cahier des charges strict.
Ce cahier des charges réserve une première surprise. Un contrat responsable peut se limiter au ticket modérateur, soit 0,06 € sur une paire de classe B. Une formule d’entrée de gamme peut donc afficher une garantie optique « conforme » tout en ne remboursant pratiquement rien en dehors du 100 % Santé.
Lorsque le contrat va au-delà de ce minimum, il doit respecter un plancher, fixé à 50 € pour un équipement à verres simples en contrat individuel, et un plafond, fixé à 420 € pour ce même équipement. Les montants augmentent avec la complexité des verres, comme le résume le tableau ci-dessous.
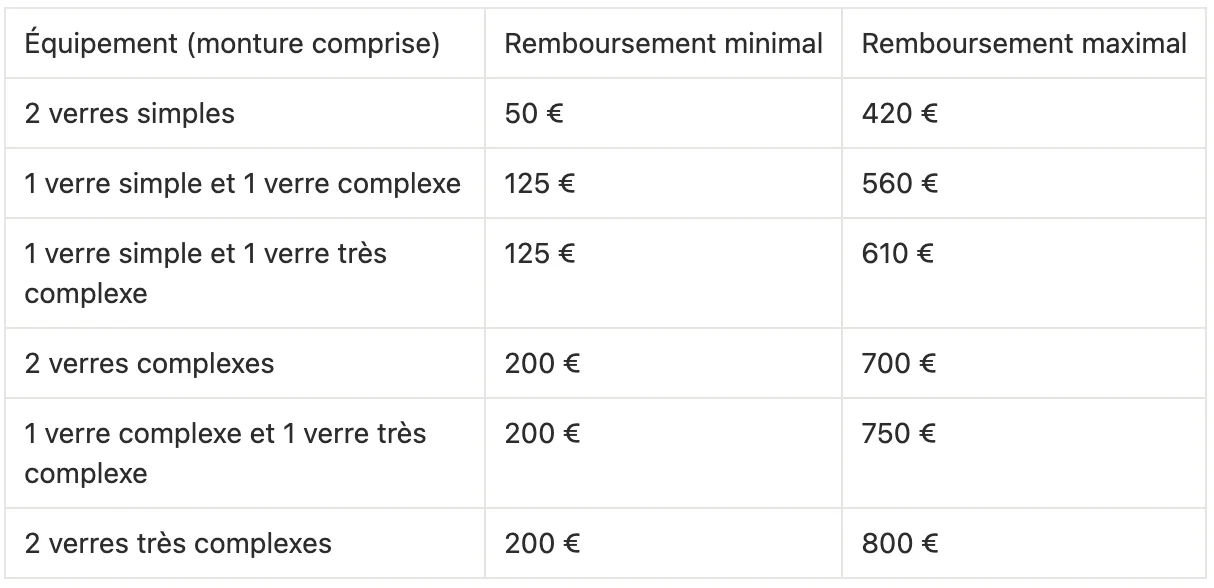
Source : Article R871-2 du Code de la Sécurité Sociale
Ces plafonds incluent la monture, dont la prise en charge est elle-même limitée. Une mutuelle responsable ne peut pas rembourser plus de 100 € pour la monture, contre 150 € avant la réforme. Avec un équipement à verres simples, il reste donc au maximum 320 € de remboursement possible pour les verres lorsque la monture absorbe ces 100 €.
Ces règles ont une conséquence directe sur le choix d’un contrat. Au-delà de ces plafonds, payer une cotisation plus élevée pour « mieux couvrir » l’optique n’apporte aucun remboursement supplémentaire. Seuls les rares contrats non responsables peuvent dépasser ces montants, mais ils sont plus lourdement taxés et ne donnent pas accès au 100 % Santé dans les mêmes conditions.
Forfait en euros ou pourcentage de la BRSS : bien lire sa garantie optique
Pour savoir ce qu’un contrat rembourse réellement sur des lunettes, il faut d’abord comprendre pourquoi un pourcentage de remboursement élevé peut ne rien valoir, puis décrypter la façon dont les forfaits sont découpés. Un exemple chiffré permet ensuite de mesurer l’écart de reste à charge d’une option à l’autre.
Pourquoi « 300 % BR » ne veut rien dire en optique
Beaucoup de tableaux de garanties expriment leurs remboursements en pourcentage de la base de remboursement de la Sécurité sociale. Ce mode de calcul a du sens pour une consultation, dont le tarif de référence est proche du prix réel. En optique, il devient trompeur, car la base sur laquelle le pourcentage s’applique est quasi nulle.
Pour un équipement de classe B, la BRSS s’élève à 0,15 €, dont la Sécu rembourse 60 %. Une garantie à 300 % de la BRSS correspond donc à un remboursement total de 0,45 €, Sécu comprise. La mutuelle verse alors environ 0,36 € pour une paire qui en coûte plusieurs centaines. Même un taux affiché à 1 000 % ne dépasserait pas 1,50 €.
Une ligne optique exprimée uniquement en pourcentage de la BRSS doit donc alerter, surtout dans un contrat ancien ou d’entrée de gamme. La seule information utile est le montant en euros que la mutuelle s’engage à verser pour un équipement donné. Dans les tableaux de garanties, il apparaît souvent sous la forme « 100 % BR + 250 € » ou « forfait de 300 € ». Dans ce cas, c’est la partie en euros qui compte, la partie en pourcentage ne pesant que quelques centimes.
Forfait global, forfait par élément, forfait par type de verre
Une fois le montant en euros repéré, il reste à comprendre comment il se répartit. Les contrats utilisent principalement trois découpages, qui ne donnent pas du tout le même résultat pour un même équipement.
Le forfait global couvre l’ensemble monture et verres, dans la limite du plafond de 100 € fixé pour la monture. C’est le format le plus lisible. Il laisse aussi une certaine souplesse, puisqu’une monture bon marché libère davantage de budget pour les verres.
Le forfait par élément fixe un montant distinct pour la monture et pour chaque verre. Ce découpage peut réduire nettement la somme réellement disponible. Un contrat qui annonce « jusqu’à 400 € » peut en réalité prévoir 100 € pour la monture et 150 € par verre. Si la monture coûte 60 €, les 40 € non utilisés ne sont pas reportés sur les verres.
Le forfait par type de verre module enfin le remboursement selon la complexité de la correction. Les verres sont classés en trois catégories : simples, complexes et très complexes. Le classement dépend à la fois du type de verre et de la puissance de la correction. Les verres progressifs, que portent la plupart des personnes de plus de 65 ans, relèvent au minimum de la catégorie des verres complexes, et ceux qui corrigent une forte amétropie passent en très complexes. Il faut donc toujours lire la ligne qui correspond à son propre équipement, et non le forfait le plus élevé mis en avant par la plaquette commerciale.
Deux détails complètent la lecture. Le premier concerne la périodicité. Dans un contrat responsable, le forfait s’applique à un équipement tous les deux ans, sauf renouvellement anticipé autorisé, et il faut vérifier que le contrat rembourse bien chacun de ces renouvellements. Le second tient à la mention « Sécu incluse » ou « en complément de la Sécu ». En optique, la différence ne porte que sur quelques centimes, mais la précision devient importante pour les lentilles ou les autres postes du contrat.
Exemple chiffré de reste à charge sur des verres progressifs
Prenons le cas fictif d’Yvette, retraitée de 68 ans qui renouvelle ses lunettes à verres progressifs. Sa correction place ses deux verres dans la catégorie des verres complexes. Son opticien lui propose trois options : un équipement entièrement 100 % Santé, une monture à 160 € associée à des verres 100 % Santé, ou un équipement entièrement à prix libres de 650 €, avec une monture à 160 € et des verres à 490 €. Sa mutuelle prévoit un forfait global de 400 € pour un équipement à verres complexes.
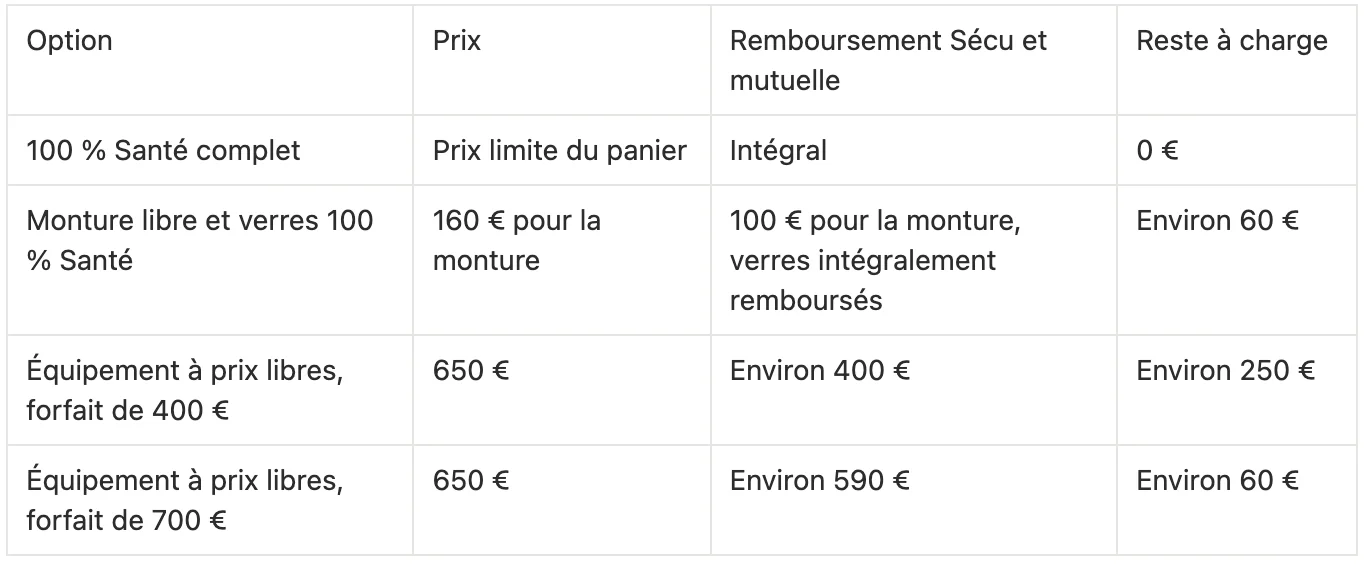
Exemple fictif à titre d’illustration, qui ne préjuge pas de votre propre remboursement. Calculs fondés sur les règles des contrats responsables (source : DREES, La complémentaire santé, édition 2024).
Le premier enseignement de cet exemple est que le panachage réduit fortement la facture. Il permet de choisir sa monture tout en profitant de verres sans reste à charge, alors que les verres représentent la plus grosse part du prix.
La dernière ligne illustre l’effet du plafond de 100 € sur la monture. Même avec un forfait de 700 €, supérieur au prix de l’équipement, la mutuelle ne peut rembourser que 100 € sur la monture à 160 €. Il reste donc environ 60 € à payer, alors que le forfait semblait suffisant.
Avant de signer chez l’opticien, Yvette a tout intérêt à demander que le devis indique précisément la part prise en charge par sa complémentaire. Cette simulation sur un équipement réel vaut beaucoup mieux qu’une comparaison théorique entre deux tableaux de garanties.
Les pièges à éviter avec sa garantie optique
Même avec une bonne mutuelle, plusieurs erreurs font payer plus cher qu’il ne faudrait : se tromper sur le rythme de renouvellement, compter sur un remboursement après une casse ou négliger le plafond de la monture. Le moment choisi pour changer de contrat et la façon d’aborder le devis de l’opticien pèsent également sur la facture finale.
Penser que le forfait se renouvelle chaque année
Beaucoup d’assurés pensent pouvoir utiliser leur forfait optique tous les ans. Ce n’est pas le cas. Pour les personnes de 16 ans et plus, la prise en charge d’un nouvel équipement n’intervient en principe qu’au bout de 2 ans. Une paire achetée trop tôt est alors entièrement payée par l’assuré, Sécu comme mutuelle refusant le remboursement.
Ce délai peut cependant être raccourci dans plusieurs situations, fréquentes après 65 ans.
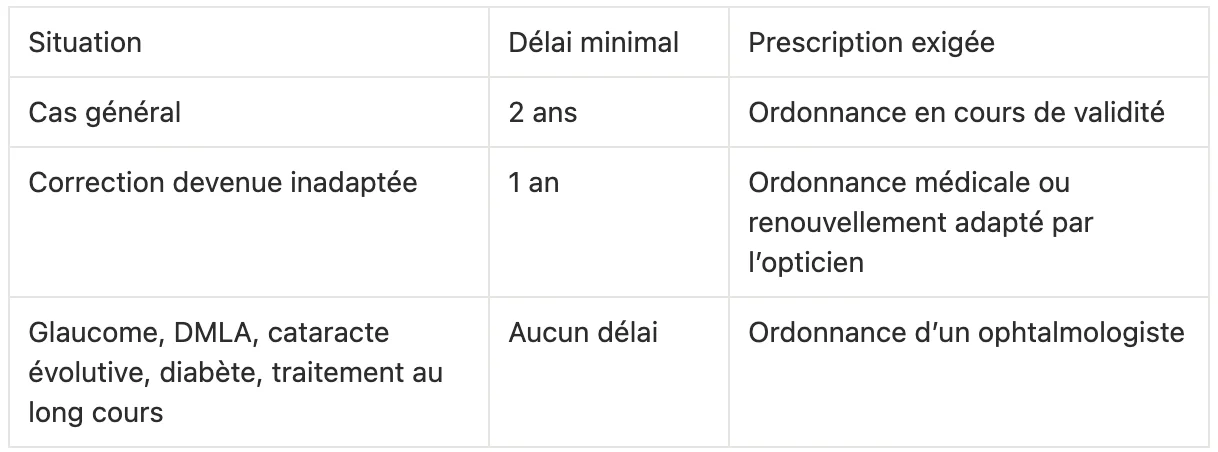
Source : ameli, règles de renouvellement des lunettes en vigueur en 2026.
Lorsque la correction a évolué, un nouvel équipement peut être remboursé au bout d’un an. Certaines pathologies oculaires, comme le glaucome, la DMLA ou une cataracte évolutive, et certaines maladies générales, comme le diabète, permettent même un renouvellement sans délai minimal. Dans tous ces cas, l’ordonnance doit mentionner la situation qui justifie le renouvellement anticipé. Il est donc utile de demander à l’ophtalmologiste de le préciser explicitement lors de la consultation.
Compter sur un remboursement après une casse ou une perte
Une paire de lunettes cassée ou égarée ne donne droit à aucun remboursement anticipé. L’Assurance Maladie précise que le bris ou la perte de tout ou partie de l’équipement ne permettent pas d’avancer la date de prise en charge, sauf en cas de trouble neurologique grave. Le remplacement est alors payé en totalité par l’assuré si le délai de renouvellement n’est pas écoulé.
Pour se protéger contre ce risque, deux solutions existent. Certains opticiens proposent une garantie casse, gratuite ou payante, au moment de l’achat. Pour se protéger contre ce risque, deux solutions existent. Certains opticiens proposent une garantie casse, gratuite ou payante, au moment de l’achat. Il est aussi possible de souscrire une assurance spécifique pour ses lunettes, distincte de la complémentaire santé. Dans les deux cas, il faut lire les conditions avec attention, car ces garanties couvrent souvent la casse accidentelle mais excluent la perte ou le vol.
Choisir sa monture sans tenir compte du plafond de 100 €
Le plafond de 100 € sur la monture s’applique à tous les contrats responsables, quel que soit le niveau de la formule souscrite. Une monture à 250 € laisse donc au moins 150 € à la charge de l’assuré, même avec la meilleure garantie optique du marché.
Cet écart se répète à chaque renouvellement et se double pour un couple de retraités qui s’équipent tous les deux. Avant de choisir un modèle, il est utile de demander à l’opticien les montures dont le prix reste inférieur à ce plafond, ou celles du panier 100 % Santé si l’esthétique passe au second plan.
Changer de mutuelle juste avant de renouveler ses lunettes
Changer de complémentaire santé peut faire baisser sa cotisation ou améliorer sa couverture optique. Après la première année de contrat, la résiliation est possible à tout moment. Le calendrier compte pourtant beaucoup. De nombreux contrats appliquent un délai de carence sur l’optique, c’est-à-dire une période pendant laquelle la garantie n’est pas encore active. Certains assureurs le suppriment lorsque l’assuré prouve qu’il était déjà couvert par un contrat équivalent, mais ce n’est jamais automatique.
La règle la plus prudente consiste à faire renouveler ses lunettes avant de résilier son ancien contrat, ou à vérifier par écrit la durée de carence prévue par le nouveau. Il faut également surveiller la validité de son ordonnance. Au-delà de 42 ans, une prescription de verres correcteurs reste valable 3 ans pour un renouvellement, sauf mention contraire du médecin. Pendant cette période, l’opticien peut, sous conditions, adapter la correction après avoir contrôlé la vue, sans exiger une nouvelle ordonnance. Cette possibilité évite d’attendre un rendez-vous chez l’ophtalmologiste lorsque le calendrier du changement de mutuelle est serré.
Signer sans comparer le devis normalisé ni passer par un réseau de soins
Avant toute vente, l’opticien a l’obligation de remettre un devis normalisé. Ce document doit détailler le prix et les caractéristiques des produits, le coût des options et la prise en charge prévue par la complémentaire santé. Il doit aussi comporter une offre complète 100 % Santé, et peut proposer une formule mixte qui associe une monture 100 % Santé à des verres à prix libres. Comparer ces lignes permet de mesurer exactement ce que coûte le choix d’un équipement hors panier.
Les réseaux de soins constituent un autre levier. De nombreuses mutuelles ont négocié des tarifs avec des opticiens partenaires, souvent assortis du tiers payant, ce qui évite d’avancer les frais. Certains contrats remboursent même mieux un équipement acheté dans leur réseau. L’assuré reste libre de choisir son opticien, mais il a tout intérêt à vérifier si un partenaire est installé près de chez lui avant de demander ses devis.
Choisir le bon niveau de garantie optique après 65 ans
Le bon contrat optique se construit d’abord à partir de son propre équipement et de la fréquence à laquelle on le renouvelle. Il reste ensuite à arbitrer entre les différentes façons de s’équiper, sans oublier l’aide prévue pour les retraités aux revenus modestes.
Partir de son équipement réel et de son rythme de renouvellement
La meilleure base de travail reste sa dernière facture d’opticien, accompagnée de l’ordonnance correspondante. Ces deux documents indiquent le type de verres porté, leur catégorie (simples, complexes ou très complexes), le prix payé pour la monture et pour les verres, ainsi que la somme réellement remboursée par la mutuelle. L’écart entre ces montants montre immédiatement si la garantie actuelle est adaptée.
Le rythme de renouvellement compte tout autant. Une personne dont la vue est stable change en général de lunettes tous les deux ans, voire moins souvent. À l’inverse, un retraité suivi pour un glaucome, une DMLA ou une cataracte évolutive peut avoir besoin de plusieurs équipements sur la même période. Dans ce second cas, il faut vérifier que la mutuelle rembourse bien chaque renouvellement autorisé par la réglementation, et pas un seul équipement tous les deux ans.
Une fois ces éléments réunis, le calcul devient simple. Il consiste à comparer le surcoût de cotisation d’une formule optique renforcée avec le gain de remboursement qu’elle apporte sur deux ans. Par exemple, un renfort facturé 10 € par mois coûte 240 € sur deux ans. Il n’est rentable que s’il rembourse au moins 240 € de plus sur la prochaine paire. Si ce n’est pas le cas, mieux vaut garder une garantie optique modeste et consacrer ce budget à d’autres postes, par exemple ceux qui découlent d'une situation de dépendance légère.
Arbitrer entre 100 % Santé, panachage et classe B
Pour une correction stable et peu complexe, le panier 100 % Santé suffit souvent. Les verres offrent les mêmes garanties techniques que les verres à prix libres et le reste à charge est nul. Dans ce cas, une garantie optique de base est suffisante, et il est inutile de payer une formule renforcée sur ce poste.
Pour un porteur de verres progressifs qui tient à choisir sa monture, le panachage est généralement la solution la plus économique. Les verres 100 % Santé sont intégralement pris en charge, et seule la monture relève du forfait de la mutuelle, dans la limite du plafond de 100 €. Une garantie qui couvre correctement la monture suffit donc, sans qu’il soit nécessaire de viser les forfaits les plus élevés.
Une formule optique renforcée se justifie surtout dans deux situations. La première concerne les personnes qui souhaitent des verres à prix libres, par exemple pour bénéficier d’un design de verres progressifs particulier. La seconde concerne celles dont la correction est très forte ou dont la vue évolue rapidement. Il faut alors viser un forfait proche des plafonds réglementaires présentés plus haut, sans aller au-delà, puisqu’un contrat responsable ne peut de toute façon pas les dépasser.
Les aides pour les revenus modestes : la Complémentaire santé solidaire
Les retraités aux ressources limitées peuvent bénéficier de la Complémentaire santé solidaire (CSS), attribuée par l’Assurance Maladie sous conditions de revenus. Selon la situation du foyer, elle est gratuite ou soumise à une participation mensuelle qui dépend de l’âge. Cette participation s’élève à 25 € par mois entre 60 et 69 ans et à 30 € par mois à partir de 70 ans. Son niveau reste nettement inférieur à celui d’une mutuelle senior classique.
En optique, la CSS fonctionne comme le 100 % Santé. Son panier de lunettes est aligné sur celui du 100 % Santé, avec les mêmes conditions de prise en charge. Le bénéficiaire peut donc obtenir des lunettes sans reste à charge, à condition de rester dans ce panier.
Ce point est essentiel. Un bénéficiaire de la CSS qui choisit un équipement à prix libres perd son régime préférentiel et n’est remboursé que dans les conditions applicables à tous les assurés. Comme la Sécu ne verse que quelques centimes sur une paire de classe B, il paie alors la quasi-totalité de la facture. Le panachage d’une monture à prix libres avec des verres 100 % Santé reste possible, mais la monture est alors presque entièrement à la charge du bénéficiaire.
Pour savoir si l’on peut prétendre à la CSS, un simulateur est disponible sur le compte ameli. La demande s’effectue ensuite en ligne ou auprès de sa caisse d’Assurance Maladie.
Optique après 65 ans : ce qu’il faut retenir
Après 65 ans, la qualité d’une garantie optique ne se mesure ni au pourcentage affiché ni au prix de la cotisation. Elle dépend du montant en euros réellement versé pour le type de verres que l’on porte, dans les limites fixées par la réglementation. Le panier 100 % Santé et le panachage permettent souvent de réduire fortement la facture, à condition de connaître le plafond de la monture et les règles de renouvellement. Il faut aussi tenir compte des exceptions liées aux pathologies de l’œil, très fréquentes à cet âge. Pour comparer les formules et choisir un niveau de couverture adapté à sa vue comme à son budget, il peut être utile de se faire accompagner par un courtier comme Groupe Hueber Assurances. Le plus simple pour commencer reste de ressortir sa dernière facture d’opticien et de la confronter à son tableau de garanties.


