

Après 60 ans, les séances de rééducation, les passages d’un infirmier et les bilans sanguins de contrôle peuvent s’inviter de manière plus régulière dans votre quotidien. Pris un par un, ces soins coûtent peu, mais leur répétition finit par peser sur votre budget santé.
Cet article explique d’abord comment l’Assurance maladie rembourse le kiné, l’infirmier et les analyses, à quelles conditions, et ce que change une affection de longue durée. Il détaille ensuite les franchises et participations forfaitaires qu’aucune mutuelle ne rembourse, leurs nouveaux plafonds depuis le 1er octobre 2026 et leur poids sur une année de soins. Il précise aussi ce que la complémentaire couvre réellement, du ticket modérateur aux frais facturés à domicile, jusqu’aux soins hors nomenclature. Enfin, des repères vous seront donnés pour lire votre tableau de garanties, ajuster votre niveau de couverture et éviter l’avance de frais. Les conseillers de Groupe Hueber Assurances vous aident à vérifier que votre contrat protège bien ces soins du quotidien, sans vous faire payer des garanties superflues. Comprendre ces mécanismes reste le meilleur moyen de choisir une mutuelle senior adaptée.
Kiné, infirmier, analyses : comment l’Assurance maladie rembourse ces soins après 60 ans
Ces trois postes suivent une même mécanique de remboursement, dont le taux et la base de calcul déterminent ce qui reste à payer. Il faut ensuite remplir certaines conditions pour être remboursé, et une reconnaissance en affection de longue durée modifie la répartition des frais.
Un remboursement à 60 % qui laisse un ticket modérateur de 40 %
L’Assurance maladie rembourse les actes des auxiliaires médicaux et les analyses de biologie à 60 % de leur tarif conventionnel. Une consultation de médecin est remboursée à 70 %. Les 40 % restants forment le ticket modérateur, c’est-à-dire la part que la complémentaire santé est appelée à prendre en charge.
Ce pourcentage porte sur un tarif fixé au niveau national, et non sur un prix décidé librement par le soignant. Les kinésithérapeutes et les infirmiers conventionnés appliquent ce tarif dans la très grande majorité des cas. Les laboratoires facturent leurs actes selon la nomenclature de biologie médicale, sans dépassement possible.
Un exemple chiffré permet de mesurer l’enjeu : la séance de rééducation la plus fréquente, qui traite les affections orthopédiques et rhumatologiques, a été revalorisée au 1er janvier 2026. Son tarif s’obtient en multipliant un coefficient par une lettre clé de 2,21 € en métropole, ce qui donne environ 17,90 € la séance. L’Assurance maladie en verse 10,74 € et le ticket modérateur atteint 7,16 €, avant déduction de la franchise. Pour une rééducation de 30 séances après une prothèse de genou, le ticket modérateur dépasse ainsi 210 € sur l’ensemble du traitement.
Les actes infirmiers fonctionnent de la même façon. Leur lettre clé doit être revalorisée à partir de novembre 2026, dans le cadre du dernier accord conventionnel de la profession.
Ordonnance ou accès direct : les conditions pour être remboursé
En règle générale, ces trois catégories de soins ne sont remboursées que sur prescription médicale. Les réformes récentes assouplissent toutefois cette exigence pour certains soignants.
Depuis la loi du 19 mai 2023 sur l’accès aux soins, un kinésithérapeute qui exerce en maison de santé, en centre de santé ou en établissement peut recevoir un patient sans ordonnance. En l’absence de diagnostic médical préalable, cette prise en charge est limitée à 8 séances. Le kinésithérapeute doit aussi transmettre un compte rendu au médecin traitant. Une expérimentation étend ce dispositif aux kinésithérapeutes membres d’une communauté professionnelle territoriale de santé, dans quelques départements seulement.
Pour les infirmiers, l’accès direct concerne les pansements de plaies non chirurgicales à compter du 1er janvier 2027. Jusqu’à cette date, une ordonnance reste nécessaire pour que ces soins soient remboursés.
Les analyses obéissent à une double condition : elles doivent être prescrites et figurer à la nomenclature. Un examen absent de cette liste reste entièrement à la charge du patient, même avec une ordonnance.
Le dosage de la vitamine D, souvent demandé après 60 ans, illustre bien ce piège. Il n’est remboursé que dans des situations précises, par exemple chez une personne âgée qui fait des chutes répétées ou dans le suivi de certaines pathologies osseuses. En dehors de ces indications, le laboratoire facture l’examen au prix plein.
L’ALD (affection de longue durée) supprime le ticket modérateur, mais pas toutes les dépenses
Lorsqu’une ALD est reconnue, les soins liés à cette maladie sont pris en charge à 100 % de la base de remboursement, selon le protocole de soins rédigé par le médecin traitant. Cela concerne par exemple la rééducation après un accident vasculaire cérébral, les injections d’insuline réalisées par un infirmier ou les bilans sanguins de suivi d’une insuffisance rénale. Le ticket modérateur disparaît alors sur ces actes.
Cette exonération reste cependant partielle. Les soins sans rapport avec l’affection continuent d’être remboursés au taux habituel : une séance de kiné pour une épaule douloureuse chez un patient diabétique en ALD sera prise en charge à 60 %. Les franchises et les participations forfaitaires continuent par ailleurs d’être prélevées, tout comme les éventuels frais facturés au-delà du tarif conventionnel. Pour un senior en ALD qui enchaîne les soins, ces petites sommes non remboursées représentent une part importante du reste à charge.
Franchises et participations forfaitaires : la part qu’aucune mutuelle ne rembourse
Sur des soins répétés, une partie du reste à charge échappe à toute complémentaire santé, quel que soit le niveau de garantie choisi. Il faut donc en connaître les montants, les nouveaux plafonds annuels fixés à l’automne 2026 et leur poids réel sur une année de soins.
1 € par acte paramédical, 2 € par analyse
L’Assurance maladie déduit une franchise de 1 € de son remboursement pour chaque séance de kinésithérapie et chaque acte infirmier. Ce montant est identique pour chaque boîte de médicaments délivrée en pharmacie. Pour les actes paramédicaux, la retenue ne peut dépasser 4 € par jour. Un patient qui reçoit le même jour la visite de son infirmier et une séance chez son kiné ne paie donc pas plus que ce plafond.
Les analyses de biologie relèvent d’un autre mécanisme, la participation forfaitaire. Elle s’élève à 2 € par acte et s’applique aussi aux consultations de médecin et aux examens de radiologie. Un bilan sanguin qui comprend plusieurs examens peut entraîner plusieurs participations le même jour, dans la limite de 8 € pour un même laboratoire.
Ces deux prélèvements ont été relevés en 2024 et présentent une particularité commune : les contrats responsables, qui représentent la quasi-totalité des mutuelles, n’ont pas le droit de les rembourser. Lorsque le soignant pratique le tiers payant, la somme n’est pas réclamée au comptoir. Elle est alors retenue plus tard, sur un remboursement suivant de l’Assurance maladie.
Certains assurés en sont exonérés, comme les bénéficiaires de la Complémentaire santé solidaire. Les patients en affection de longue durée, en revanche, y restent soumis.
Des plafonds annuels relevés au 1er octobre 2026
Ces retenues sont plafonnées sur l’année civile, mais les plafonds viennent d’augmenter. Un décret du 11 septembre 2026 porte le maximum annuel des franchises médicales de 50 € à 70 € par personne. Il relève dans les mêmes proportions celui des participations forfaitaires, qui passe à 70 €. Le montant cumulé qui peut rester à la charge d’un assuré atteint donc 140 € par an, contre 100 € auparavant.
Les montants prélevés à chaque acte restent inchangés : seule la limite annuelle progresse. Cette réforme touche donc peu les personnes qui consultent rarement. Elle pèse en revanche sur celles qui atteignent déjà les anciens plafonds, c’est-à-dire en grande partie des seniors qui cumulent rééducation, soins infirmiers réguliers, traitements quotidiens et bilans de contrôle.
Simulation : une année de soins réguliers
Prenons le cas fictif d’Iris, retraitée de 72 ans, suivie pour un diabète et une arthrose du genou. Sur une année complète, elle suit une rééducation de 30 séances de kiné et reçoit la visite de son infirmier une fois par semaine. Elle retire aussi trois boîtes de médicaments par mois, consulte son médecin huit fois et fait réaliser un bilan sanguin chaque trimestre.
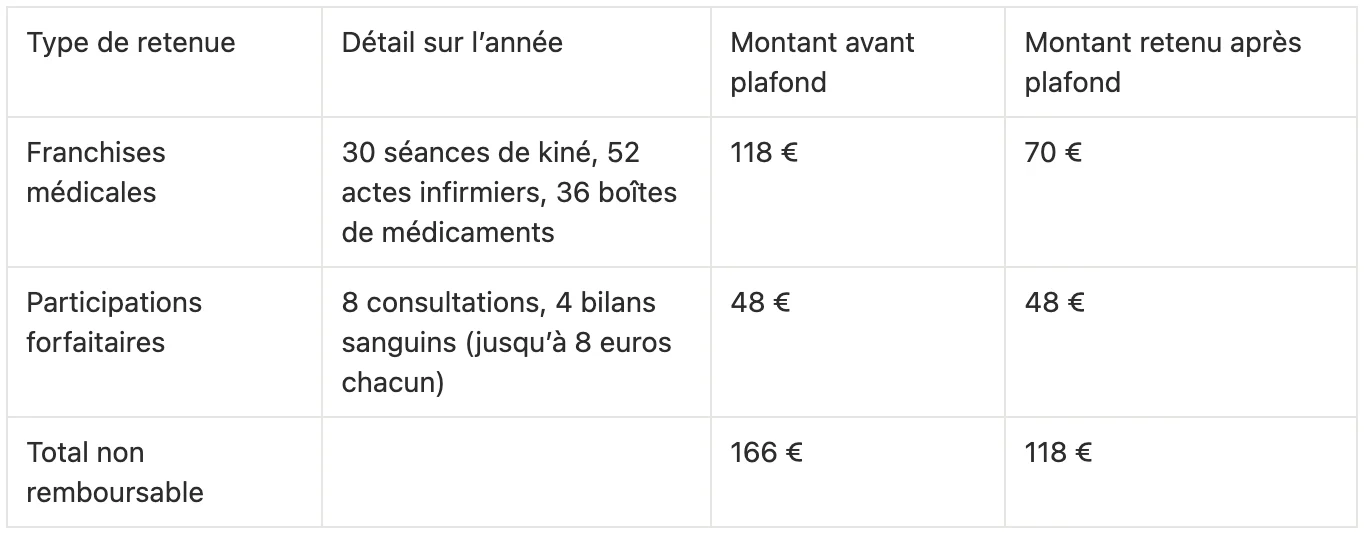
Exemple fictif établi à partir des montants et des plafonds en vigueur depuis le 1er octobre 2026 (source : service-public.gouv.fr et ameli.fr), sur une année civile complète ; les montants réels varient selon les soins et la situation de chaque assuré.
Avec les anciens plafonds, Iris aurait supporté 98 € de franchises et de participations. Elle en paie désormais 118 €, soit 20 € de plus sans avoir modifié sa consommation de soins.
Cette somme s’ajoute aux éventuels frais que sa mutuelle ne couvre pas. Aucune formule, même haut de gamme, ne permet de la réduire. C’est pourquoi le choix d’une mutuelle pour ces soins fréquents doit se concentrer sur ce que le contrat peut réellement prendre en charge.
Ce que la mutuelle prend réellement en charge sur ces soins
Pour le kiné, l’infirmier et les analyses, la complémentaire santé intervient d’abord sur le ticket modérateur, que la réglementation lui impose déjà de couvrir. Il faut ensuite regarder deux zones qui font la différence entre deux contrats : les frais facturés à domicile ou au-delà du tarif conventionnel, et les soins que l’Assurance maladie ne rembourse pas du tout.
Le ticket modérateur, déjà garanti par tout contrat responsable
La quasi-totalité des complémentaires santé vendues en France sont des contrats dits « responsables », car ce statut leur ouvre droit à une fiscalité allégée. En contrepartie, la loi leur impose un socle minimal de garanties. Elles doivent notamment rembourser l’intégralité du ticket modérateur sur les soins pris en charge par l’Assurance maladie. Les seules exceptions concernent les médicaments à service médical rendu modéré ou faible, l’homéopathie et les cures thermales.
Les séances de kinésithérapie, les actes infirmiers et les analyses de biologie ne figurent pas parmi ces exceptions. Le ticket modérateur de la séance de rééducation calculé plus haut est donc remboursé par n’importe quel contrat responsable, y compris par la formule la plus économique. Il en va de même pour un pansement réalisé par un infirmier ou un bilan sanguin prescrit par le médecin traitant.
Une garantie affichée à 100 % de la base de remboursement suffit donc dans la grande majorité des situations. Un niveau plus élevé, à 150 % ou 200 %, ne sert que si le soignant facture plus que le tarif conventionnel. Ce cas existe chez ces professionnels, mais il reste limité.
Dépassements exceptionnels et déplacements à domicile : les frais à surveiller
Les kinésithérapeutes et infirmiers conventionnés ne peuvent dépasser le tarif fixé par l’Assurance maladie qu’en cas d’exigence particulière du patient. Il peut s’agir d’un rendez-vous demandé en dehors des horaires habituels du cabinet, ou d’une visite à domicile alors que l’état de santé ne la justifie pas. Ce supplément s’appelle un dépassement exceptionnel. L’Assurance maladie ne le rembourse jamais, et seule une garantie supérieure à 100 % de la base de remboursement permet d’en couvrir une partie.
Les soins à domicile entraînent par ailleurs des frais de déplacement facturés en plus de l’acte. Il s’agit d’un forfait pour chaque visite, auquel s’ajoutent des indemnités kilométriques lorsque le patient vit hors agglomération. Ces frais sont remboursés au même taux que le soin lui-même, à condition que le déplacement soit justifié par l’état du patient. Le ticket modérateur correspondant est donc lui aussi couvert par tout contrat responsable.
Pour un senior qui reçoit chaque semaine la visite d’un infirmier en zone rurale, l’enjeu ne se situe donc pas dans le pourcentage de remboursement. Il porte plutôt sur la mention du domicile sur l’ordonnance, sans laquelle les frais de déplacement ne sont pas pris en charge.
Les soins hors nomenclature : la vraie différence entre deux contrats
Une partie des soins consommés après 60 ans échappe entièrement à l’Assurance maladie. C’est le cas des séances de kinésithérapie réalisées sans prescription en dehors du cadre de l’accès direct, comme les massages de confort. L’ostéopathie, souvent sollicitée pour des douleurs de dos ou de cervicales, n’est pas non plus remboursée. Les soins de pédicurie ne sont pris en charge que pour les patients diabétiques dont les pieds présentent un risque de lésion. Enfin, les analyses absentes de la nomenclature, ou réalisées hors des indications prévues, restent à la charge du patient.
Pour ces dépenses, le pourcentage de la base de remboursement ne joue aucun rôle, puisqu’il n’existe aucune base. Seuls des forfaits exprimés en euros peuvent les couvrir. Ces forfaits apparaissent généralement sous les intitulés « médecines douces », « médecines complémentaires » ou « prévention » dans le tableau de garanties. Ils prévoient le plus souvent un montant par séance et un nombre maximal de séances par an.
C’est sur ces lignes que deux contrats de prix comparable peuvent réellement se distinguer pour un senior qui consulte régulièrement. Un contrat qui affiche des pourcentages élevés sur les soins courants mais aucun forfait hors nomenclature apporte souvent moins qu’un contrat plus modeste sur les pourcentages et doté de forfaits bien calibrés.
Bien choisir sa mutuelle senior quand on a des soins réguliers
Pour bien choisir une mutuelle quand on reçoit des soins réguliers, comme pour les besoins concernant l'optique ou l'audition, il faut d’abord repérer les bonnes lignes dans le tableau de garanties, puis ajuster le niveau de couverture à ce dont on a réellement besoin. Il faut aussi vérifier les services qui facilitent le quotidien, car leur intérêt grandit avec la fréquence des soins.
Repérer les lignes « auxiliaires médicaux » et « analyses » dans le tableau de garanties
Les tableaux de garanties ne nomment pas ces soins de la même façon d’un assureur à l’autre. La kinésithérapie et les soins infirmiers apparaissent souvent sous la mention « auxiliaires médicaux », parfois sous celle de « soins paramédicaux ». Les analyses figurent généralement sous l’intitulé « examens de laboratoire » ou « biologie ». Chez de nombreux assureurs, ces lignes sont regroupées dans une rubrique plus large consacrée aux soins courants, à côté des consultations et de la pharmacie.
Une fois ces lignes repérées, il faut vérifier si le pourcentage indiqué inclut ou non le remboursement de l’Assurance maladie. Dans la plupart des contrats, une garantie de 100 % de la base de remboursement s’entend Sécurité sociale comprise. La mutuelle complète alors simplement ce que l’Assurance maladie ne verse pas, c’est-à-dire le ticket modérateur. Certains tableaux précisent ce point dans leurs notes de bas de page, qu’il vaut la peine de lire attentivement.
Les forfaits consacrés aux soins non remboursés méritent la même attention. Il faut regarder le montant prévu par séance, le nombre de séances couvertes chaque année, et vérifier si l’enveloppe est commune à plusieurs pratiques ou réservée à chacune d’elles. Certains contrats exigent aussi que le praticien soit diplômé ou inscrit à un registre professionnel, une condition à contrôler avant de prendre rendez-vous chez un ostéopathe.
Ne pas surpayer un pourcentage inutile
Après 60 ans, la tentation est forte de choisir la formule la plus élevée par précaution. Sur le kiné, l’infirmier et les analyses, ce réflexe coûte souvent cher pour un bénéfice limité. Ces professionnels facturent presque toujours le tarif conventionnel, et le ticket modérateur est déjà couvert par tout contrat responsable. Un pourcentage élevé sur ces lignes ne rembourse donc que les rares dépassements exceptionnels.
Avant de comparer les offres, le plus simple est de consulter ses relevés de remboursement de l’année écoulée sur son compte ameli. On y voit le nombre de séances et d’actes réalisés, les montants facturés et les éventuels dépassements. Ce bilan indique si le besoin porte sur le remboursement au-delà du tarif conventionnel ou plutôt sur des soins non remboursés comme l’ostéopathie ou la pédicurie.
Le budget économisé sur ces lignes peut ensuite être reporté sur les postes où le reste à charge est réellement élevé. Il s’agit notamment de l’hospitalisation, des prothèses dentaires hors 100 % Santé et des aides auditives haut de gamme. Une mutuelle bien construite pour un senior équilibre ainsi un socle suffisant sur les soins courants et des renforts ciblés sur les dépenses lourdes. Si le contrat actuel ne correspond plus à ce profil, il peut être résilié à tout moment après un an d’adhésion.
Tiers payant et télétransmission : éviter l’avance de frais sur des soins répétés
Le tiers payant dispense le patient d’avancer les frais, car le soignant est payé directement par l’Assurance maladie et par la mutuelle. Cette facilité compte peu pour une consultation isolée. Elle change la vie lorsqu’on enchaîne des dizaines de séances de rééducation ou des passages infirmiers chaque semaine. La plupart des infirmiers et des laboratoires le pratiquent, et de nombreux kinésithérapeutes aussi, à condition de présenter sa carte Vitale et la carte de tiers payant de sa complémentaire.
La télétransmission joue un rôle tout aussi utile lorsque le tiers payant ne s’applique pas. Elle permet à l’Assurance maladie de transmettre automatiquement chaque remboursement à la mutuelle, qui verse alors sa part sans démarche de l’assuré. Il suffit que la complémentaire soit bien enregistrée auprès de sa caisse, ce que l’on peut vérifier sur son compte ameli. Sans cette liaison, il faut envoyer soi-même chaque décompte, une contrainte vite pesante quand les soins se répètent.
Kiné, infirmier, analyses : ce qu’il faut retenir avant de choisir sa mutuelle
Sur le kiné, l’infirmier et les analyses, le reste à charge d’un senior dépend rarement du pourcentage affiché dans le tableau de garanties. Le ticket modérateur est déjà couvert par tout contrat responsable, tandis que les franchises et les participations forfaitaires restent dues quelle que soit la formule choisie. La différence entre deux mutuelles se joue donc ailleurs. Elle tient aux forfaits prévus pour les soins non remboursés, à la prise en charge des éventuels dépassements et à la simplicité des remboursements grâce au tiers payant. Avant de changer de contrat ou de monter en gamme, mieux vaut partir de ses relevés de soins de l’année écoulée pour identifier ses vrais besoins. Groupe Hueber Assurances peut réaliser cette analyse avec vous et vous orienter vers une mutuelle senior qui renforce les postes utiles sans alourdir inutilement votre cotisation. Bien couvert sur l’essentiel, chacun peut alors aborder ses soins réguliers avec davantage de sérénité.


