

Votre compromis est signé, la banque est prête à vous suivre, et l’assureur vient de refuser de vous couvrir. Ce refus ne condamne pas pour autant votre achat. Il faut d’abord savoir de quoi il s’agit : refus total, refus partiel ou ajournement, avec leur fréquence réelle, et un motif qui peut tenir à la santé, à l’âge, au métier ou à un sport. Vous pourrez ensuite obtenir l’explication écrite de la décision, vérifier si la loi Lemoine ou le droit à l’oubli vous dispensent de questionnaire médical, et vous appuyer sur les trois niveaux d’examen et les aides de la convention AERAS. Pour décrocher une couverture, vous pouvez solliciter d’autres assureurs, négocier une exclusion ou une surprime, revoir le montant, la durée et les quotités du prêt, ou proposer à la banque une garantie de remplacement. Des recours existent enfin si la banque écarte votre contrat ou si la convention n’a pas été appliquée, de même que des moyens de protéger votre compromis. Chez Groupe Hueber Assurances, nous traitons ces dossiers au quotidien, et quand un assureur vous dit non, nous, nous n’avons pas encore dit notre dernier mot.
Refus d’assurance emprunteur : ce qu’il recouvre et pourquoi il survient
Le mot « refus » désigne en réalité plusieurs décisions de l’assureur, et un refus pur et simple est beaucoup plus rare qu’on ne le croit. Les raisons qui le motivent ne relèvent pas toutes de la santé, et cette distinction détermine les recours dont vous disposez.
Refus total, refus partiel ou ajournement : des décisions plus nuancées qu’il n’y paraît
Lorsqu’il étudie votre dossier, l’assureur ne choisit pas seulement entre « oui » et « non ». Il peut vous accepter aux conditions standard du contrat ou appliquer une surprime, c’est-à-dire une majoration de la cotisation. Il peut aussi exclure ou limiter une garantie, par exemple en écartant toute prise en charge liée à une pathologie déjà connue. Quand votre situation médicale évolue encore, il peut ajourner sa décision, le temps qu’un traitement se termine ou que des examens confirment une stabilisation. Le refus total n’intervient qu’en dernier lieu.
Le refus partiel est une situation courante. L’assureur accepte de couvrir le décès mais refuse la garantie incapacité-invalidité. Ce n’est pas forcément bloquant, car tout dépend des garanties que votre banque exige pour accorder le prêt. Une banque peut aussi refuser le contrat que vous lui présentez à la place du sien : cette situation obéit à d’autres règles, présentées dans la partie consacrée aux recours.
Les statistiques de la convention AERAS donnent la mesure du phénomène. En 2024, les assureurs ont instruit 2 975 584 demandes d’assurance de prêt. Seules 7,4 % d’entre elles présentaient un risque aggravé de santé. Parmi ces dossiers jugés plus risqués, 93,6 % ont tout de même reçu une proposition couvrant au moins le décès. Même au dernier niveau d’examen, réservé aux situations médicales les plus lourdes, 42,1 % des demandes ont abouti à une offre. Au total, les refus et ajournements prononcés à ce stade ne représentent que 0,10 % de l’ensemble des demandes instruites.
Le tableau ci-dessous montre que la décision varie fortement selon la garantie demandée. Il porte sur les dossiers à risque aggravé de santé ayant reçu une proposition en 2024, hors dossiers examinés au troisième niveau.
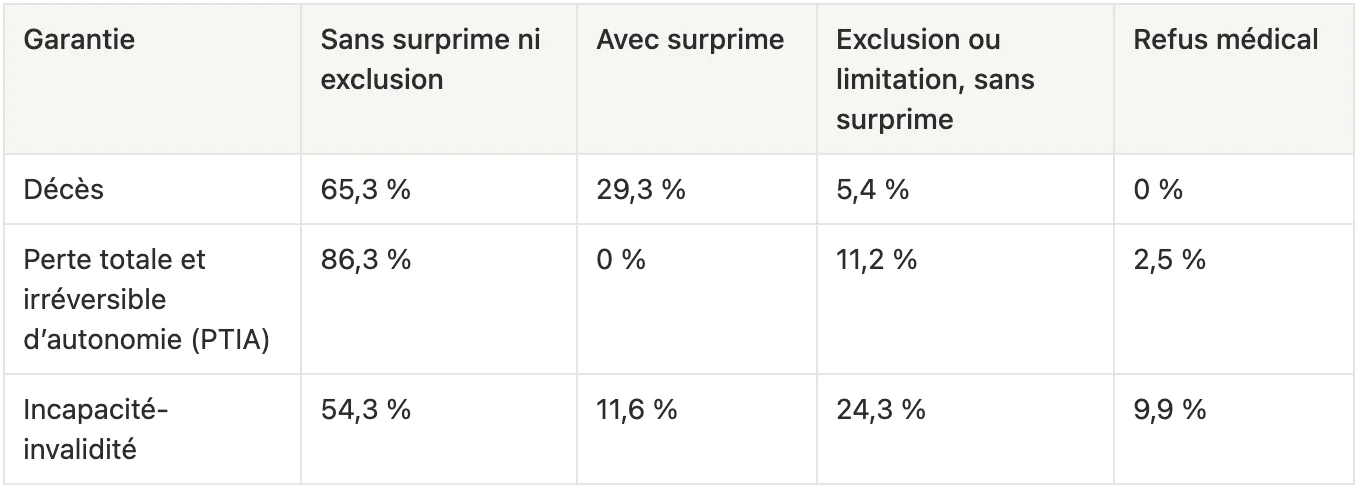
Lorsqu’une offre est faite, elle couvre donc toujours le décès, et les restrictions se concentrent sur l’incapacité et l’invalidité.
Santé, âge, métier, sports : les motifs de refus
L’état de santé reste la première cause de refus ou de surprime, après avoir rempli un questionnaire médical. Une maladie chronique, un cancer récent, une pathologie cardiaque ou un trouble psychique peuvent conduire l’assureur à estimer que le risque de décès ou d’arrêt de travail dépasse la moyenne. Les affections du dos et certains troubles difficiles à objectiver par un examen donnent souvent lieu à une exclusion plutôt qu’à un refus.
L’âge pèse aussi, parce que le risque augmente avec les années et que chaque contrat fixe ses propres limites d’âge, à l’adhésion comme à la fin de la couverture. Un prêt long souscrit tardivement cumule ces deux contraintes.
D’autres motifs tiennent à votre mode de vie : un métier exposé (pompier, couvreur, militaire, convoyeur de fonds), un sport jugé dangereux (parachutisme, plongée, sports mécaniques, alpinisme) ou une résidence dans un pays considéré comme instable. Le dossier d’un co-emprunteur peut lui aussi compliquer la demande commune.
Il faut retenir une distinction essentielle à ce stade. La convention AERAS ne vise que les risques liés à la santé ou à un handicap. Un refus motivé par votre profession, votre pratique sportive ou votre âge ne passe donc pas par ce dispositif. Il se règle en se tournant vers un assureur spécialisé ou en négociant la couverture du risque exclu.
Réagir au refus : connaître le motif et faire valoir ses droits
Avant de démarcher un autre assureur, commencez par comprendre ce qui a bloqué votre dossier, puis vérifiez que l’assureur avait le droit de vous interroger sur votre santé. Si votre dossier relève de la convention AERAS, celle-ci vous ouvre aussi un parcours d’examen et des mécanismes d’aide qu’il faut connaître.
Obtenir le motif écrit du refus
Une réponse négative ne doit pas rester une simple notification. L’assureur doit vous indiquer les raisons de sa décision, et vous pouvez aller plus loin en demandant une explication détaillée à son médecin-conseil. Comme ces informations relèvent du secret médical, la réponse vous est adressée personnellement ou transmise au médecin de votre choix.
Peu d’emprunteurs font cette démarche. En avril 2024, les médecins-conseils des assureurs n’ont envoyé que 106 lettres explicatives en réponse à une demande de candidats à l’assurance, dont 93 % précisaient la pathologie en cause. Ce courrier vous apprend si le refus porte sur toutes les garanties ou sur une seule. Il vous permet aussi de vérifier que votre déclaration a été correctement interprétée et de préparer un dossier plus solide pour l’assureur suivant.
Questionnaire de santé supprimé, droit à l’oubli : les cas où l’assureur ne pouvait pas vous interroger
Depuis le 1er juin 2022, la loi Lemoine interdit à l’assureur de vous demander la moindre information médicale lorsque deux conditions sont réunies. La part assurée de vos crédits immobiliers ne doit pas dépasser 200 000 € par emprunteur, et le prêt doit être entièrement remboursé avant vos 60 ans. Si votre projet remplit ces critères, un refus fondé sur votre état de santé n’a pas lieu d’être.
Le droit à l’oubli protège de son côté les personnes qui ont été soignées pour un cancer ou une hépatite virale C. Vous n’avez pas à déclarer cette maladie si votre protocole thérapeutique est terminé depuis au moins 5 ans sans rechute et si le contrat d’assurance prend fin avant vos 71 ans. L’assureur ne peut alors ni majorer votre tarif ni exclure une garantie à cause de cet antécédent. Les éventuelles séquelles de la maladie doivent en revanche toujours figurer dans le questionnaire.
La convention AERAS : trois niveaux d’examen et des aides sur le coût
La convention AERAS s’applique automatiquement dès que votre questionnaire révèle un risque aggravé de santé qui empêche l’assureur de vous couvrir aux conditions standard. Votre demande suit alors un parcours progressif.
- Premier niveau. Le dossier est étudié selon les règles habituelles du contrat.
- Deuxième niveau. Un service médical spécialisé reprend le dossier. Il s’appuie sur un questionnaire propre à votre pathologie et peut vous réclamer des comptes-rendus ou des résultats d’examens.
- Troisième niveau. Si le deuxième niveau échoue, le dossier est transmis à un pool de réassureurs spécialisés dans les risques très aggravés. Cette étape n’est accessible que si le montant à assurer ne dépasse pas 420 000 €, prêt relais exclu pour l’achat d’une résidence principale, et si le contrat se termine avant vos 71 ans.
Ce parcours est rapide et souvent fructueux. Au deuxième niveau, le délai moyen de réponse était de 3,3 jours en 2024. Les deux premiers niveaux ont débouché sur une proposition dans 95,0 % des cas, contre 42,1 % au troisième.
La convention prévoit aussi une grille de référence. Pour certaines pathologies qui y figurent, l’assureur ne peut appliquer ni surprime ni exclusion ; pour d’autres, la surprime est plafonnée.
Si vos revenus sont modestes et que vous empruntez pour votre résidence principale ou votre activité professionnelle, un mécanisme d’écrêtement limite en outre le coût de la surprime. En 2024, 18 546 emprunteurs en ont bénéficié, et leur prime a été réduite de 38 % en moyenne.
Lorsque la garantie invalidité classique vous est refusée, l’assureur peut enfin proposer une garantie invalidité spécifique. Elle couvre l’invalidité lourde sans exclure la maladie déclarée, et 77 000 garanties de ce type ont été proposées en 2024.
Obtenir une couverture : changer d’assureur, adapter son dossier ou proposer une autre garantie
Un premier refus vous laisse plusieurs façons de rebondir : solliciter d’autres assureurs, améliorer les conditions qu’on vous propose et revoir la structure du prêt. Si aucune assurance ne peut être obtenue, il reste possible de convaincre la banque avec une autre forme de garantie.
Faire jouer la délégation et passer par un courtier spécialisé
Depuis la loi Lagarde de 2010, rien ne vous oblige à souscrire le contrat de groupe proposé par votre banque. Vous pouvez lui présenter le contrat de l’assureur de votre choix, à condition que ses garanties soient au moins équivalentes à celles qu’elle exige. Or chaque compagnie applique sa propre politique d’acceptation. Un dossier écarté par l’assureur partenaire de la banque peut tout à fait être accepté ailleurs, parfois sans surprime.
Beaucoup d’emprunteurs ne vont pourtant jamais au-delà de l’offre bancaire. En 2024, les contrats souscrits en délégation ne représentaient que 21,8 % des cotisations d’assurance des prêts immobiliers. Un refus du contrat de groupe signifie donc souvent qu’un seul assureur a examiné votre dossier.
Un courtier spécialisé dans les risques aggravés sait quels assureurs acceptent quelles pathologies, quels métiers et quels sports. Il peut déposer plusieurs demandes en parallèle et présenter votre dossier médical de la façon la plus lisible. La loi Lemoine vous laisse en outre la liberté de changer d’assurance à tout moment. Une offre imparfaite acceptée aujourd’hui pourra donc être remplacée plus tard, par exemple lorsque votre état de santé se sera stabilisé ou que vous aurez atteint le délai du droit à l’oubli.
Négocier une exclusion ou une surprime
Un refus partiel se discute. Lorsqu’une exclusion porte sur un sport à risque, de nombreux assureurs acceptent de couvrir cette activité moyennant une cotisation supplémentaire : on parle de rachat d’exclusion. Les exclusions liées au dos ou aux troubles psychiques peuvent aussi être rachetées, souvent sous conditions, comme une prise en charge limitée aux arrêts ayant entraîné une hospitalisation.
Le niveau de la surprime dépend largement de la qualité des informations médicales transmises. Des comptes-rendus récents, une attestation de stabilisation rédigée par votre spécialiste ou la preuve d’un suivi régulier rassurent davantage le médecin-conseil qu’un dossier ancien ou incomplet. Si vous avez arrêté de fumer, renseignez-vous sur la durée d’arrêt exigée par chaque contrat pour bénéficier du tarif non-fumeur.
Les surprimes restent le plus souvent modérées. En 2024, 43,5 % des surprimes appliquées à la garantie décès ne dépassaient pas 50 % du tarif standard, et 67 % restaient inférieures au doublement de ce tarif. Pour la garantie incapacité-invalidité, 57,7 % des surprimes se limitaient à 50 % du tarif standard. Une proposition très éloignée de ces niveaux mérite donc d’être comparée à d’autres offres.
Ajuster le montage du prêt : montant, durée, apport et quotités
La structure du financement peut faire basculer votre dossier dans un cadre plus favorable. Rester sous 200 000 € assurés par emprunteur, avec un remboursement terminé avant 60 ans, supprime tout questionnaire de santé. Ne pas dépasser 420 000 € et terminer le contrat avant 71 ans vous donne accès au troisième niveau d’examen AERAS et à la grille de référence. Un apport plus important ou une durée raccourcie peut suffire à franchir l’un de ces seuils.
Quand vous empruntez à deux, la répartition de la couverture devient un levier puissant, car les seuils s’apprécient sur la part assurée de chacun. Prenons un couple qui emprunte 300 000 € et dont l’un des membres présente un problème de santé. Si ce dernier est assuré à 60 %, sa part assurée tombe à 180 000 €, sous la barre des 200 000 €. Si son prêt se termine avant ses 60 ans, l’assureur ne peut alors lui poser aucune question médicale. Le co-emprunteur en bonne santé peut de son côté être assuré à 100 %, de sorte que la banque reste pleinement couverte.
Deux autres options existent pour un couple. Chacun peut souscrire son contrat auprès d’un assureur différent, celui qui accepte le mieux son profil. Plus rarement, la banque accepte de n’exiger d’assurance que sur un seul emprunteur, si ses revenus et le patrimoine du foyer sont solides. Cette solution laisse le co-emprunteur survivant seul face aux échéances en cas de décès de la personne non assurée, et elle doit être mesurée avec soin.
Proposer une garantie de remplacement à la banque
Lorsque toutes ces démarches échouent, l’assurance n’est plus la seule voie possible. Dans le cadre de la convention AERAS, les établissements de crédit se sont engagés à étudier d’autres garanties pour sécuriser un prêt immobilier.
- Le nantissement. Vous pouvez mettre en gage un contrat d’assurance-vie ou un portefeuille de titres que vous détenez déjà. L’épargne reste à votre nom, mais vous ne pouvez plus la retirer librement tant que le prêt n’est pas remboursé.
- L’hypothèque. Elle peut porter sur un autre bien immobilier que celui financé. En cas d’impayés prolongés, la banque peut faire vendre ce bien, et la formalité entraîne des frais de notaire ainsi que des frais de mainlevée si le prêt est soldé par anticipation.
- La caution d’un proche. Elle peut également convaincre la banque, mais la personne qui se porte caution s’engage à rembourser à votre place si vous ne le pouvez plus, ce qui peut l’exposer lourdement.
Toutes ces garanties protègent la banque, pas vos proches : en cas de décès ou d’invalidité, aucun assureur ne remboursera le prêt à votre place.
Contester un refus et sécuriser son achat
Les recours possibles dépendent de l’origine du blocage : une banque qui écarte votre contrat ne se conteste pas de la même façon qu’un assureur qui refuse de vous couvrir. Pendant ces démarches, vous devez aussi protéger votre projet d’achat pour ne pas perdre le bien ni votre dépôt de garantie.
La banque refuse votre délégation : délai de réponse, motivation et équivalence des garanties
Il arrive que l’assureur accepte de vous couvrir, mais que la banque refuse son contrat. Elle ne peut le faire que pour un seul motif : les garanties proposées ne sont pas équivalentes à celles qu’elle exige. Le prix plus bas du contrat que vous apportez n’est pas un argument recevable, pas plus que la préférence de la banque pour son propre assureur. L’application d’une surprime par votre assureur ne l’est pas davantage.
La banque dispose de 10 jours ouvrés à compter de la réception de votre demande complète pour vous répondre. Un éventuel refus doit être motivé par écrit et préciser les garanties jugées insuffisantes. Elle n’a pas non plus le droit de relever votre taux d’intérêt ou de vous facturer des frais parce que vous choisissez un contrat extérieur.
Pour vérifier si le refus tient, comparez le contrat avec la fiche standardisée d’information que la banque vous a remise : elle liste les critères d’équivalence qu’elle retient. Si une garantie manque réellement, demandez à votre assureur de compléter son offre. Si le contrat remplit déjà tous les critères, contestez la décision par lettre recommandée en joignant les pièces qui le prouvent, puis saisissez le médiateur de la banque si elle maintient sa position.
Médiation AERAS, médiateurs et ACPR : à qui vous adresser
Lorsque vous estimez que la convention AERAS n’a pas été respectée, la commission de médiation AERAS est l’interlocuteur adapté. En dehors des cas prévus par la grille de référence, la commission ne tranche ni les exclusions et limitations de garantie, ni le niveau de la prime ou de la surprime, qui relèvent de la politique commerciale de chaque assureur.
Son intervention est gratuite. Elle cherche un règlement amiable et facilite les échanges entre votre médecin et le médecin-conseil de l’assureur. Vous pouvez la saisir par courrier au 4 place de Budapest, CS 92459, 75436 Paris Cedex 09, ou par un formulaire en ligne pour être rappelé.
Son champ d’action a cependant des limites. La commission ne tranche ni les exclusions et limitations de garantie, ni le niveau de la prime ou de la surprime, qui relèvent de la politique commerciale de chaque assureur. Elle ne se prononce pas non plus sur la décision de la banque d’accorder ou non le crédit, ni sur un prêt déjà en place.
Pour les autres litiges, adressez d’abord une réclamation écrite au professionnel concerné. Sans réponse satisfaisante, vous pouvez saisir gratuitement le médiateur de votre banque si le désaccord porte sur elle ou sur son contrat de groupe. Si le litige vous oppose à un assureur choisi en délégation, c’est la Médiation de l’Assurance qui est compétente. Le médiateur dispose en principe de 90 jours pour rendre son avis. L’Autorité de contrôle prudentiel et de résolution (ACPR) peut aussi recevoir un signalement de pratique irrégulière, mais elle ne règle pas les litiges individuels. Le tribunal reste le dernier recours.
Protéger le compromis pendant les démarches
Les délais d’un achat immobilier laissent peu de marge. Le plus sûr est de lancer votre demande d’assurance dès la signature du compromis, voire dès que votre projet de financement est arrêté, surtout si vous savez que votre dossier médical sera examiné de près. Gardez aussi en tête qu’une proposition obtenue au deuxième niveau AERAS reste valable 4 mois.
Si vous financez votre achat par un crédit, le compromis comporte une condition suspensive d’obtention de prêt. Si aucune banque ne vous accorde le financement dans le délai prévu, faute d’assurance par exemple, la vente est annulée et le vendeur doit vous restituer votre dépôt de garantie. Ce mécanisme ne vous protège toutefois que si vous avez effectivement déposé des demandes conformes aux caractéristiques inscrites dans le compromis. Conservez donc tous les courriers de refus, qu’ils viennent des banques ou des assureurs.
Lorsque l’examen de votre dossier au titre d’AERAS est encore en cours à l’approche de l’échéance, proposez au vendeur de prolonger le délai par un avenant au compromis. Dès la négociation de l’avant-contrat, vous pouvez aussi demander un délai plus long que celui proposé par défaut si vous anticipez des difficultés d’assurance.
Un refus d’assurance emprunteur ouvre une démarche, il ne clôt pas le projet
Face à un refus, la méthode compte davantage que la rapidité. Commencez par demander le motif précis, puis vérifiez que vos droits ont été respectés, qu’il s’agisse de la suppression du questionnaire, du droit à l’oubli ou du parcours prévu par la convention AERAS. Mettez ensuite plusieurs assureurs en concurrence et ajustez le montage du prêt si un seuil est à portée de main. Les garanties alternatives n’interviennent qu’en dernier ressort, tandis que les recours se justifient dès qu’une règle n’a pas été appliquée.
Chez Groupe Hueber Assurances, nous menons ces démarches en parallèle et ciblons d’emblée les assureurs les plus ouverts à votre profil, ce qui fait gagner un temps précieux quand l’échéance du compromis approche. Et si la première proposition n’est pas idéale, rappelez-vous que la loi vous permet de changer d’assurance à tout moment : une meilleure offre restera possible une fois votre situation stabilisée.


