

Le questionnaire médical de l’assurance emprunteur inquiète souvent, car on ne sait pas toujours jusqu’où aller dans le détail. Une réponse imprécise peut coûter cher le jour d’un sinistre, alors qu’en dire plus que nécessaire peut alourdir la cotisation sans raison. Vos réponses déterminent en effet votre tarif, vos exclusions de garantie et parfois l’acceptation même de votre dossier.
Groupe Hueber Assurances a conçu ce guide pour vous aider à trouver le juste niveau de détails. Nous parlons d’abord des cas dans lesquels le questionnaire reste exigé : les deux conditions de la loi Lemoine, le nouveau calcul du seuil appliqué depuis septembre 2026, puis les situations où il demeure obligatoire. Nous détaillons ensuite son contenu, du formulaire simplifié aux questionnaires par pathologie, ainsi que les questions interdites à l’assureur. La troisième partie précise ce qu’il faut déclarer, à partir de la règle des questions posées, du droit à l’oubli et de la grille AERAS, des cas ambigus et des maladies apparues après la signature. Enfin, nous expliquons ce que vous risquez en cas d’oubli ou de fausse déclaration, et les conséquences pour votre prêt.
Dans quels cas devez-vous encore remplir un questionnaire médical ?
Depuis 2022, une partie des emprunteurs échappe à toute question sur sa santé, à condition de remplir les critères fixés par la loi Lemoine. Le calcul de ce seuil a été précisé à la rentrée 2026, et plusieurs situations obligent encore à passer par le questionnaire.
Les deux conditions de la loi Lemoine pour en être dispensé
L’article L113-2-1 du Code des assurances interdit à l’assureur de vous interroger sur votre état de santé, ou de vous demander un examen médical, lorsque deux critères sont réunis. Le premier porte sur le montant : votre part assurée, l’encours cumulé de vos crédits, ne doit pas dépasser 200 000 €. Le second porte sur la durée : le prêt doit être entièrement remboursé avant votre 60e anniversaire.
Le plafond s’apprécie par personne assurée, et non pour l’ensemble de l’opération. Imaginons un couple qui emprunte 350 000 € avec une quotité de 50 % chacun : chaque co-emprunteur est assuré à hauteur de 175 000 € et reste donc sous le seuil, si la condition d’âge est respectée. Avec une couverture à 100 % sur chaque tête, les deux dépasseraient en revanche le plafond.
Le dispositif concerne aujourd’hui une part importante des souscriptions. D’après le CCSF, 38,86 % des nouveaux contrats signés en 2024 auprès des bancassureurs l’ont été sans sélection médicale, contre 21,61 % chez les assureurs alternatifs.
Ce qui change depuis le 1er septembre 2026 pour le calcul du seuil
Jusqu’à présent, les assureurs ne comptaient pas tous la même chose dans l’encours de 200 000 €. La plupart ne retenaient que les crédits immobiliers, mais certains y ajoutaient un prêt personnel ou un crédit professionnel, ce qui suffisait parfois à faire passer un dossier au-dessus du plafond.
Dans un avis adopté le 26 mai 2026, le Comité consultatif du secteur financier (CCSF) a pris acte de l’engagement des assureurs à ne plus retenir que les crédits immobiliers au sens du Code de la consommation. Il s’agit des prêts qui financent l’achat, la construction ou les travaux d’un logement. Les assureurs se sont engagés à appliquer cette règle à partir du 1er septembre 2026, avec une généralisation au plus tard le 1er juin 2027. Si vous remboursez déjà un crédit auto ou un prêt personnel, demandez à votre assureur sur quelle base il calcule le seuil.
Le même avis s’intéresse aux contrats sans questionnaire qui excluent les « états pathologiques antérieurs ». L’ACPR a recensé 24 contrats qui appliquent ce type d’exclusion aux assurés dispensés de sélection médicale. Le CCSF estime que ces clauses vont à l’encontre de l’objectif de la loi Lemoine : sa position n’a pas force de loi, mais elle donne un appui solide pour contester une telle exclusion.
Les situations où le questionnaire reste obligatoire
Dès que l’une des deux conditions n’est pas remplie, l’assureur peut de nouveau vous interroger sur votre santé. C’est le cas si votre part assurée dépasse 200 000 €, même de peu, ou si la dernière échéance tombe après vos 60 ans. Un emprunteur de 45 ans qui s’engage sur 20 ans devra ainsi remplir un questionnaire, quel que soit le montant emprunté.
La même logique s’applique quand vous changez d’assurance en cours de prêt. Le seuil se calcule alors sur le capital restant dû : un emprunteur qui dépassait le plafond à la signature peut se retrouver en dessous quelques années plus tard et changer de contrat sans questionnaire, s’il respecte toujours la condition d’âge.
Dans un prêt à deux, chaque co-emprunteur est examiné séparément, et l’un peut être dispensé alors que l’autre doit répondre aux questions. Le contrat groupe proposé par la banque ne fait pas exception. Il répartit le coût du risque entre tous les adhérents, mais il pratique lui aussi la sélection médicale en dehors du cadre Lemoine.
Que contient un questionnaire médical d’assurance emprunteur ?
Il n’existe pas de modèle unique de questionnaire, mais la plupart des assureurs procèdent par étapes, d’un premier formulaire court vers des démarches plus poussées si votre profil le justifie. La loi encadre aussi ce que l’assureur peut vous demander, et certaines questions lui sont interdites.
Le questionnaire simplifié : les questions qui reviennent le plus souvent
Le premier niveau prend la forme d’un formulaire auquel on répond surtout par oui ou par non. Vous y indiquez généralement votre taille et votre poids, qui servent à calculer votre indice de masse corporelle, ainsi que votre consommation de tabac. Viennent ensuite des questions sur une éventuelle maladie chronique et sur un traitement pris de façon régulière.
Une autre partie porte sur votre passé médical récent : hospitalisations, interventions chirurgicales et arrêts de travail. Ces questions fixent presque toujours une période et une durée minimale. Service-public cite par exemple une question sur les arrêts de travail de plus de trois mois au cours des cinq dernières années. Un arrêt de deux semaines ou une opération plus ancienne peut ainsi sortir du champ de la question.
Beaucoup de questionnaires demandent aussi si des examens, des soins ou une hospitalisation sont prévus dans les mois à venir. Certains ajoutent des questions sur votre profession, vos déplacements à l’étranger ou les sports que vous pratiquez, car ces éléments influent sur le risque d’accident.
Questionnaires par pathologie et examens complémentaires
Une réponse positive déclenche souvent une seconde étape. L’assureur vous envoie un questionnaire centré sur la pathologie signalée, par exemple un diabète, un trouble cardiaque ou un antécédent de dépression, avec des questions précises sur le diagnostic, le traitement et le suivi. Ce document se remplit plus facilement avec votre médecin traitant.
Selon le capital à assurer et votre âge, l’assureur peut aussi exiger des examens : bilan sanguin, analyse d’urine, électrocardiogramme ou rapport médical complet. Ils sont réalisés dans un centre agréé et en principe pris en charge par l’assureur.
Le circuit de transmission protège votre vie privée. Le médecin qui vous aide à remplir le document vous le remet, et c’est vous qui l’adressez sous pli confidentiel au médecin-conseil de l’assureur. Votre conseiller bancaire n’a pas à en prendre connaissance.
Au terme de l’examen, l’assureur peut vous accepter aux conditions standard, appliquer une surprime, exclure certains risques ou refuser de vous couvrir.
Ce que l’assureur n’a pas le droit de vous demander
Certaines informations restent hors de portée de l’assureur, quel que soit le montant emprunté. Il ne peut pas vous interroger sur vos caractéristiques génétiques, ni tenir compte du résultat d’un test génétique, même si vous le lui proposez.
Il ne peut pas non plus vous demander de mentionner une pathologie qui relève du droit à l’oubli, présenté dans la partie suivante. Enfin, lorsque votre prêt remplit les deux conditions de la loi Lemoine, aucune question de santé n’est autorisée, ni sur le moment ni au cours du contrat. Les informations médicales que vous transmettez dans les autres cas sont couvertes par le secret médical et ne servent qu’à évaluer le risque.
Que faut-il déclarer exactement (et que pouvez-vous taire) ?
Ce que vous devez déclarer dépend d’une règle de base, à laquelle le droit à l’oubli et la grille AERAS apportent des exceptions. Restent les situations ambiguës que l’on rencontre souvent en remplissant le formulaire, puis le cas des problèmes de santé qui surviennent une fois le contrat signé.
La règle : répondre aux questions posées, sans rien ajouter ni omettre
L’article L113-2 du Code des assurances vous oblige à répondre exactement aux questions que l’assureur vous pose. Cette obligation ne va pas plus loin. Vous n’avez pas à raconter votre histoire médicale, ni à signaler de vous-même un élément qu’aucune question ne vise.
La Cour de cassation, réunie en chambre mixte le 7 février 2014, l’a confirmé : l’assureur ne peut vous reprocher une fausse déclaration que si elle découle de vos réponses aux questions qu’il vous a soumises. Une formule pré-imprimée du type « je déclare être en bonne santé », que vous signez sans avoir été interrogé sur un point précis, ne suffit donc pas à fonder une sanction.
Cette règle a une contrepartie. Chaque question à laquelle vous répondez doit être traitée avec soin, en respectant la période et les seuils qu’elle indique. Lorsqu’un oui ou un non ne rend pas compte de votre situation, servez-vous de la zone de commentaire pour apporter une précision.
Droit à l’oubli et grille AERAS : ce que vous pouvez taire et ce qui reste encadré
Le droit à l’oubli concerne deux familles de pathologies : les cancers et l’hépatite C. Lorsque votre protocole thérapeutique s’est achevé il y a plus de cinq ans et qu’aucune rechute n’est survenue depuis, vous n’avez pas à déclarer cet antécédent. L’assureur ne peut alors ni vous interroger à son sujet, ni appliquer une surprime ou une exclusion qui y serait liée.
Selon la convention AERAS, ce droit vaut pour les crédits immobiliers, les prêts professionnels destinés à financer des locaux ou du matériel, et les crédits à la consommation affectés. Il suppose aussi que le contrat d’assurance prenne fin avant votre 71e anniversaire.
La grille de référence AERAS fonctionne différemment. Elle liste un nombre limité de pathologies, cancéreuses ou non, en précisant pour chacune un stade et un délai. Lorsque votre situation correspond aux critères de la grille, vous devez quand même déclarer la maladie, mais l’assureur doit vous proposer les conditions prévues pour elle : un tarif standard ou une surprime plafonnée, et seulement les exclusions que la grille autorise. Elle est mise à jour régulièrement pour tenir compte des progrès médicaux, et la version en vigueur se consulte sur aeras-infos.fr.
Les cas qui prêtent à confusion
Quatre situations reviennent souvent, et elles se règlent toutes en relisant le libellé exact de la question.
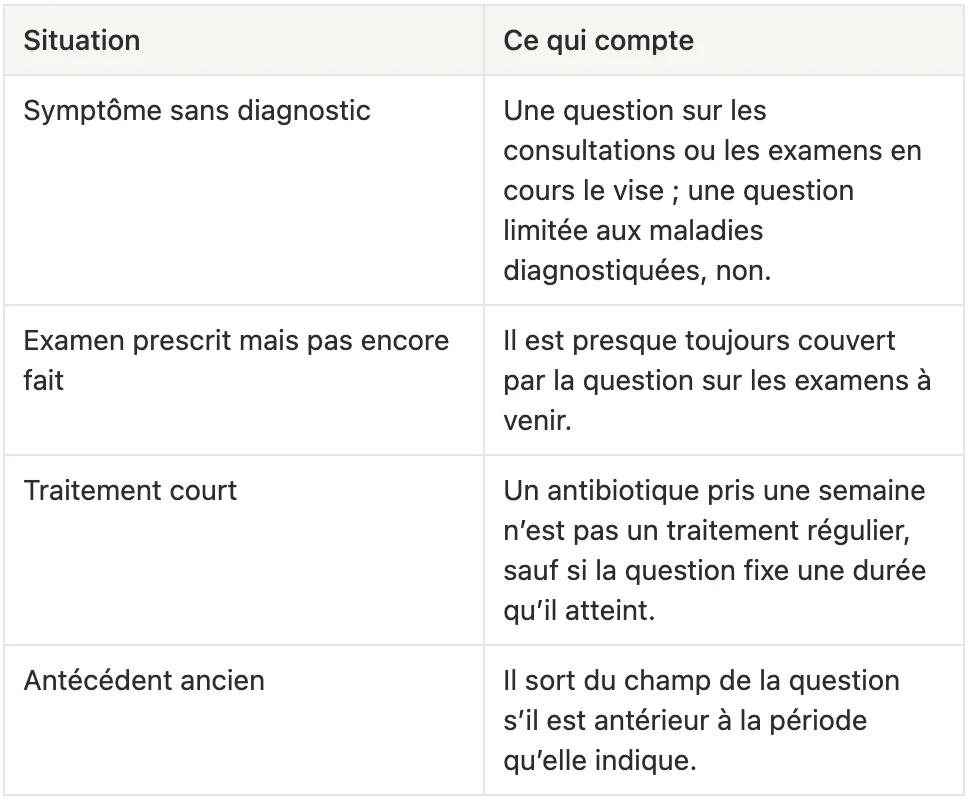
En cas de doute, posez votre question par écrit à l’assureur ou à votre courtier avant de valider le formulaire, et conservez la réponse.
Une bonne préparation évite la plupart de ces hésitations. Rassemblez à l’avance vos comptes rendus d’hospitalisation, vos ordonnances et vos résultats d’examens, et vérifiez les dates qui vous échappent avec votre médecin. Remplissez le questionnaire vous-même, sans le confier à votre conseiller bancaire. Gardez enfin une copie de vos réponses et de chaque document transmis.
Une maladie apparue après la signature doit-elle être déclarée ?
Non. Votre état de santé est apprécié au moment de la souscription, et l’assureur reste ensuite engagé pour toute la durée du prêt aux conditions convenues. Le CCSF le rappelle dans son avis de mai 2026 en s’appuyant sur la loi Scrivener de 1979. Le Code des assurances va dans le même sens : l’obligation de signaler une aggravation du risque, prévue à l’article L113-4, ne s’applique pas lorsque c’est votre état de santé qui change.
Votre seule obligation concerne les sinistres. Si un arrêt de travail, une invalidité ou un décès peut déclencher une garantie, il doit être déclaré dans le délai fixé par le contrat, qui ne peut pas être inférieur à cinq jours ouvrés.
Il existe toutefois une exception. Si vous souscrivez un nouveau prêt ou changez d’assurance hors du cadre de la loi Lemoine, un nouveau questionnaire vous sera soumis. Il portera alors sur votre état de santé du moment, y compris sur les problèmes apparus depuis votre premier contrat.
Que risquez-vous en cas d’oubli ou de fausse déclaration ?
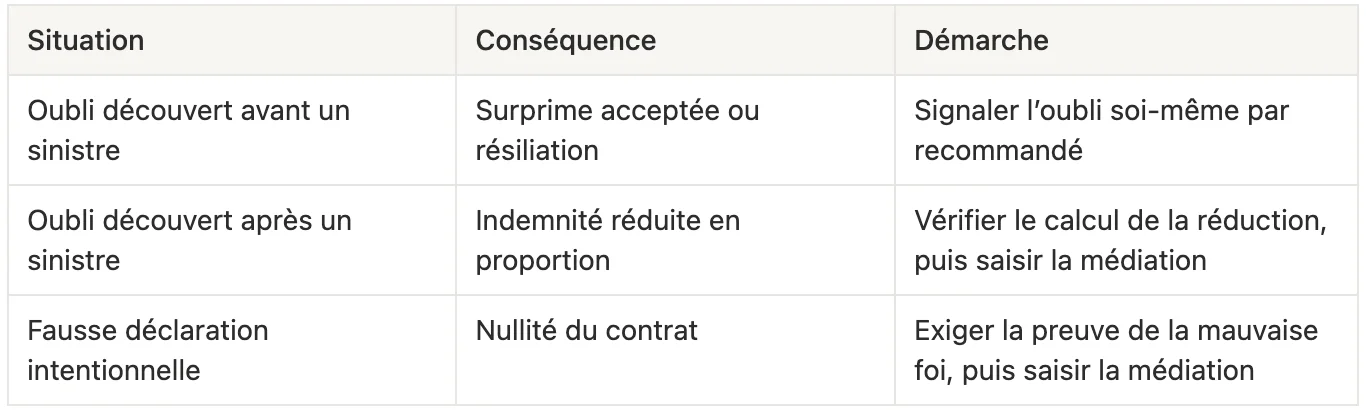
Le Code des assurances ne traite pas de la même façon un oubli de bonne foi et une déclaration volontairement inexacte, et dans les deux cas votre prêt peut s’en trouver fragilisé. Pour chacune de ces situations, il existe une démarche qui permet de limiter les dégâts.
L’oubli de bonne foi : surprime, résiliation ou indemnité réduite
Une omission involontaire relève de l’article L113-9 du Code des assurances. Ses conséquences dépendent du moment où l’assureur la découvre.
S’il la découvre avant tout sinistre, l’assureur a le choix. Il peut maintenir le contrat en augmentant la cotisation, à condition que vous acceptiez ce nouveau tarif. Il peut aussi résilier le contrat par lettre recommandée, la résiliation prenant effet dix jours après la notification, et il vous rembourse alors la part de cotisation correspondant à la période non couverte.
S’il la découvre après un sinistre, l’assureur réduit l’indemnité en proportion de ce que vous auriez dû payer. Prenons un emprunteur qui a oublié de signaler une hypertension traitée. Il paie 30 € par mois, alors que l’assureur lui aurait facturé 45 € s’il avait connu ce traitement. En cas d’arrêt de travail, l’assureur ne prendra en charge que les deux tiers de ses mensualités, et le reste demeurera à sa charge.
Si vous vous rendez compte d’un oubli, signalez-le vous-même sans attendre, avant qu’un sinistre ne le révèle. Adressez à l’assureur un courrier recommandé avec accusé de réception qui explique l’erreur, et envoyez les éléments médicaux sous pli confidentiel à son médecin-conseil. Avant la signature, votre dossier est simplement réétudié. Après la signature, la rectification vous fait entrer dans le premier cas, où vous pouvez encore négocier une surprime, plutôt que dans le second, où l’indemnisation est réduite au moment où vous en avez le plus besoin.
La fausse déclaration intentionnelle : la nullité du contrat
L’article L113-8 du Code des assurances prévoit une sanction beaucoup plus lourde lorsque l’assuré a menti ou dissimulé une information en connaissance de cause. Le contrat est alors annulé, et il est considéré comme n’ayant jamais existé. L’assureur conserve les cotisations déjà versées et peut réclamer celles qui étaient échues jusqu’à l’annulation.
Cette nullité suppose deux conditions cumulatives. La déclaration doit être intentionnelle, et elle doit avoir modifié l’appréciation du risque par l’assureur. Dès lors que ces deux conditions sont réunies, la nullité s’applique même si le sinistre n’a aucun lien avec ce qui a été caché. Une personne qui a caché un suivi pour dépression peut ainsi perdre sa couverture après une fracture au ski.
Si l’assureur invoque cette nullité, rappelez-lui que c’est à lui de prouver votre mauvaise foi. Vérifiez aussi que la réponse qu’il vous reproche correspond bien à une question précise du formulaire, et que cette question était claire. La Médiation de l’assurance a déjà écarté le caractère intentionnel lorsque l’assuré avait mentionné des réserves sur son état de santé dans le questionnaire.
Pour contester, adressez d’abord une réclamation écrite au service clients de l’assureur. Si sa réponse ne vous satisfait pas, vous pouvez saisir gratuitement la Médiation de l’assurance, qui a reçu 46 830 demandes en 2025, toutes assurances confondues, soit 28 % de plus qu’un an plus tôt. Le recours au tribunal reste possible si la médiation n’aboutit pas.
Les répercussions sur votre prêt immobilier
La perte ou la réduction de la garantie ne concerne pas seulement l’assuré. En cas de décès ou d’invalidité, ce sont vos proches ou votre co-emprunteur qui devront assumer les mensualités que l’assureur refuse de prendre en charge.
La banque est elle aussi concernée. L’offre de prêt impose en général une assurance pendant toute la durée du crédit, et certaines prévoient que son absence peut entraîner l’exigibilité anticipée du prêt. Si votre contrat est résilié ou annulé, relisez votre offre pour connaître vos obligations, prévenez la banque et cherchez sans tarder une nouvelle assurance offrant des garanties équivalentes à celles qu’elle exige. Si un nouvel assureur refuse de vous couvrir en raison de votre état de santé, la commission de médiation de la convention AERAS peut être saisie.
Questionnaire médical : la précision protège mieux que la discrétion
Le questionnaire médical ne vous oblige pas à tout révéler, mais il exige une réponse exacte à chaque question posée. Avant de le remplir, vérifiez si votre prêt entre dans le cadre de la loi Lemoine, dont le seuil se calcule désormais sur vos seuls crédits immobiliers. Vérifiez aussi si un ancien cancer ou une hépatite C relève du droit à l’oubli. Lorsqu’une question vous fait hésiter, mieux vaut demander une précision par écrit que répondre au hasard.
Si vous découvrez une erreur après coup, signalez-la vous-même : une surprime négociée vaut toujours mieux qu’une indemnité réduite ou un contrat annulé. Les conseillers de Groupe Hueber Assurances peuvent vous accompagner pour remplir votre questionnaire et comparer les contrats adaptés à votre situation de santé. Une déclaration précise reste votre meilleure protection le jour où vous aurez besoin de votre assurance.


