

Depuis la loi Pacte, tous les plans d'épargne retraite partagent les mêmes plafonds de déduction, la même fiscalité et les mêmes cas de déblocage. Deux PER ne se valent pourtant pas : frais, supports, gestion et conditions de sortie diffèrent d'un contrat à l'autre, avec à la clé des écarts de plusieurs dizaines de milliers d'euros à la retraite.
Nous verrons d'abord ce qui distingue deux contrats et ce que coûte un écart de frais sur 25 ans. Suivent sept erreurs fréquentes : sous-estimer les frais, notamment annuels, sans penser au transfert ; adopter une gestion inadaptée à son horizon, entre gestion pilotée, gestion libre et qualité des supports ; choisir le mauvais type de PER, en oubliant l'abondement ou les plafonds des indépendants ; déduire sans regarder sa TMI, alors que la non-déduction et les nouveautés 2026 changent la donne ; ne pas anticiper la sortie en capital, son fractionnement et la hausse de la taxation des gains ; négliger la rente, la réversion et la clause bénéficiaire ; enfin, traiter le PER comme une épargne disponible malgré des cas de déblocage limités. Un tableau récapitulatif et le rôle d'un courtier concluent ce guide.
Chez Groupe Hueber Assurances, nous accompagnons chaque jour des épargnants dans le choix et le suivi de leur PER. Voici ce que ces erreurs peuvent coûter, et comment les éviter.
Pourquoi deux PER ne se valent pas
Si la loi fixe le cadre commun à tous les PER, chaque assureur fixe les conditions de son contrat. Nous verrons ce qui distingue concrètement deux contrats, puis ce que coûte, chiffres à l'appui, un écart de frais sur 25 ans.
Un même nom, des contrats très différents
L'harmonisation voulue par la loi ne concerne que l'enveloppe. Ce qui fait la performance de votre épargne varie, lui, d'un contrat à l'autre :
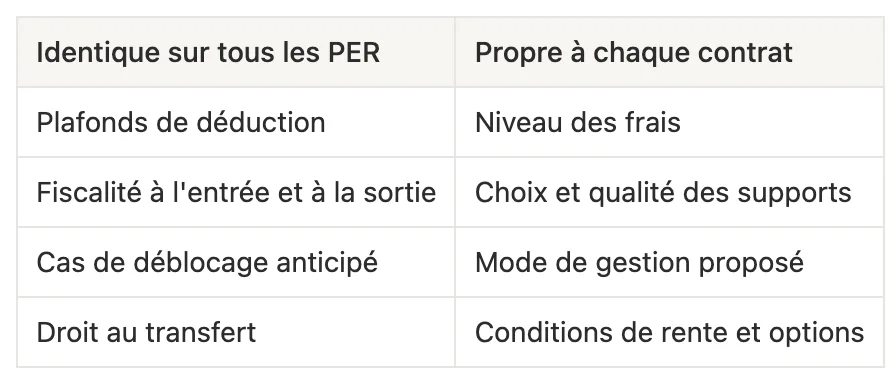
Quatre leviers font donc la différence. L'assureur gère votre épargne pendant des décennies, et l'historique de son fonds euros pèse directement sur votre capital. Les frais varient fortement d'un contrat à l'autre. L'offre de supports va de quelques fonds à plusieurs centaines d'unités de compte, avec des gestions pilotées plus ou moins abouties. Les options de sortie, comme le taux de conversion en rente ou la réversion, conditionnent enfin vos revenus futurs. De ces quatre leviers, les frais sont le seul dont l'effet est mécanique, chiffrable et cumulatif.
Le coût invisible : un exemple chiffré sur 25 ans
Prenons l'exemple fictif de Sylvie et Benoît, qui versent chacun 200 € par mois sur leur PER avec un rendement brut identique de 5 % par an. Le contrat de Sylvie prélève 0,6 % de frais de gestion annuels sans frais sur versement, celui de Benoît 1,6 % de frais de gestion et 3 % sur chaque versement.
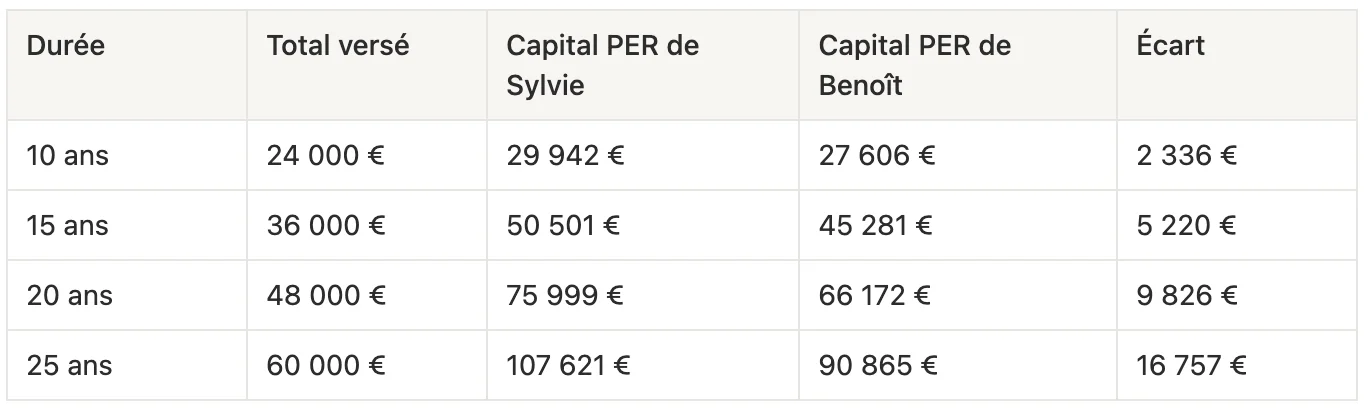
Simulation indicative, à rendement brut constant. Les rendements des supports d'investissement ne sont pas garantis et les niveaux de frais sont retenus à titre d'illustration.
L'écart est multiplié par sept entre 10 et 25 ans, car les frais amputent aussi les gains futurs de l'épargne. Au bout de 25 ans, il dépasse le quart des sommes versées : Benoît a perdu l'équivalent de plus de six années de versements. Plus vous ouvrez votre PER tôt, plus le choix du contrat compte donc.
Erreur n°1 : sous-estimer le poids des frais
Les frais d'un PER prennent plusieurs formes, dont certaines restent invisibles. Nous verrons lesquels examiner, pourquoi les frais annuels pèsent plus lourd que les frais sur versement, et comment transférer un contrat trop cher.
Les frais qui comptent vraiment
Payer des frais n'est pas une erreur, les regarder de trop loin en est une. Six catégories méritent votre attention :
- Les frais sur versement réduisent la somme investie : avec 3 % de frais, sur 1 000 € versés, seuls 970 € sont placés. Ils sont souvent négociables.
- Les frais de gestion du contrat sont prélevés chaque année sur toute votre épargne, et sont généralement plus élevés sur les unités de compte que sur le fonds euros.
- Les frais des supports, appelés frais courants, s'ajoutent à ceux du contrat. Ils figurent dans le document d'informations clés (DIC) de chaque fonds.
- Les frais d'arbitrage ou de mandat s'appliquent lorsque vous modifiez votre répartition ou déléguez la gestion.
- Les frais de transfert, encadrés par la loi, ne concernent que les changements de contrat.
- Les frais sur arrérages sont prélevés sur chaque rente versée, pendant toute la retraite.
Avant de souscrire, demandez donc le coût total annuel de votre épargne, frais du contrat et des supports compris. C'est le seul chiffre qui permet de comparer deux PER.
Pourquoi les frais annuels pèsent plus lourd que les frais sur versement
Les frais de gestion s'appliquent chaque année sur la totalité de l'épargne, gains déjà accumulés compris. Reprenons l'exemple de Sylvie, avec un contrat de référence à 0,6 % de frais de gestion et sans frais sur versement, et mesurons le coût de chaque surcoût pris isolément :
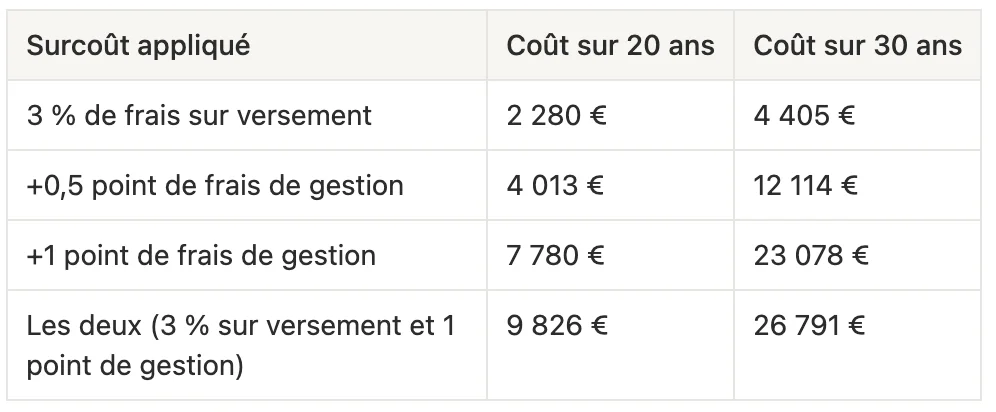
Total versé : 48 000 € sur 20 ans et 72 000 € sur 30 ans. Simulation indicative, à rendement brut constant. Les rendements des supports d'investissement ne sont pas garantis.
Sur 30 ans, un point de frais de gestion coûte plus de cinq fois plus que 3 % de frais sur chaque versement, et même un demi-point retire plus de 12 000 € de capital. Négocier les frais sur versement reste utile, mais le véritable critère de choix est le niveau des frais annuels.
Transférer un PER trop cher : ce que dit la loi
Depuis la loi Pacte, le transfert d'un PER vers un autre PER est un droit, prévu par l'article L224-6 du Code monétaire et financier. Les frais sont plafonnés à 1 % des droits acquis et deviennent nuls après cinq ans, ou à partir du départ à la retraite. Attention, ce délai court à compter du premier versement, et non de l'ouverture du contrat.
Prenons l'exemple fictif d'Anaïs, dont le PER de 40 000 € a reçu son premier versement il y a trois ans : son transfert lui coûtera au plus 400 €. Si le nouveau contrat lui fait gagner un point de frais par an, cette somme sera compensée en un an environ. Si l'écart est faible, attendre deux ans pour transférer gratuitement sera plus judicieux.
L'épargne d'un PER obligatoire n'est transférable qu'une fois l'adhésion devenue facultative, par exemple après un départ de l'entreprise, et les anciens contrats (Perp, Madelin, article 83) suivent des règles spécifiques. Un transfert n'étant pas une sortie, il ne déclenche aucune imposition. Comparez toutefois frais, supports et options de sortie avant de vous décider.
Erreur n°2 : une gestion inadaptée à son horizon
La répartition de votre épargne doit dépendre du temps qui vous sépare de la retraite. Nous verrons les deux erreurs symétriques à éviter, ce que change le choix entre gestion pilotée et gestion libre, puis comment juger la qualité des supports.
Trop prudent trop tôt, trop exposé trop tard
Être trop prudent trop tôt consiste à placer l'essentiel de son PER sur le fonds euros alors que la retraite est lointaine. Reprenons l'exemple fictif de Sylvie, qui verse 200 € par mois pendant 30 ans : avec un rendement net de 2,5 % par an, elle obtient environ 106 600 €, contre près de 146 800 € avec 4,4 % grâce à une allocation plus diversifiée. L'écart avoisine 40 000 € pour le même effort d'épargne. (Simulation indicative, à rendements nets constants. Les unités de compte ne sont pas garanties et présentent un risque de perte en capital).
Rester trop exposé trop tard est l'erreur inverse : une forte baisse des marchés deux ou trois ans avant le départ peut amputer durablement le capital, sans laisser le temps de récupérer les pertes. La bonne approche consiste à prendre davantage de risque quand l'horizon est long, puis à sécuriser progressivement l'épargne.
Gestion pilotée à horizon ou gestion libre : ce que ça change concrètement
En gestion pilotée à horizon, le gestionnaire investit d'abord de façon dynamique, puis réduit la part des actifs risqués à l'approche de la date de départ inscrite dans le plan, que vous pouvez modifier. La réglementation prévoit quatre profils : prudent, équilibré, dynamique et offensif horizon retraite. Sans choix de votre part, c'est le profil équilibré qui s'applique, et l'erreur consiste à le garder sans vérifier qu'il vous convient. Un épargnant de 30 ans à l'aise avec les marchés peut viser un profil plus dynamique, alors qu'une personne de 55 ans disposant déjà d'un capital important préférera plus de prudence.
En gestion libre, vous décidez seul de la répartition de votre épargne. Cette liberté demande du temps, des connaissances et de la discipline, car le risque est double : vendre après une baisse sous le coup de l'émotion, ou oublier de sécuriser l'épargne avant la retraite. Quel que soit le mode choisi, demandez-vous si votre répartition correspond au temps qu'il vous reste et à votre tolérance au risque.
La qualité du fonds euros et des supports proposés
Un PER ne peut pas faire mieux que les supports qu'il propose. Pour le fonds euros, examinez l'historique de revalorisation sur au moins cinq ans plutôt que le dernier taux, parfois dopé par une offre promotionnelle, ainsi que les frais qui lui sont appliqués. Pour les unités de compte, regardez la diversité des classes d'actifs, la présence de fonds indiciels peu chargés, la performance dans la durée et les frais courants. Enfin, deux profils « équilibré horizon retraite » proposés par deux assureurs peuvent reposer sur des fonds et des frais très différents : c'est leur contenu qu'il faut comparer, et non leur nom.
Erreur n°3 : choisir le mauvais type de PER pour vous
PER individuel, collectif et obligatoire peuvent se cumuler, mais ils ne fonctionnent pas de la même façon. Nous verrons pourquoi un salarié ne doit pas passer à côté d'un PER d'entreprise abondé, puis quels plafonds spécifiques s'offrent aux indépendants.
Individuel, collectif, obligatoire : ne pas passer à côté d'un PER d'entreprise abondé
Beaucoup de salariés ouvrent un PER individuel auprès de leur banque sans vérifier ce que propose leur employeur. Sur un PER d'entreprise collectif, celui-ci peut pourtant compléter vos versements par un abondement allant jusqu'à trois fois le montant que vous versez, dans la limite de 16 % du plafond annuel de la Sécurité sociale, soit 7 689,60 € en 2026.
Prenons l'exemple fictif de Colin, dont l'employeur abonde ses versements à 100 % jusqu'à 1 500 € par an. S'il verse 1 500 € sur son PER collectif, son épargne augmente de 3 000 € dans l'année, contre 1 500 € seulement sur un PER individuel. Aucun contrat ne peut rattraper un tel écart, qui équivaut à un rendement immédiat de 100 %.
L'intéressement et la participation affectés au PER collectif sont en outre exonérés d'impôt sur le revenu, et peuvent ouvrir droit à l'abondement. Pensez aussi aux PER obligatoires et anciens contrats article 83 laissés chez vos anciens employeurs : ils continuent de supporter des frais, et les regrouper simplifie leur suivi.
Le PER individuel garde tout son intérêt si votre entreprise ne propose rien, ou une fois l'abondement maximal atteint. Les versements de votre employeur sur un PER d'entreprise réduisent toutefois votre plafond de déduction pour un PER individuel : vérifiez-le sur votre avis d'imposition avant tout versement important.
Indépendants : les plafonds spécifiques
Les travailleurs non salariés peuvent déduire leurs versements de leur revenu global, comme un salarié, ou de leur bénéfice professionnel, dans la limite d'un plafond propre bien plus élevé. Celui-ci correspond à 10 % du bénéfice imposable retenu dans la limite de 8 PASS, majoré de 15 % de la fraction comprise entre 1 et 8 PASS. Pour 2026, il peut ainsi atteindre 88 911 €, contre 37 680 € au maximum pour un salarié. Pour un indépendant aux revenus élevés, ignorer ce plafond revient à se priver d'une large part de l'avantage fiscal. Le choix entre les deux modes de déduction dépend toutefois du bénéfice et du statut, les micro-entrepreneurs relevant de règles particulières.
Erreur n°4 : déduire ses versements sans regarder sa TMI
La déduction des versements n'est qu'un report d'impôt, dont l'intérêt dépend de votre taux marginal d'imposition. Nous verrons le calcul qui permet de trancher, les cas où ne pas déduire est préférable, puis les nouveautés de 2026.
Le calcul qui change tout
L'impôt sur le revenu est calculé par tranches, taxées en 2026 à 0 %, 11 %, 30 %, 41 % et 45 % selon le barème appliqué aux revenus de 2025. Votre TMI, qui correspond au taux de votre tranche la plus haute, fixe l'économie réalisée sur chaque versement déduit. En cas de sortie en capital, ces versements seront ensuite réintégrés à vos revenus et imposés au barème. Tout se joue donc dans l'écart entre votre TMI actuelle et celle de votre retraite, comme le montre l'exemple fictif de trois épargnants ayant chacun versé et déduit 20 000 € :
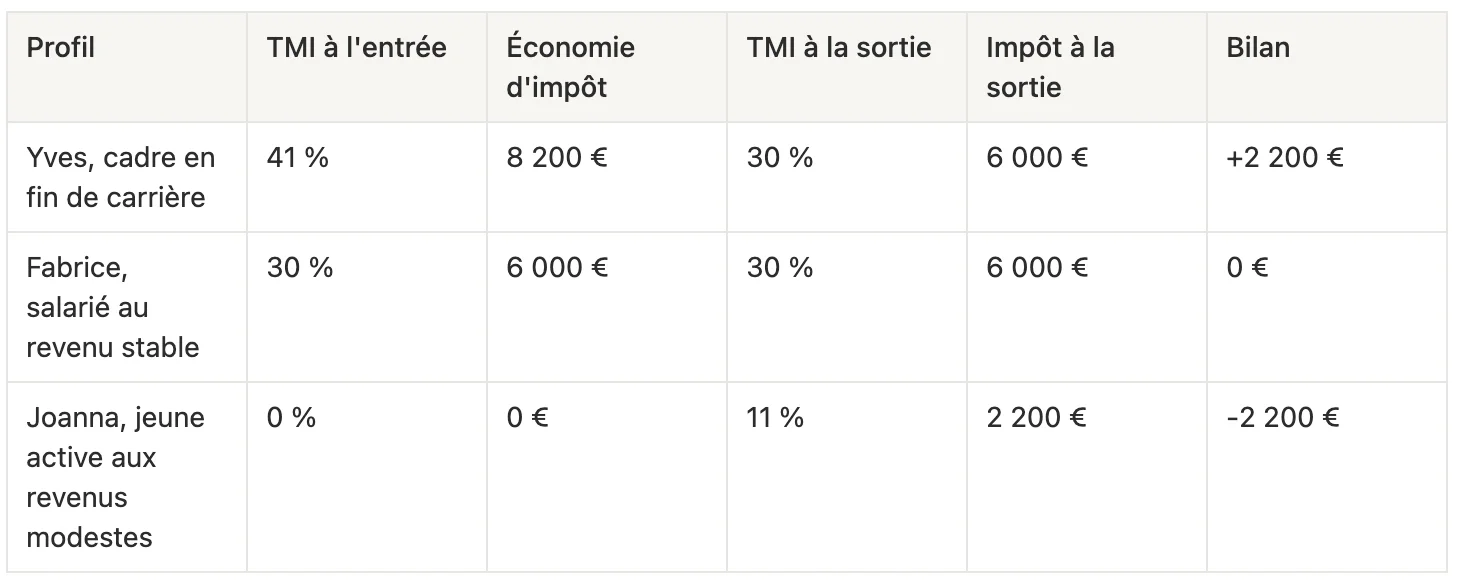
Exemples fictifs et simplifiés, donnés à titre illustratif. Ils supposent que la TMI s'applique à l'intégralité des versements et n'incluent pas l'imposition des gains.
Yves déduit à 41 % et sort à 30 %, ce qui représente le cas idéal. Fabrice ne fait que décaler son impôt, tandis que Joanna, qui ne payait pas d'impôt, ne gagne rien à l'entrée mais paie à la sortie. Avant chaque versement, comparez donc votre TMI actuelle à celle que vous anticipez à la retraite, pensions, loyers et autres revenus compris.
Versements non déduits : quand est-ce la meilleure option ?
Vous pouvez renoncer à la déduction versement par versement, au plus tard au moment du versement et de façon définitive. À la sortie en capital, la part correspondant à ces versements est alors exonérée d'impôt sur le revenu, et seuls les gains sont soumis au prélèvement forfaitaire unique de 31,4 %. En cas de sortie en rente, seule une fraction est imposable, d'autant plus faible que vous êtes âgé au premier versement.
Ce choix est généralement pertinent si vous êtes non imposable ou imposé à 11 %, si vous anticipez une TMI plus élevée à la retraite, ou si vous avez déjà épuisé votre plafond de déduction. Pour un épargnant non imposable, il faut même se demander si le PER est le bon placement, puisque son principal atout disparaît alors que le blocage des fonds demeure.
Les nouveautés 2026 : fin de la déduction après 70 ans, report des plafonds sur 5 ans
Depuis le 1er janvier 2026, les versements effectués à partir de 70 ans ne sont plus déductibles. Selon l'administration fiscale, la mutualisation des plafonds au sein d'un couple cesse aussi dès l'année suivant le 70e anniversaire de l'un des conjoints, ce qui rend stratégiques les dernières années avant cet âge.
La loi de finances pour 2026 a également porté le report des plafonds non utilisés de 3 à 5 ans. Ce nouveau délai ne vaut que pour les plafonds générés à partir de 2026, les reliquats antérieurs restant soumis à la règle des 3 ans : ses effets ne se feront donc pleinement sentir qu'en 2030. Votre plafond disponible, reports compris, figure sur votre dernier avis d'imposition.
Erreur n°5 : ne pas anticiper la sortie
La forme et le calendrier de votre sortie peuvent faire varier l'impôt de plusieurs dizaines de milliers d'euros. Nous verrons le risque d'une sortie en capital en une fois, les moyens de fractionner ou de combiner capital et rente, puis la hausse de la taxation des gains en 2026.
Capital en une fois : le risque de changer de tranche
Si vous avez déduit vos versements, la part du capital qui leur correspond s'ajoute à vos revenus de l'année de sortie et suit le barème de l'impôt. Tout récupérer d'un coup gonfle donc vos revenus imposables et peut annuler une partie, voire la totalité, de l'avantage obtenu à l'entrée. Prenons l'exemple fictif de Paul, retraité célibataire dont le revenu imposable s'élève à 20 000 € par an, et qui détient sur son PER 100 000 € issus de versements déduits :
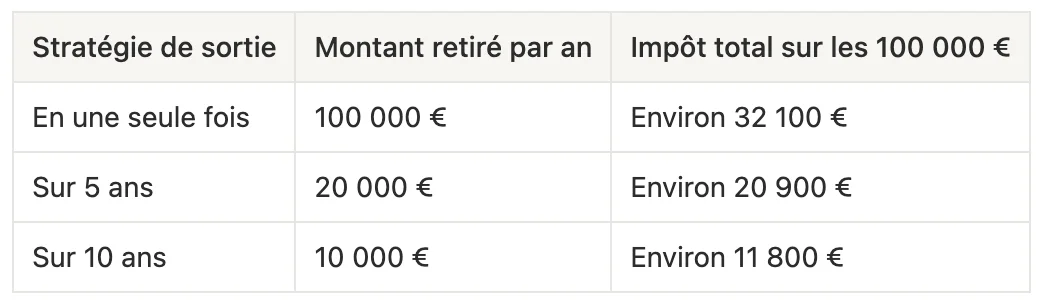
Exemple fictif et simplifié, calculé pour une part sur la base du barème 2026 supposé constant, hors décote et hors imposition des gains. Il ne reflète pas votre situation personnelle.
En une fois, une partie du capital de Paul est taxée à 30 %, voire 41 %. Étalé sur dix ans, l'essentiel reste imposé à 11 %, ce qui lui fait économiser plus de 20 000 €.
Fractionner, combiner capital et rente
Fractionner les retraits est le levier le plus simple : chaque retrait suit le barème de son année, ce qui permet de rester dans sa tranche habituelle et de cibler les années aux revenus plus faibles. La rente viagère est, elle, naturellement fractionnée et garantit un revenu à vie, au prix de la disponibilité du capital. Une sortie mixte combine les deux, avec un capital pour vos projets et une rente pour sécuriser un complément de revenu. Notez que l'épargne issue de versements obligatoires ne peut en principe être récupérée qu'en rente, sauf si celle-ci est très faible.
Des taxes sur les gains en hausse en 2026
Les gains sont imposés séparément des versements, par défaut au prélèvement forfaitaire unique. Avec la hausse de la CSG au 1er janvier 2026, les prélèvements sociaux sont passés de 17,2 % à 18,6 %, et le PFU de 30 % à 31,4 %. Pour 30 000 € de gains, la facture atteint ainsi 9 420 €, contre 9 000 € auparavant (exemple fictif). C'est donc la fiscalité en vigueur à la sortie qui s'applique, et non celle de l'ouverture du plan. L'option pour le barème peut être intéressante si votre TMI est faible à la retraite, mais elle vaut alors pour tous vos revenus de placement de l'année.
Erreur n°6 : négliger les conditions de rente et de transmission
Les clauses de sortie et de décès, rarement comparées à la souscription, déterminent pourtant vos revenus et ce que recevront vos proches. Nous verrons les paramètres qui fixent le montant de votre rente, les options qui protègent votre conjoint, puis la garantie décès et la clause bénéficiaire.
Taux de conversion, tables de mortalité : les clauses qui déterminent votre rente
L'assureur convertit votre capital en rente selon plusieurs paramètres : la table de mortalité, qui estime votre espérance de vie, le taux technique, qui anticipe le rendement du capital, les frais sur arrérages, ainsi que votre âge et les options choisies. Le résultat s'exprime en taux de conversion, qui varie sensiblement d'un contrat à l'autre. Pour un capital de 100 000 €, un taux de 3,5 % donne 3 500 € de rente par an, contre 4 200 € avec un taux de 4,2 % : sur 25 ans, l'écart atteint 17 500 € (exemple fictif).
Vérifiez surtout si la table de mortalité est garantie dès l'adhésion ou fixée au moment du départ. L'espérance de vie s'allongeant, une table garantie vous protège d'une révision défavorable de votre future rente. Si vous êtes proche de la retraite, demandez aussi une simulation chiffrée.
Réversion, annuités garanties : protéger son conjoint
Une rente viagère s'arrête à votre décès, et le capital non consommé reste acquis à l'assureur. La réversion permet de continuer à verser tout ou partie de la rente à votre conjoint jusqu'à la fin de sa vie, au prix d'une rente de départ réduite. Les annuités garanties fixent quant à elles une durée minimale de versement, par exemple 10 ou 15 ans, au profit du bénéficiaire de votre choix en cas de décès prématuré. Ces options se choisissent à la conversion et sont définitives, mais c'est dès la souscription qu'il faut vérifier que votre contrat les propose, et à quel coût.
Garantie décès et clause bénéficiaire
Si vous décédez avant la retraite, un PER assurantiel est versé aux bénéficiaires désignés avec la fiscalité de l'assurance vie, alors qu'un PER bancaire intègre votre succession. Certains contrats proposent aussi une garantie plancher, qui assure à vos bénéficiaires au moins le montant de vos versements malgré une baisse des marchés. Relisez enfin votre clause bénéficiaire à chaque grand changement de vie, désignez vos bénéficiaires avec précision et prévoyez des bénéficiaires de second rang.
Erreur n°7 : considérer le PER comme une épargne disponible
L'épargne d'un PER reste bloquée jusqu'à la retraite, sauf dans des cas strictement limités. Nous verrons ces cas de déblocage anticipé, puis pourquoi il faut constituer d'abord une épargne de précaution.
Le blocage jusqu'à la retraite et les cas de déblocage anticipé
Votre épargne n'est en principe disponible qu'à l'âge légal de départ ou à la liquidation de votre retraite. La loi autorise toutefois un déblocage anticipé en cas de décès du conjoint ou du partenaire de Pacs, d'invalidité de vous-même, de vos enfants ou de votre conjoint, d'affection grave touchant un enfant à charge, de surendettement, de fin de droits au chômage, de liquidation judiciaire de votre activité non salariée, ou d'achat de la résidence principale. Un divorce, une création d'entreprise ou les études des enfants ne suffisent pas. Les versements obligatoires restent par ailleurs bloqués même pour la résidence principale, et un déblocage anticipé peut être imposé selon son motif.
Garder une épargne de précaution à côté
Avant d'alimenter votre PER, constituez une épargne de précaution disponible et sans risque, sur un livret réglementé par exemple, équivalente à plusieurs mois de dépenses courantes, et davantage si vos revenus sont irréguliers. Financez ensuite vos projets à moyen terme avec des placements plus souples, et ne versez sur votre PER que l'épargne dont vous êtes certain de ne pas avoir besoin avant la retraite.
Récapitulatif : les 7 erreurs à éviter
Le tableau ci-dessous résume ce que chaque erreur peut coûter et le réflexe qui permet de l'éviter.
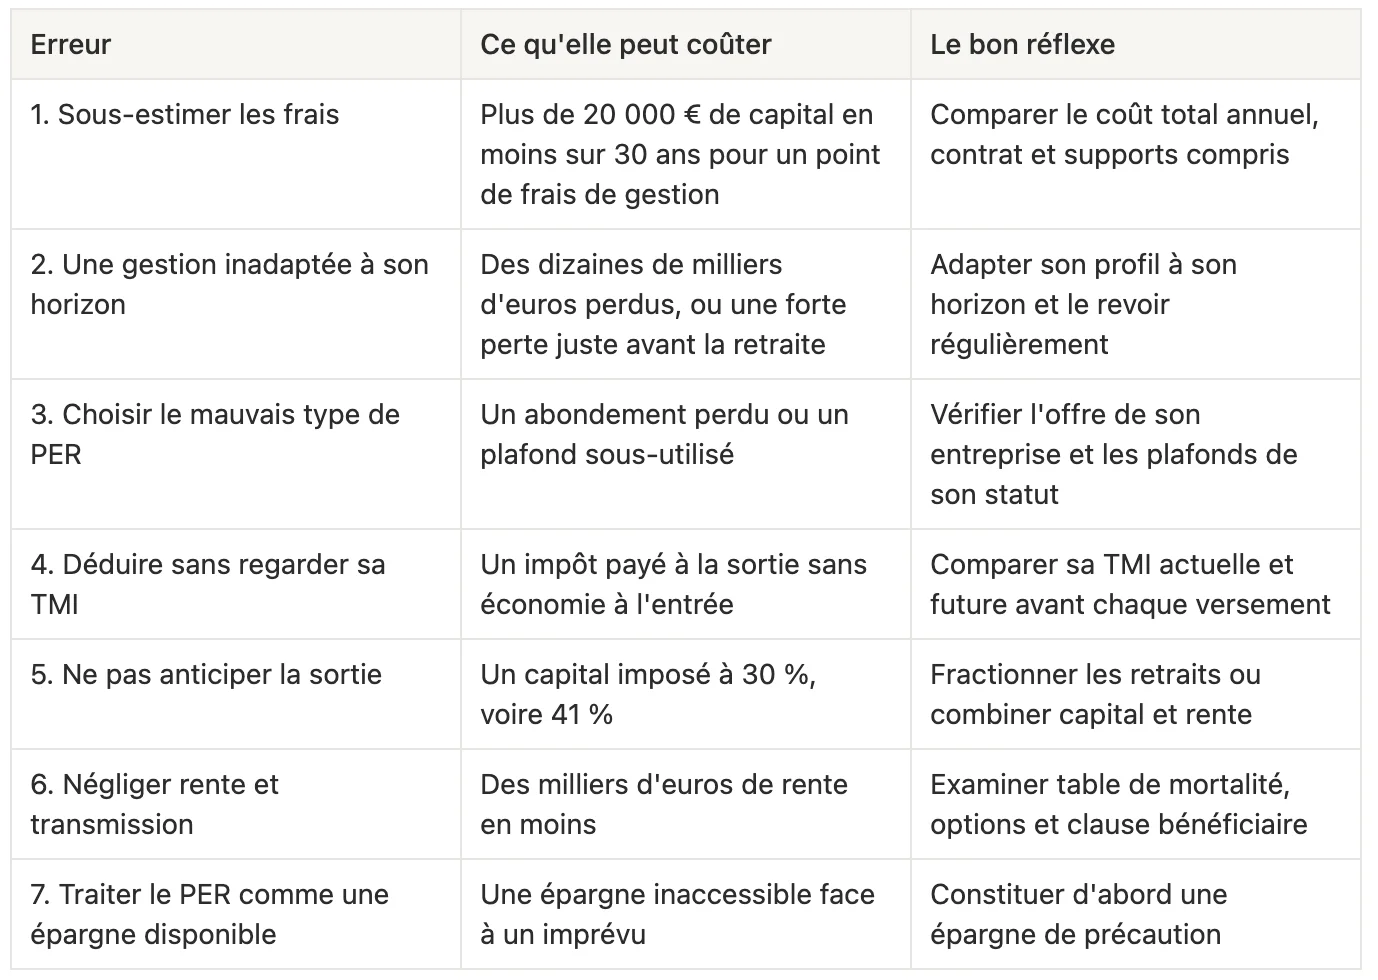
Montants issus des exemples fictifs de cet article, donnés à titre purement illustratif.
Bien choisir son PER et le faire évoluer : le rôle d'un courtier
Un PER mal choisi ne se remarque pas tout de suite : les frais se prélèvent en silence, et les conditions de rente se découvrent souvent au moment du départ. Même bien choisi, un contrat doit évoluer avec votre situation professionnelle, votre TMI, votre horizon et votre famille, mais aussi avec les règles, que la loi de finances pour 2026 vient encore de modifier. La plupart des erreurs se rattrapent, à condition de pouvoir comparer des critères rarement présentés de façon lisible. Là où une banque ou un assureur ne propose que ses propres contrats, un courtier compare les offres de plusieurs assureurs.
C'est le sens de l'accompagnement proposé par Groupe Hueber Assurances. À l'ouverture du plan, nous analysons votre situation et vos objectifs pour vous orienter vers le type de PER et le contrat les plus adaptés. Vous pouvez également commencer par une simulation gratuite pour avoir une meilleure idée de votre situation. Pendant la phase d'épargne, nous ajustons avec vous la déduction, le profil de gestion et la clause bénéficiaire, et étudions l'intérêt d'un transfert si votre contrat est trop coûteux. À l'approche de la retraite, nous préparons enfin votre stratégie de sortie, pour que l'avantage fiscal accumulé ne soit pas perdu au moment de récupérer votre épargne.


