

Divorce, perte d'emploi, création d'entreprise : un changement de situation bouscule souvent vos finances, et votre plan d'épargne retraite (PER) semble alors une réserve toute trouvée.
Pourtant, le PER est bloqué jusqu'à la retraite, avec des exceptions limitées. En cas de divorce, votre PER n'est pas débloqué, mais il peut être partagé selon votre régime matrimonial et peser dans le calcul de la prestation compensatoire. En cas de chômage, c'est la fin des droits, et non la perte d'emploi, qui ouvre la porte à un déblocage anticipé. Quant à la création d'entreprise, elle ne permet pas de récupérer votre épargne, mais elle change la donne fiscale et vous offre de nouveaux leviers.
Pour chaque situation, Groupe Hueber Assurances vous explique ce que devient votre PER, les pièges à éviter, et les bons réflexes à adopter. Trois cas concrets vous aident ensuite à y voir plus clair.
Le PER est bloqué jusqu'à la retraite, avec des exceptions limitées
Votre situation a changé, vous avez besoin de liquidités ? Vous pensez à tout cet argent présent sur votre PER ? Ne comptez pas trop là-dessus pour vos nouveaux besoins : il est rarement possible en pratique de débloquer ces fonds. C’est un placement créé pour le long terme, avec deux familles d’exceptions bien délimitées. Ayez également bien en tête qu’un PER n’est pas un PEE, qui lui est une épargne de moyen terme.
Le PER : un placement conçu pour être bloqué
Quand vous ouvrez un PER et y versez des fonds, vous acceptez que la contrepartie des avantages fiscaux du PER est un blocage de cet argent jusqu’à la date de liquidation de la pension dans un régime obligatoire, ou jusqu’à l’âge légal de la retraite. L’État accepte en effet de réduire vos impôts aujourd’hui parce que cette épargne sert à votre retraite. Cette règle vaut pour les trois types de PER (individuel, collectif et obligatoire), avec des nuances selon l’origine des sommes versées.
Deux familles d’exceptions pour un déblocage anticipé
La liste de déblocages anticipés possibles est fixée par le Code monétaire et financier. Aucun motif en dehors de cette liste ne peut être invoqué, même avec l’accord de votre gestionnaire.
La première famille d’exceptions concerne les accidents de la vie :
- décès du conjoint ou du partenaire de Pacs
- invalidité (2e ou 3e catégorie) du titulaire, de ses enfants ou de son conjoint
- affection grave, handicap ou accident grave d'un enfant à charge (depuis le 14 juin 2026 avec l’article 4 de la loi N ° 2026-492, les modalités précises restent à préciser par les organismes gestionnaires, ce cas étant très récent)
- surendettement
- expiration des droits au chômage
- le titulaire du PER est mineur
- liquidation judiciaire d'une activité non salariée
La deuxième famille porte sur l’achat de votre résidence principale, avec une nuance importante : l’épargne issue de versements obligatoires ne peut pas être débloquée pour ce motif précis.
Deux des trois situations qui nous préoccupent, le divorce et la création d’entreprise, ne figurent pas dans ces familles. Le chômage quant à lui n’y figure que sous conditions.
À noter : le décès du titulaire d’un PER n’est pas un cas de déblocage, il entraîne le dénouement du plan : l'épargne est versée aux bénéficiaires désignés (PER assurantiel) ou intégrée à la succession (PER bancaire).
Le piège à éviter : ne pas confondre PEE et PER
Le Plan Épargne Entreprise (PEE) est un dispositif d’épargne salariale proposé par l’employeur, mais n’a pas pour but un complément de revenu à la retraite. Si vous êtes salarié, vous pouvez avoir les deux, PEE et PER, souvent chez le même gestionnaire et sur le même relevé. Pourtant, ils ne sont pas réglementés de la même manière.
Le PEE est un placement à moyen terme, bloqué sur 5 ans, avec des possibilités de déblocage beaucoup plus variées, qui incluent notamment :
- le divorce, la séparation ou la dissolution de Pacs avec la garde d’au moins un enfant
- la rupture du contrat de travail
- la création ou la reprise d’entreprise
Aucun de ces trois cas de déblocage n’existe pour le PER. D’autre part, pour la plupart des dispositifs PEE, vous devez effectuer une demande dans les 6 mois suivant l’événement qui justifie le déblocage. La rupture du contrat de travail fait exception et peut être invoquée à tout moment.
Si vous cherchez à débloquer des fonds, vérifiez donc bien sur votre relevé de quelle enveloppe proviennent les sommes que vous visez avant toute demande de déblocage.
Tableau récapitulatif
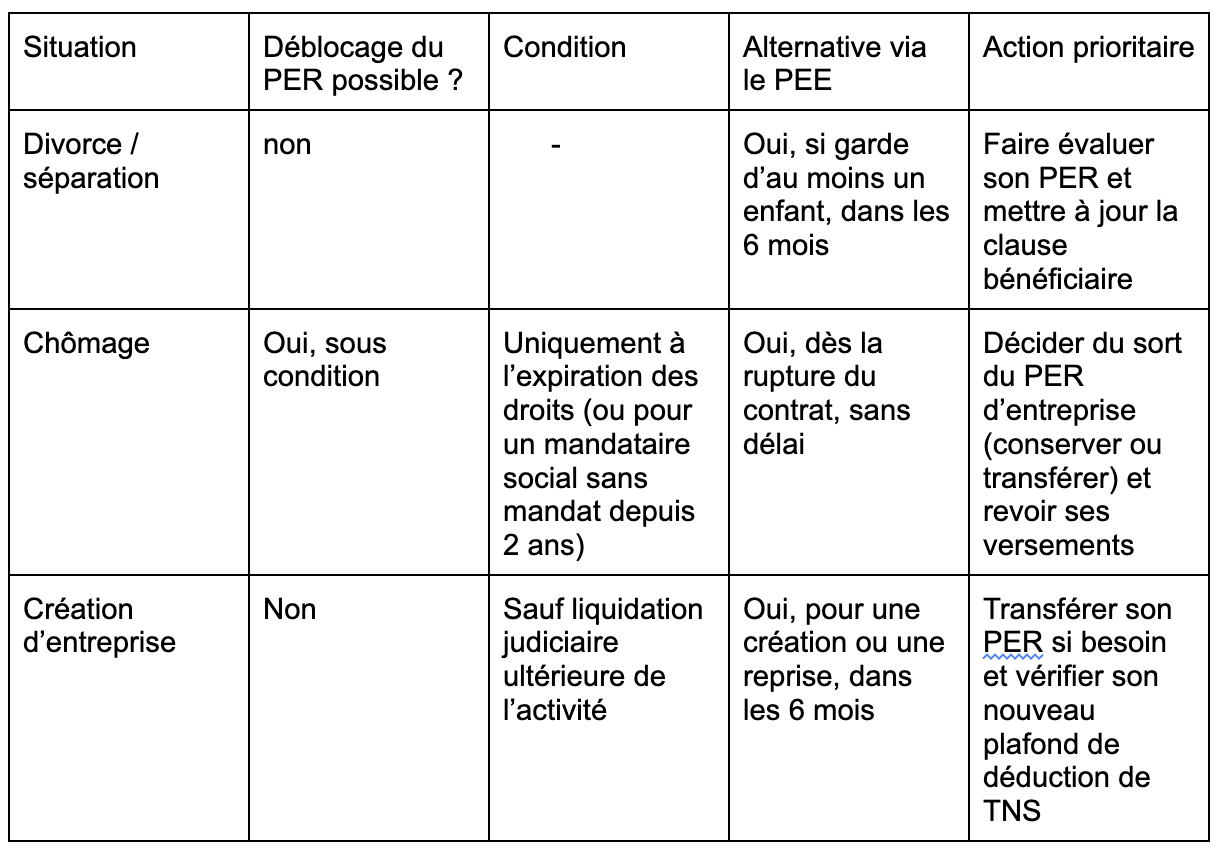
Divorce : votre PER n'est pas débloqué, mais il peut être partagé
On vous le répète, le divorce n’est pas prévu par la loi dans la liste des cas de déblocage anticipé de PER. Ensuite, dans le contexte de partage des biens suite à un divorce, il faut savoir que le PER, malgré le fait que ce soit une épargne à votre nom, ne vous reviendra pas forcément entièrement, cela dépendra de votre situation conjugale.
Le divorce n'est pas un cas de déblocage anticipé du PER
Vous ne pouvez donc pas débloquer les fonds présents sur votre PER en cas de divorce, même si vous avez des enfants. Ceci est vrai pour les trois types de PER (individuel, collectif ou obligatoire).
À qui revient l'épargne ? Tout dépend de votre situation conjugale
Si votre PER vous appartient juridiquement en tant que titulaire, l’argent qui l’a alimenté peut cependant appartenir au couple, d’où une compensation possible au profit de votre ex-conjoint.
Dans le cas d’un mariage sans contrat (communauté réduite aux acquêts), il y a trois cas de figures :
- les versements faits avant le mariage restent au titulaire
- les versements faits pendant le mariage avec des fonds propres (héritage, donation) restent au titulaire, à condition de pouvoir le prouver, idéalement grâce à une déclaration de remploi
- les versements faits pendant le mariage avec les revenus du couple (salaires, épargne salariale) tombent dans la communauté. Le titulaire doit en principe une compensation égale à la moitié de la valeur correspondante.
Si vous vous trouvez dans un régime de séparation de biens, il n’y a aucun partage, le PER vous revient entièrement en tant que titulaire, qu’il ait été ouvert avant ou pendant le mariage.
Pour une communauté universelle, en principe tout est commun, y compris l’épargne constituée avant le mariage. Votre ex-conjoint devrait être compensé à hauteur de la moitié de la valeur de votre PER, mais nous vous conseillons de vous rapprocher de votre notaire pour vérification de ces conditions.
Si vous étiez pacsé, le régime par défaut est la séparation des patrimoines, c’est à dire qu’il n’y a aucun partage. L’exception est l’option pour l’indivision, qui se rapproche alors de la logique communautaire.
Dans une situation de simple concubinage, il n’y a pas de régime patrimonial, chacun garde ce qui est à son nom.
Comment le PER est-il évalué au moment du partage ?
Votre PER sera estimé à sa valeur de rachat théorique à la date retenue pour le partage. Pour la connaître, vous devez demander une attestation à votre assureur ou à votre gestionnaire. Ayez bien en tête que l’épargne est valorisée, mais reste bloquée. Si vous devez compenser votre ex-conjoint, vous devez le faire avec d’autres actifs (liquidités, part du logement, soulte). Il n’est pas non plus possible de débloquer les fonds de votre PER pour payer la soulte, ni de transférer une partie de votre PER à votre ex-conjoint. Ce qu’il faut donc retenir, c’est que si votre PER est très important, il peut rendre la liquidation de votre régime matrimonial plus lourde à financer pour vous.
Le PER dans le calcul de la prestation compensatoire
La prestation compensatoire est un mécanisme qui corrige la disparité de niveau de vie créée par un divorce. Le Code civil (art. 271) liste, parmi les critères du juge, le patrimoine estimé ou prévisible des époux et leur situation respective en matière de pensions de retraite, ce qui peut donc inclure le PER.
Si votre PER est important, cela peut donc augmenter la prestation que vous devrez à votre ex-conjoint, ou à l’inverse réduire celle que vous pourriez réclamer. Le juge ne le traite pas comme un bien à partager, mais comme une ressource future, mise en perspective avec l’âge, la carrière et les droits à retraite de chacun des conjoints. Il faut bien noter que le partage dans le cadre d’un régime matrimonial et la prestation compensatoire qui concerne le niveau de vie sont deux mécanismes différents, mais le PER peut entrer en ligne de compte dans les deux.
Les trois réflexes à avoir après un divorce concernant votre PER
Premièrement, mettez à jour la clause bénéficiaire de votre PER : le divorce ne supprime pas automatiquement votre conjoint si vous l’avez nommément désigné. Cette clause bénéficiaire ne concerne que les PER assurantiels, si vous possédez un PER bancaire, votre épargne rejoint votre succession.
Vous devez ensuite anticiper un changement de fiscalité qui impacte directement votre PER. L’année du divorce, chacun fait en effet sa propre déclaration de revenus. Vous n’avez plus la possibilité de mutualiser vos plafonds de déduction PER, vous ne pouvez utiliser que votre propre plafond.
Troisième réflexe : réajuster votre stratégie d’épargne. Le divorce implique un changement profond de situation, qui se répercute sur votre budget, votre quotient et souvent même sur votre tranche d’imposition. En conséquence, vous n’aurez peut-être plus le même bénéfice fiscal quant aux versements déductibles sur votre PER.
Chômage : c'est la fin des droits, pas la perte d'emploi, qui compte
Si vous perdez votre emploi, vous pouvez potentiellement avoir besoin de liquidités, et penser aux sommes possédées sur votre PER : elles ne seront néanmoins accessibles qu’à la fin de votre indemnisation, et non pas au moment où vous perdez votre travail. Entretemps, vous pouvez quand même effectuer des versements, et on vous explique également comment débloquer vos fonds en cas de chômage.
Perdre son emploi ne débloque pas le PER
La différence est à bien comprendre : c’est l’expiration de vos droits aux allocations chômage qui rend possible le déblocage de vos fonds PER, non votre licenciement ou votre inscription à France Travail.
Si vous avez exercé des fonctions d'administrateur, de membre du directoire ou du conseil de surveillance, en tant que mandataire social qui n’a plus ni mandat ni contrat de travail depuis au moins 2 ans, et si vous n’avez pas liquidé votre retraite, vous pouvez également débloquer l’argent présent sur votre PER.
Que devient votre PER d'entreprise quand vous quittez la société ?
L’épargne vous reste acquise : votre départ ne vous fait rien perdre et l’enveloppe continue d’exister à votre nom. En revanche, votre employeur ne versera plus ni abondement ni cotisations obligatoires dessus, ni les versements issus de votre salaire. C’est seulement la participation ou l’intéressement dus au titre de votre dernière période d’activité qui peuvent être versés sur votre plan après votre départ. Notez également qu’une fois parti de votre entreprise, les frais de tenue de compte, auparavant pris en charge par votre employeur, peuvent passer à votre charge selon le plan.
Vous avez ensuite deux options : vous pouvez conserver votre plan chez le gestionnaire de votre ancien employeur, ou vous pouvez le transférer vers un PER individuel ou vers le PER de votre futur employeur, pour regrouper votre épargne. Les frais de transfert sont plafonnés à 1% des droits pour tout versement effectué moins de 5 ans après le premier versement, et sont gratuits au-delà.
Faut-il continuer à verser pendant une période de chômage ?
La réponse dépend de votre situation personnelle et du bon sens. Il faut en effet prioriser votre trésorerie, votre épargne de précaution passe par exemple avant votre épargne retraite, d’autant plus que les versements sur un PER individuel sont libres, vous pouvez les suspendre sans pénalités.
Votre avantage fiscal à verser diminue également : vos revenus vont baisser en situation de chômage, et avec eux votre tranche d’imposition. Chaque euro déduit vous fait donc économiser moins d’impôt.
En revanche, vous gardez un plafond de déduction, même quand vos revenus chutent. La première année, rien ne change, puisque le plafond d’une année est calculé sur les revenus de l’année précédente. L’année de votre licenciement, il est donc encore calculé sur votre ancien salaire. Ensuite, le plancher prend le relais : même si vos revenus baissent fortement, le plafond ne descend pas sous 10% du PASS de l’année précédente, soit 4 710 € pour les versements de 2026. Vous pouvez donc encore déduire des versements, même avec des revenus faibles. Ce plafond est diminué des sommes versées l’année précédente sur un PER d’entreprise (cotisations au PER obligatoire, abondement de l’employeur).
Notez par ailleurs que les plafonds non utilisés ne sont pas perdus, ils peuvent être reportés sur les années suivantes. Vous pourrez donc potentiellement verser davantage une fois que vous retravaillez et que vos revenus redécollent. Le report de plafonds PER est possible sur 3 ans, et à 5 ans pour les plafonds générés à partir de 2026, sans effet rétroactif.
Enfin, à la tranche à 0 % ou 11 %, renoncer à la déduction peut être plus intéressant, car à la sortie le capital issu de ces versements n'est pas imposé, seuls les gains le sont. Ce choix est cependant irrévocable et se fait au moment de chaque versement.
Débloquer son PER en fin de droits : mode d'emploi
Quand faire la demande ? Après la fin de l'indemnisation, aucun délai n'est imposé par la loi.
Auprès de qui ? Le gestionnaire du plan (assureur, banque ou teneur de compte de l'entreprise), par courrier ou depuis l'espace en ligne.
Quels sont les justificatifs nécessaires ? L’avis de situation et la notification des droits en début de chômage, plus une pièce d'identité et un RIB.
Déblocage total ou partiel ? Vous pouvez retirer tout ou une partie de votre épargne, selon vos besoins.
Est-ce que c’est fiscalement avantageux ? Le déblocage pour fin de droits au chômage fait partie des « accidents de la vie » prévus par la loi, et bénéficie à ce titre d'une fiscalité allégée : le capital récupéré est exonéré d'impôt sur le revenu, seuls les gains réalisés sur le plan sont soumis aux prélèvements sociaux, soit 18,6% depuis le 1er janvier 2026.
Création d'entreprise : pas de déblocage, mais des leviers à activer
Vous ne pouvez malheureusement pas débloquer vos fonds PER pour investir dans votre nouvelle entreprise, mais votre PER est néanmoins impacté par ce changement de situation : votre nouveau statut modifie à la fois le sort de votre PER de salarié et la fiscalité de vos futurs versements.
Que devient votre PER de salarié ?
Comme pour un départ au chômage, votre épargne vous reste acquise. Vous pouvez donc soit conserver votre plan chez le gestionnaire de votre ancien employeur, soit le transférer vers un PER individuel, que vous pourrez alimenter en tant qu’indépendant. Transférer permet de regrouper votre épargne retraite en un seul endroit et de continuer à l'alimenter.
Devenir indépendant change la donne fiscale… selon votre statut
Un petit rappel pour commencer : créer son entreprise ne veut pas automatiquement dire que vous devenez un TNS. Si vous avez un statut d’entrepreneur individuel ou de gérant majoritaire de SARL, alors oui, vous êtes TNS. En revanche, si vous avec un statut de président de SAS ou de SASU, vous êtes assimilé à un salarié, et votre plafond de déductibilité reste celui des salariés.
Si vous passez côté TNS, vous aurez alors droit à un plafond de déductibilité plus élevé que celui des salariés : il combine 10% du bénéfice et 15% de la fraction du bénéfice comprise entre 1 et 8 PASS. Les versements effectués sur votre PER peuvent être déduits de votre bénéfice professionnel.
La première année d'activité, votre bénéfice est souvent modeste, voire difficile à estimer. Pas d'inquiétude pour votre capacité de déduction : si 10 % de votre bénéfice donnent un montant trop faible, c'est un plancher égal à 10 % du plafond annuel de la Sécurité sociale qui s'applique, soit 4 806 € en 2026. Et comme pour une période de chômage, votre ancien salaire continue de vous servir : le plafond de déduction sur le revenu global étant calculé sur les revenus de l'année précédente, celui de votre première année d'indépendant repose encore sur votre dernière année de salarié.
Enfin, si vous êtes micro-entrepreneur et avez opté pour le versement libératoire de l'impôt, vos recettes, après abattement forfaitaire, sont bien prises en compte pour calculer votre plafond de déduction. En revanche, le versement libératoire règle déjà l'impôt dû sur ces revenus : la déduction de vos versements PER ne peut donc réduire que l'impôt calculé sur les autres revenus de votre foyer soumis au barème, comme le salaire de votre conjoint. Sans autres revenus de ce type, verser sur un PER déductible n'apporte aucun avantage fiscal immédiat. Mieux vaut alors envisager des versements non déduits, dont le capital ne sera pas imposé à la sortie.
Un filet de sécurité en cas d'échec
Si votre activité ne fonctionne pas comme prévu, votre PER peut devenir une ressource. La loi prévoit en effet un déblocage anticipé en cas de cessation d'une activité non salariée à la suite d'un jugement de liquidation judiciaire. Le déblocage est aussi possible avant toute liquidation, lorsqu'une procédure de conciliation est ouverte auprès du tribunal de commerce et que son président estime ce retrait justifié. C'est alors lui qui en fait la demande, avec votre accord. De quoi soulager la trésorerie d'une entreprise en difficulté avant qu'il ne soit trop tard.
Pour faire la demande auprès du gestionnaire de votre PER, vous devrez fournir le jugement de liquidation judiciaire ou la décision du président du tribunal de commerce.
Côté fiscalité, ce déblocage fait partie des accidents de la vie : il bénéficie donc du même régime favorable que la fin des droits au chômage, présenté plus haut.
Attention toutefois, ce cas ne concerne que les activités non salariées : entrepreneur individuel, gérant majoritaire de SARL… Si vous dirigez une SAS ou une SASU en tant que président, vous êtes assimilé salarié et la liquidation de votre société n'ouvre pas ce cas de déblocage. Rapprochez-vous de votre gestionnaire pour vérifier si votre situation relève d'un autre cas prévu par la loi.
3 situations fictives pour y voir plus clair
Ces situations sont données à titre d'exemple et ne tiennent pas compte de votre situation personnelle. Pour savoir ce qui s'applique à votre cas, faites le point avec un conseiller.
Sophie, divorcée, mariée sans contrat
Prenons l’exemple fictif de Sophie. Elle a ouvert un PER individuel en 2014 et s'est mariée en 2016 sans contrat de mariage. Elle y a versé 12 000 € avant son mariage, puis 20 000 € prélevés sur son salaire pendant son union. Au moment du divorce, elle ne peut pas débloquer son PER : l'épargne reste bloquée à son nom.
En revanche, elle doit en principe une compensation à son ex-époux. Les versements faits avant le mariage lui restent propres. Ceux réalisés pendant le mariage avec ses revenus relèvent de la communauté. Le notaire se fonde sur la valeur de rachat théorique correspondant à ces versements, à partir d'une attestation demandée à son assureur. Sophie devra verser la moitié de cette valeur avec d'autres actifs, puisque son PER reste indisponible.
Avant de tourner la page, elle a deux réflexes à avoir :
- modifier sa clause bénéficiaire, qui désignait encore son ex-mari nommément ;
- tenir compte de sa nouvelle situation fiscale, avec une déclaration de revenus à son seul nom et un plafond de déduction qu'elle ne peut plus mutualiser avec celui de son ex-conjoint.
Karim, licencié après 12 ans dans la même entreprise
Penchons-nous désormais sur l’exemple fictif de Karim. Il détient un PER collectif chez son employeur et un PER individuel ouvert de son côté. Son licenciement ne lui permet pas de débloquer son épargne retraite : il devra attendre la fin de ses droits au chômage.
Son PER collectif lui reste acquis, mais son employeur n'y verse plus rien. Karim décide de le transférer sur son PER individuel pour regrouper son épargne. Son premier versement remontant à plus de 5 ans, le transfert est sans frais.
Pour ses versements, il fait le point : la première année, son plafond de déduction repose encore sur son dernier salaire, mais ses revenus ont baissé et sa tranche d'imposition aussi. Il choisit de suspendre ses versements programmés pour préserver sa trésorerie.
Si ses droits au chômage arrivent à leur terme sans qu'il ait retrouvé d'emploi, il pourra débloquer tout ou partie de son PER sur présentation de son avis de situation et de sa notification de droits. Le capital sera exonéré d'impôt sur le revenu, et seuls les gains seront soumis aux prélèvements sociaux de 18,6 %.
Julie, salariée qui se lance à son compte
Julie, dans ce troisième exemple fictif, quitte son poste pour créer son entreprise individuelle. Elle espérait utiliser son PER pour financer son projet, mais la création d'entreprise ne fait pas partie des cas de déblocage anticipé.
Son PER obligatoire d'entreprise, en revanche, peut désormais être transféré, puisqu'elle n'est plus tenue d'y adhérer. Elle le rapatrie sur un PER individuel qu'elle pourra continuer d'alimenter en tant qu'indépendante.
Devenue travailleuse non salariée, Julie bénéficie d'un plafond de déduction plus élevé qu'une salariée. Sa première année, son bénéfice est encore modeste, mais le plancher de 10 % du plafond annuel de la Sécurité sociale, soit 4 806 € en 2026, lui garantit une capacité de déduction minimale.
Enfin, si son activité ne décolle pas et fait l'objet d'une liquidation judiciaire, son PER pourra être débloqué pour lui redonner de l'air.
Changement de situation : faites de votre PER un allié, pas un angle mort
Divorce, chômage ou création d'entreprise : dans les trois cas, votre PER reste en principe bloqué, sauf à la fin de vos droits au chômage ou en cas de liquidation judiciaire de votre activité. Mais « bloqué » ne veut pas dire « figé ».
Mettre à jour votre clause bénéficiaire, décider du sort de votre PER d'entreprise, ajuster vos versements à vos nouveaux revenus ou profiter du plafond de déduction des indépendants : chaque changement de vie est l'occasion de revoir votre stratégie. Les conseillers de Groupe Hueber Assurances peuvent vous accompagner pour analyser votre situation et prendre les bonnes décisions. Car une épargne retraite bien gérée dans les moments de transition, c'est une retraite mieux préparée.


