

Après 60 ans, une mutuelle senior ne se juge plus seulement à ses pourcentages de remboursement. Les soins qui coûtent le plus cher à cet âge, comme les implants, les aides auditives ou les verres progressifs, sont aussi ceux que les contrats encadrent le plus strictement, et un plafond annuel atteint peut laisser un reste à charge élevé.
Ce guide passe d'abord en revue les plafonds qui comptent vraiment après 60 ans : ce que mesure un plafond, puis son fonctionnement en dentaire, en audition, en optique, à l'hôpital, pour les médecines douces et pour les cures thermales. Il détaille ensuite les pièges les plus fréquents des contrats seniors, à savoir les plafonds réduits la première année, les forfaits qui ne se reportent pas et les limites exprimées en séances ou en jours. Il se termine par les bons réflexes : demander un devis chiffré, répartir les soins coûteux sur deux années de garanties et comparer les plafonds avant de changer de contrat.
Courtier spécialisé dans la complémentaire santé des seniors, le Groupe Hueber Assurances analyse ces limites avec vous pour mesurer ce que votre contrat rembourse réellement. Lire les plafonds avant les pourcentages reste le meilleur moyen d'éviter les mauvaises surprises.
Dentaire, audition, optique : les plafonds annuels qui comptent après 60 ans
Un plafond se comprend par sa forme et sa période avant de se comparer d'un contrat à l'autre. Cette section décrit d'abord ces mécanismes, puis leur effet concret sur le dentaire, l'audition, l'optique, l'hospitalisation, les médecines douces et les cures thermales.
Forfait, pourcentage de la BR et période de référence : ce que mesure un plafond
Un plafond annuel fixe la somme maximale que la mutuelle rembourse sur une période donnée. Il peut porter sur un acte précis, comme une couronne ou une séance d'ostéopathie, sur un poste entier, comme l'ensemble des soins dentaires de l'année, ou sur tout le contrat lorsque l'assureur prévoit un plafond global.
La forme du plafond change sa portée. Un forfait en euros donne une limite lisible, alors qu'un remboursement exprimé en pourcentage de la base de remboursement (BR) de la Sécurité sociale paraît souvent plus généreux qu'il ne l'est, car cette base est parfois très éloignée du prix réellement facturé. Beaucoup de contrats combinent d'ailleurs les deux : un pourcentage de la BR par acte, puis un plafond annuel en euros qui arrête les remboursements une fois atteint.
La période de référence compte autant que le montant. Certains contrats raisonnent en année civile, d'autres à partir de la date anniversaire de l'adhésion, et la réglementation impose des périodes plus longues pour les lunettes et les aides auditives. Après 60 ans, ces trois paramètres pèsent davantage, parce que les dépenses de santé augmentent avec l'âge et se concentrent justement sur les postes les plus encadrés.
Dentaire
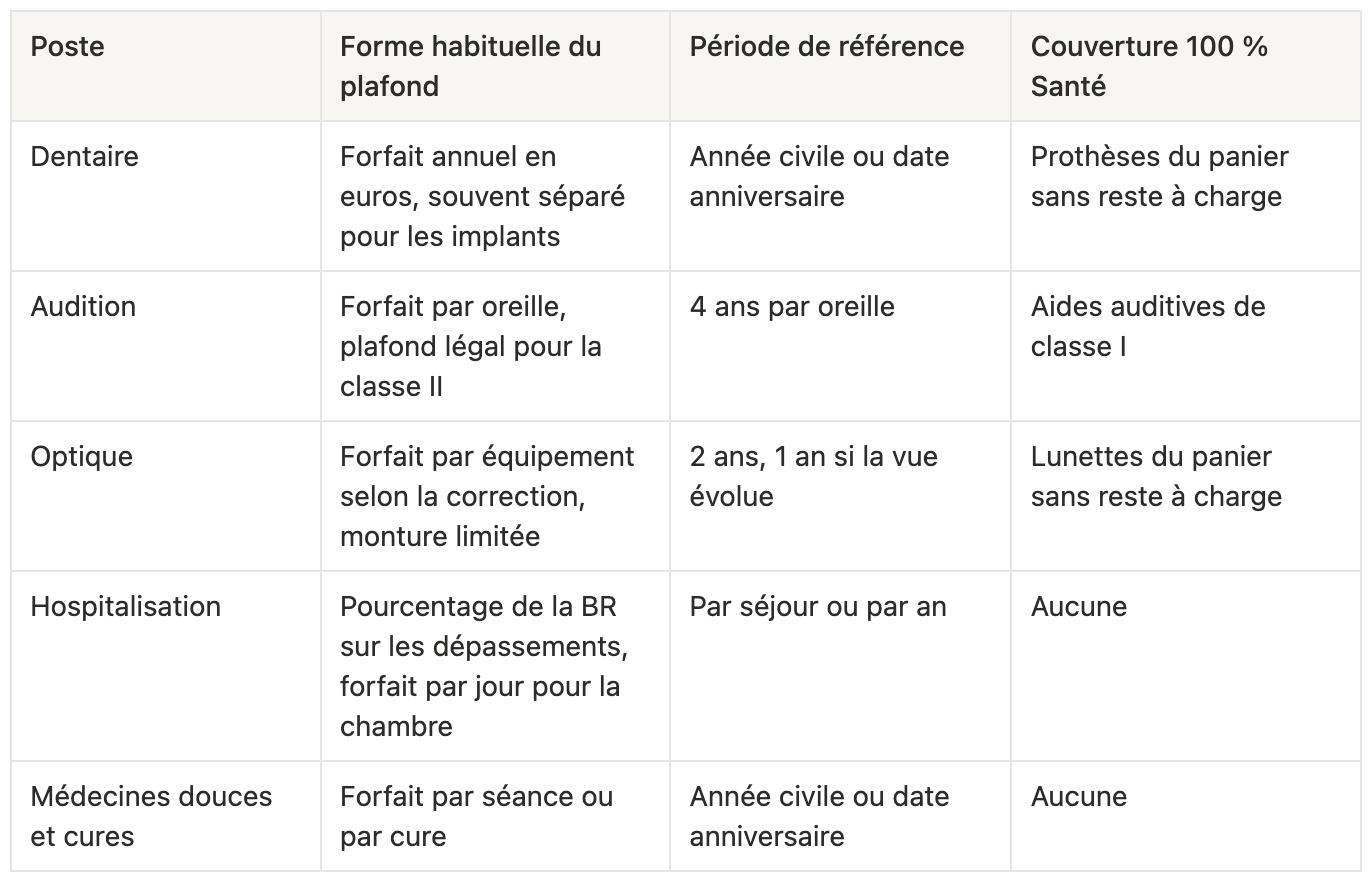
Le dentaire est souvent le poste où les seniors épuisent leur plafond le plus vite. Depuis le 1er octobre 2023, l'Assurance maladie rembourse les soins dentaires à 60 % de la base de remboursement, contre 70 % auparavant, ce qui reporte une part plus importante de chaque acte sur la mutuelle.
Les prothèses du panier 100 % Santé échappent en grande partie à cette logique, puisqu'un contrat responsable doit couvrir leur reste à charge quel que soit le niveau de garantie choisi. Le plafond annuel reprend en revanche toute son importance pour les prothèses hors panier, dont les tarifs sont modérés ou libres, et pour les actes que la Sécurité sociale ne rembourse pas.
L'implantologie en est l'exemple le plus parlant. L'implant lui-même n'est en principe pas pris en charge par l'Assurance maladie, si bien que seule la mutuelle intervient, le plus souvent au moyen d'un forfait annuel. Un forfait calibré pour un implant ne suffira donc pas pour deux implants posés la même année, même si le contrat affiche par ailleurs des pourcentages élevés sur les prothèses. La parodontologie, très fréquente avec l'âge, relève de la même mécanique, car elle est elle aussi largement hors nomenclature.
Audition
Les aides auditives de classe I, qui forment le panier 100 % Santé, sont intégralement prises en charge avec un contrat responsable. Les appareils de classe II, à prix libre, fonctionnent autrement : la Sécurité sociale retient une base de remboursement de 400 € par oreille et en rembourse 240 €, puis la mutuelle complète selon son propre barème.
La prise en charge totale est elle-même plafonnée par la loi. Un contrat responsable ne peut pas dépasser 1 700 € par aide auditive, remboursement de la Sécurité sociale compris. Un appareil de classe II vendu au-delà de ce montant laisse donc toujours un reste à charge, même avec la meilleure garantie du marché, et le forfait prévu par votre contrat peut être nettement inférieur à cette limite.
La période de référence est longue, puisque le renouvellement n'est remboursé qu'au terme d'un délai de 4 ans pour chaque oreille. Comme l'appareillage concerne le plus souvent les deux oreilles, il faut raisonner sur le coût de la paire et vérifier si le forfait du contrat s'entend par oreille ou par équipement complet.
Optique
Lorsque le contrat rembourse l’optique au-delà du ticket modérateur, sa prise en charge doit se situer entre 50 € et 420 € pour un équipement à verres simples, et elle peut monter jusqu'à 800 € pour les verres les plus complexes. La monture ne peut jamais être remboursée au-delà de 100 €, quel que soit le niveau de garantie.
Après 60 ans, la presbytie conduit souvent à des verres progressifs, classés parmi les corrections complexes. Le plafond légal laisse donc de la marge, mais le forfait réellement prévu par le contrat peut rester bien en dessous, surtout dans les formules d'entrée de gamme.
La règle de renouvellement fonctionne comme un plafond dans le temps. Un adulte peut obtenir le remboursement d'un équipement tous les 2 ans, et le délai est ramené à 1 an en cas d'évolution de la vue. Ce délai court à partir de l'achat du dernier équipement, et non à partir du début de l'année civile.
Hospitalisation et dépassements d'honoraires
Un contrat responsable doit couvrir le forfait journalier hospitalier sans limitation de durée, ce qui protège déjà contre une partie du coût d'un séjour long. Les plafonds se concentrent ailleurs, d'abord sur les dépassements d'honoraires des chirurgiens et des anesthésistes, généralement exprimés en pourcentage de la BR.
Le statut du médecin change le plafond applicable. Pour un praticien qui n'adhère pas à l'Option pratique tarifaire maîtrisée (OPTAM), la loi limite la prise en charge des dépassements à 100 % de la BR, et elle impose qu'elle reste inférieure d'au moins 20 % de la BR à celle prévue pour un médecin OPTAM. Un contrat qui affiche des pourcentages élevés sur les dépassements ne les applique donc pleinement qu'aux médecins adhérents.
La chambre particulière obéit à une autre logique, puisqu'elle est le plus souvent remboursée par un forfait journalier limité à un nombre de jours par an. Une hospitalisation longue ou plusieurs séjours rapprochés peuvent ainsi épuiser cette garantie avant la fin de l'année.
Médecines douces et cures thermales
L'ostéopathie, la chiropraxie ou l'acupuncture ne sont pas remboursées par la Sécurité sociale lorsqu'elles sont pratiquées par des non-médecins. Les mutuelles seniors les couvrent par des forfaits annuels, exprimés en euros par séance et en nombre de séances par an, qui suffisent rarement en cas de suivi régulier.
Les cures thermales prescrites sont en partie prises en charge par l'Assurance maladie, mais l'hébergement et le transport restent souvent à la charge du curiste. La mutuelle intervient alors au moyen d'un forfait cure, généralement limité à une cure par an.
Les pièges des plafonds dans les contrats seniors
La plupart des mauvaises surprises de fin d'année tiennent moins au niveau des plafonds qu'à leurs règles d'application. Trois mécanismes reviennent souvent : les plafonds liés à l'ancienneté, le sort des forfaits inutilisés et les limites qui ne s'expriment pas en euros.
Plafonds réduits la première année et garanties progressives
De nombreux contrats seniors prévoient des garanties dites progressives, dont les plafonds augmentent avec l'ancienneté de l'adhérent. Le forfait dentaire ou auditif peut ainsi être limité la première année, puis relevé la deuxième et la troisième année.
Ce fonctionnement pénalise surtout ceux qui changent de mutuelle juste avant un soin coûteux. Une personne qui souscrit un nouveau contrat pour financer des implants ou des aides auditives découvre parfois que le plafond affiché en grand ne s'applique qu'à partir de la troisième année. Il faut donc lire la ligne correspondant à la première année, et vérifier en même temps l'existence d'un délai de carence, qui retarde parfois toute prise en charge de plusieurs mois.
Forfaits non reportables et plafonds partagés entre postes
Un forfait annuel non consommé est en principe perdu à la fin de la période de référence. Il ne s'ajoute pas au forfait de l'année suivante, si bien qu'une année sans soins dentaires ne permet pas de financer un traitement plus lourd l'année d'après.
Certains contrats regroupent en outre plusieurs postes dans une même enveloppe, par exemple un forfait commun aux prothèses dentaires, à l'optique et à l'audition. Une seule dépense importante peut alors épuiser l'enveloppe et priver l'adhérent de remboursement sur les autres postes pour le reste de l'année. En couple, il faut aussi vérifier si le forfait s'entend par bénéficiaire ou pour l'ensemble du contrat, car la différence est considérable lorsque les deux conjoints ont des besoins similaires.
Les limites exprimées en séances ou en jours
Un plafond ne prend pas toujours la forme d'un montant. Les médecines douces sont souvent limitées à un nombre de séances par an, la chambre particulière à un nombre de jours, et la cure thermale à une seule cure sur la période.
Ces limites peuvent être atteintes alors que le budget en euros n'est pas épuisé. Une personne suivie régulièrement en ostéopathie peut ainsi utiliser toutes ses séances remboursées dès le printemps, même si chaque séance coûtait moins que le montant prévu par le contrat. Ces conditions figurent généralement dans les notes de bas de tableau, qu'il faut lire avec autant d'attention que les montants eux-mêmes.
Comment tirer le meilleur parti de ses plafonds annuels
Un plafond se gère bien mieux quand on l'anticipe que lorsqu'on le découvre sur un décompte de remboursement. Trois habitudes permettent d'en tirer parti : chiffrer le soin avant de l'engager, l'organiser dans le temps et comparer les plafonds au moment de choisir un contrat.
Demander un devis et une estimation du remboursement avant le soin
Le chirurgien-dentiste doit remettre un devis avant toute pose de prothèse, et l'audioprothésiste doit proposer au moins une offre 100 % Santé dans son devis. Ces documents servent de base pour interroger la mutuelle avant de s'engager.
Transmettre le devis à son assureur permet d'obtenir une estimation écrite du remboursement et de savoir quelle part du plafond annuel reste disponible. Cette démarche révèle souvent qu'un forfait a déjà été entamé par un soin antérieur, ou qu'une option hors panier coûte beaucoup plus cher qu'une solution 100 % Santé comparable.
Répartir les soins coûteux sur deux années de garanties
Un traitement réalisé en plusieurs étapes peut parfois être organisé de part et d'autre d'un changement de période de référence. Un implant posé en fin d'année et la couronne posée au début de l'année suivante mobilisent ainsi deux forfaits annuels au lieu d'un seul.
Cette stratégie suppose de bien connaître la période du contrat, car un forfait calculé à partir de la date anniversaire ne se renouvelle pas au 1er janvier. Elle doit aussi rester compatible avec le calendrier médical : le praticien reste le seul juge du délai acceptable entre deux étapes, et un soin nécessaire ne doit jamais être reporté pour des raisons de remboursement.
Comparer les plafonds au moment de changer de mutuelle
Un contrat de complémentaire santé peut être résilié à tout moment après sa première année, ce qui permet d'ajuster sa couverture lorsque ses besoins évoluent. Avant de signer un nouveau contrat, il faut comparer les plafonds des postes que l'on utilise réellement plutôt que les pourcentages affichés en première ligne.
Quatre points méritent une vérification systématique : le montant du forfait en euros, le plafond applicable la première année, la période de référence et l'existence d'une enveloppe commune à plusieurs postes. Un courtier peut réaliser cette comparaison sur plusieurs contrats à la fois et traduire chaque tableau de garanties en remboursement réel pour vos soins prévus.
Plafonds de mutuelle après 60 ans : regarder la limite avant le pourcentage
Après 60 ans, les plafonds annuels déterminent davantage le reste à charge que les pourcentages mis en avant dans les tableaux de garanties. Les implants, les aides auditives de classe II, les verres progressifs hors panier et les dépassements d'honoraires concentrent l'essentiel du risque, car ce sont les postes où la Sécurité sociale rembourse peu ou pas du tout et où les contrats fixent leurs limites les plus strictes.
La bonne approche consiste à lire chaque plafond avec sa période de référence, à repérer les règles propres à la première année et à chiffrer les soins coûteux avant de les engager. Le Groupe Hueber Assurances accompagne les seniors dans cette lecture, en comparant les plafonds de plusieurs contrats au regard de leurs soins prévus. Un contrat bien choisi n'est pas celui qui affiche les taux les plus élevés, mais celui dont les limites correspondent à vos besoins réels.


