

Passé 60 ans, une complémentaire santé coûte plus cher chaque année, et toutes ses garanties ne rendent pas le même service. Certaines évitent des restes à charge importants, d'autres pèsent sur la cotisation sans jamais être utilisées. Distinguer les unes des autres est au cœur du métier de courtier du Groupe Hueber Assurances, qui accompagne les seniors dans l'analyse de leur contrat. Ce tri repose sur quelques repères simples.
Il faut d'abord comprendre pourquoi la question se pose avec plus d'acuité après 60 ans. Le prix de la cotisation augmente avec l'âge, le contexte réglementaire de 2026 pèse sur les budgets et les contrats individuels protègent moins que les contrats d'entreprise. L'article passe ensuite en revue les garanties vraiment utiles : le socle du contrat responsable, l'hospitalisation renforcée, le dentaire et l'audiologie hors panier, l'optique adaptée aux verres complexes et les dépassements d'honoraires chez les spécialistes. Il identifie aussi les garanties souvent superflues. Ce sont celles d'une autre étape de la vie, les taux qui dépassent ce que la loi autorise à rembourser, les forfaits « bien-être » peu consommés et les garanties déjà couvertes ailleurs.
Trois profils types, le jeune retraité en bonne santé, le senior en affection de longue durée et le senior de plus de 75 ans, montrent ensuite comment ces choix varient. Une méthode en trois temps permet enfin d'ajuster son contrat : lire son tableau de garanties en euros, le confronter à ses dépenses réelles et le modifier au bon moment.
Pourquoi faire le tri dans ses garanties devient prioritaire après 60 ans
Après 60 ans, trois facteurs rendent ce tri plus pressant : le prix de la cotisation, le contexte réglementaire propre à 2026 et la nature du contrat qui couvre la plupart des retraités. Il vaut mieux les avoir en tête avant de se plonger dans son tableau de garanties.
Une cotisation qui augmente avec l'âge
Sur le marché individuel, la plupart des organismes calculent le tarif en fonction de l'âge de l'assuré, ce que ne font pas les contrats d'entreprise. D'après l'enquête menée par la DREES auprès des complémentaires en 2023, la prime moyenne d'un contrat individuel s'élève à 36 euros par mois pour un assuré de 20 ans et atteint 142 euros pour un assuré de 85 ans, soit un montant presque quatre fois supérieur. Une hausse générale vient s'ajouter à cet effet de l'âge, puisque les cotisations versées aux complémentaires santé ont progressé de 6 % en 2023, puis de 8,2 % en 2024. Pour un retraité, une garantie superflue représente donc une dépense plus lourde que pour un actif.
Un contexte 2026 qui pèse sur le budget des retraités
Depuis le 1er mars 2026, le forfait journalier hospitalier est passé de 20 à 23 euros par jour, et de 15 à 17 euros en psychiatrie. Les contrats responsables prennent en charge ce forfait, ce qui augmente mécaniquement les dépenses des complémentaires. La loi de financement de la Sécurité sociale pour 2026 a par ailleurs créé une contribution exceptionnelle de 2,05 % à la charge des organismes complémentaires, qui représente environ 1 milliard d'euros. Le même texte leur interdit d'augmenter leurs cotisations par rapport à 2025. De nombreux assurés ont pourtant reçu des avis d'échéance en hausse, et l'application de ce gel reste contestée. Le projet de loi de financement pour 2027 prévoit en outre de prolonger cette contribution d'une année.
Pour les seniors modestes, l'effort financier est déjà important. Le Sénat a calculé le cas d'une personne de 75 ans dont le revenu dépasse à peine le seuil de la complémentaire santé solidaire avec participation. Pour elle, une complémentaire coûte en moyenne 114 euros par mois, soit environ 10 % de ses ressources.
Des contrats individuels moins protecteurs que les contrats collectifs
En partant à la retraite, l'assuré perd la complémentaire collective de son employeur, qui finançait au moins la moitié de sa cotisation. La loi Évin lui permet de conserver ce contrat à titre individuel, mais il en assume alors seul le coût, et les hausses de tarif ne sont encadrées que pendant trois ans. La plupart des retraités finissent donc par souscrire un contrat individuel. Or la DREES constate que ces contrats offrent des garanties nettement inférieures à celles des contrats collectifs sur la plupart des postes de soins. Le senior paie donc plus cher une couverture souvent moins généreuse, d'où l'intérêt de vérifier que chaque euro de cotisation finance une garantie réellement utile.
Les garanties vraiment utiles pour un senior
Cinq familles de garanties méritent l'attention d'un senior. Il s'agit du socle imposé à tout contrat responsable, de l'hospitalisation, du dentaire et de l'audiologie hors panier, de l'optique et des dépassements d'honoraires chez les spécialistes.
Le socle du contrat responsable : ticket modérateur, forfait journalier et 100 % Santé
La grande majorité des complémentaires vendues aujourd'hui sont des contrats dits « responsables ». Ces contrats doivent respecter un socle minimal fixé par le Code de la sécurité sociale. Ils remboursent le ticket modérateur, c'est-à-dire la part que l'Assurance maladie laisse à la charge du patient sur la plupart des soins remboursables. Ils prennent aussi en charge le forfait journalier hospitalier sans limitation de durée. Depuis le 1er mars 2026, ce forfait s'élève à 23 euros par jour en hôpital ou en clinique, et à 17 euros en psychiatrie.
Le contrat responsable donne enfin accès aux trois paniers du 100 % Santé, en optique, en dentaire et en audiologie. Ces équipements sont pris en charge sans reste à charge. En audiologie, par exemple, une aide auditive de classe I ne peut pas être vendue plus de 950 euros par oreille à un adulte, et elle est intégralement remboursée. La prise en charge peut être renouvelée au bout de quatre ans.
Ces garanties sont indispensables, mais elles ne distinguent pas un contrat d'un autre, puisque tous les contrats responsables les incluent. Le premier réflexe consiste donc à vérifier que son contrat est bien responsable, sans payer de supplément pour obtenir ce que la réglementation impose déjà.
L'hospitalisation renforcée : dépassements d'honoraires et chambre particulière
Avec l'âge, le risque d'hospitalisation augmente, et c'est souvent le poste qui génère les restes à charge les plus lourds en une seule fois. L'Assurance maladie couvre l'essentiel des frais de séjour. En revanche, elle ne rembourse ni la chambre particulière ni les dépassements d'honoraires du chirurgien ou de l'anesthésiste, fréquents en clinique privée. La chambre particulière est facturée à la nuit, à un tarif qui varie fortement d'un établissement à l'autre.
Pour un senior, une garantie hospitalisation renforcée fait donc partie des dépenses les mieux justifiées. Il faut examiner trois points dans le tableau de garanties. Le premier est le montant journalier accordé pour la chambre particulière et le nombre de jours couverts chaque année. Le deuxième est la prise en charge de la chambre particulière lors d'une hospitalisation ambulatoire. Le troisième est le niveau de remboursement des dépassements d'honoraires, en particulier chez les praticiens adhérents à l'OPTAM, mieux remboursés par les contrats responsables.
Le dentaire et l'audiologie hors panier 100 % Santé
Les besoins prothétiques augmentent avec l'âge, et le panier 100 % Santé ne répond pas à toutes les situations. En dentaire, l'Assurance maladie ne rembourse pas les implants, sauf cas très particuliers, et elle ne prend en charge que sur sa base de remboursement les prothèses du panier libre, comme certaines couronnes en céramique sur les dents du fond. Le reste à charge peut alors devenir important. Une garantie dentaire renforcée devient utile lorsqu'un traitement prothétique est prévisible. Elle doit être jugée sur son forfait annuel en euros et sur son plafond, plutôt que sur un pourcentage.
En audiologie, les appareils de classe II, à prix libre, offrent un meilleur confort d'écoute dans les environnements bruyants. L'Assurance maladie calcule son remboursement sur la même base que pour la classe I, fixée à 400 euros. Dans un contrat responsable, la prise en charge totale, Sécurité sociale comprise, ne peut pas dépasser 1 700 euros par oreille. Une garantie audiologie efficace est donc une garantie dont le remboursement se rapproche de ce plafond, renouvelable tous les quatre ans.
L'optique adaptée aux verres complexes
Après 60 ans, la plupart des personnes portent des verres progressifs, qui comptent parmi les équipements optiques les plus coûteux. Le panier 100 % Santé couvre tous les types de correction, y compris les verres progressifs, avec un choix de montures limité. Un renfort optique ne présente donc d'intérêt que si l'assuré souhaite des verres ou une monture qui sortent de ce panier.
Dans ce cas, il faut lire le forfait accordé par équipement en euros et vérifier la fréquence de renouvellement. Pour un adulte, la prise en charge est en principe renouvelable tous les deux ans, sauf si la vue évolue. Un forfait annuel élevé n'a donc pas de sens si le contrat ne finance qu'un équipement tous les deux ans.
Les dépassements d'honoraires chez les spécialistes
Le suivi médical se densifie souvent avec l'âge, que ce soit chez l'ophtalmologue, le cardiologue ou le rhumatologue. Beaucoup de ces spécialistes exercent en secteur 2 et pratiquent des dépassements d'honoraires. L'Assurance maladie ne rembourse alors que sur sa base de remboursement, et un contrat qui couvre uniquement le ticket modérateur laisse l'intégralité du dépassement à la charge du patient.
Une garantie supérieure à 100 % de la base de remboursement devient utile pour un senior suivi régulièrement par un ou plusieurs spécialistes de secteur 2. Elle n'apporte presque rien à celui qui consulte surtout des médecins de secteur 1. Avant de choisir un niveau de garantie, il est donc utile de vérifier le secteur de ses médecins dans l'annuaire santé d'ameli. Il faut aussi savoir si ces médecins adhèrent à l'OPTAM, car la réglementation encadre plus strictement le remboursement des dépassements pratiqués par les non-adhérents.
Les garanties souvent inutiles ou surdimensionnées
Quatre catégories de garanties alourdissent souvent la cotisation sans rien rembourser de concret. Ce sont les garanties liées à une autre étape de la vie, les taux affichés au-delà de ce que la loi autorise à verser, les forfaits « bien-être » peu utilisés et les garanties déjà couvertes ailleurs.
Les garanties liées à une autre étape de la vie
Certains contrats contiennent des garanties pensées pour des actifs ou des familles avec enfants, qui n'ont plus d'utilité après 60 ans. C'est le cas du forfait maternité, de la prime de naissance, de la prise en charge de la contraception ou de l'orthodontie des enfants. Ces garanties se retrouvent souvent chez les retraités qui ont conservé leur contrat d'entreprise grâce à la loi Évin, puisque ce contrat avait été conçu pour l'ensemble des salariés. Elles apparaissent aussi dans les formules familiales gardées par habitude après le départ des enfants. Elles ne coûtent pas toujours cher individuellement, mais elles participent au prix global du contrat sans aucune chance d'être utilisées. Les formules dédiées aux seniors les excluent généralement, ce qui constitue l'un des arguments pour changer de contrat au moment de la retraite.
Les taux affichés au-delà de ce que la loi permet de rembourser
Un tableau de garanties peut afficher des niveaux impressionnants qu'un contrat responsable n'a pourtant pas le droit de verser en totalité. Le cas le plus fréquent concerne les dépassements d'honoraires des médecins qui n'adhèrent pas à l'OPTAM. Pour ces praticiens, la complémentaire ne peut pas rembourser un dépassement supérieur à 100 % de la base de remboursement. Ce remboursement doit en outre rester inférieur à celui prévu pour les médecins adhérents. Un taux de 300 % ou 400 % ne s'applique donc pleinement qu'aux praticiens OPTAM. Pour les autres, il est ramené au plafond légal.
Le même raisonnement vaut pour d'autres postes. En optique, la prise en charge d'une monture est limitée à 100 euros dans un contrat responsable, quel que soit le forfait global annoncé. En audiologie, le remboursement d'un appareil de classe II ne peut pas dépasser 1 700 euros par oreille, Sécurité sociale comprise.
Un taux élevé peut aussi être inutile parce qu'il porte sur des soins qui ne génèrent pas de dépassement. Une garantie hospitalisation à un taux très élevé n'apporte presque rien à un senior qui se fait soigner exclusivement à l'hôpital public, où les médecins appliquent en principe les tarifs conventionnés. Avant de payer pour un niveau de garantie supérieur, il faut donc vérifier qu'il correspond à des praticiens et à des établissements que l'on fréquente réellement.
Les forfaits « bien-être » peu consommés
De nombreuses formules haut de gamme incluent des forfaits pour des prestations que l'Assurance maladie ne rembourse pas. On y trouve l'ostéopathie, l'acupuncture, la sophrologie, certains vaccins, voire une participation à une activité sportive. Ces forfaits sont presque toujours plafonnés, avec un montant par séance, un nombre de séances limité et un plafond annuel. Ils ont un intérêt réel pour un senior qui consulte régulièrement un ostéopathe, par exemple. Ils deviennent en revanche une dépense perdue lorsqu'ils ne sont jamais utilisés.
La cure thermale obéit à une logique comparable. Lorsqu'elle est prescrite par un médecin, l'Assurance maladie en rembourse déjà une partie, et prend en charge l'hébergement et le transport sous certaines conditions. Un forfait cure thermale dans la complémentaire ne se justifie que pour une personne qui part en cure régulièrement.
Le bon calcul consiste à comparer le surcoût annuel de la formule qui inclut ces forfaits avec les montants réellement consommés au cours des deux dernières années. Si l'écart est défavorable, mieux vaut payer ces séances directement que financer une garantie qui ne sert pas.
Les garanties déjà couvertes ailleurs
Une partie des garanties proposées dans les complémentaires existe déjà dans d'autres contrats ou dispositifs. Les garanties d'assistance et de rapatriement à l'étranger figurent souvent dans les cartes bancaires haut de gamme. Il est toutefois prudent de comparer leurs plafonds avant de renoncer à celles de la mutuelle. Après une hospitalisation, l'aide-ménagère ou le portage de repas peuvent être financés par la caisse de retraite, dans le cadre de l'aide au retour à domicile. Certaines assurances habitation prévoient aussi une assistance en cas d'hospitalisation de l'assuré.
Pour les personnes en affection de longue durée, les soins liés à l'affection étant déjà pris en charge intégralement par l'Assurance maladie, un renfort du ticket modérateur sur ces soins n'apporte rien.
Garantie utile ou inutile ? Tout dépend de votre profil
Selon la situation de santé et l'âge de l'assuré, une même garantie peut être indispensable ou superflue. Trois profils types permettent d'y voir plus clair : le jeune retraité en bonne santé, le senior suivi pour une affection de longue durée et le senior de plus de 75 ans, avant un tableau de synthèse.
Le jeune retraité en bonne santé
Entre 60 et 70 ans, beaucoup de retraités consultent peu et n'ont pas de traitement lourd. Pour eux, la priorité est de se protéger contre les dépenses rares mais coûteuses, plutôt que de financer des remboursements du quotidien. Une hospitalisation bien couverte, avec une chambre particulière et une prise en charge correcte des dépassements chez les praticiens OPTAM, constitue la base de leur contrat. L'optique arrive juste après, puisque presque tous portent des verres progressifs.
À ce stade de la vie, il vaut mieux éviter les forfaits bien-être sans usage régulier, les taux de dépassements très élevés si l'on consulte surtout en secteur 1, ainsi que les garanties familiales héritées du contrat d'entreprise. Le départ à la retraite offre l'occasion de choisir une formule modulable, que l'on pourra renforcer plus tard sur le dentaire ou l'audiologie lorsque les besoins apparaîtront.
Le senior suivi pour une affection de longue durée
Lorsqu'un senior est reconnu en affection de longue durée, l'Assurance maladie prend intégralement en charge les soins liés à cette affection, sur la base de ses tarifs. Son contrat doit donc couvrir ce que ce dispositif laisse de côté. Les dépassements d'honoraires chez les spécialistes qui assurent son suivi viennent en premier, car ces médecins exercent souvent en secteur 2. L'hospitalisation suit, avec le forfait journalier, la chambre particulière et les dépassements en clinique.
Pour les soins qui n'ont pas de lien avec l'affection, les règles habituelles s'appliquent, et le ticket modérateur couvert par tout contrat responsable suffit en général. Payer un renfort sur les soins courants a donc peu de sens. Le budget gagne à être concentré sur les postes où le reste à charge persiste.
Le senior de plus de 75 ans
Après 75 ans, les besoins se déplacent vers l'audiologie, les prothèses dentaires et l'hospitalisation, qui devient plus fréquente. L'assistance à domicile après une hospitalisation prend aussi de l'importance, en particulier pour une personne qui vit seule. Ce sont les garanties sur lesquelles il ne faut pas rogner, même lorsque la cotisation devient lourde.
Pour les seniors aux revenus modestes, il est utile de vérifier leur éligibilité à la complémentaire santé solidaire avant de souscrire ou de renouveler un contrat. Selon les ressources du foyer, elle est gratuite ou coûte au maximum 1 euro par jour et par personne. Elle couvre le ticket modérateur, le forfait journalier et les paniers du 100 % Santé. Les professionnels de santé ne peuvent pas facturer de dépassements d'honoraires à ses bénéficiaires, sauf en cas d'exigence particulière du patient.
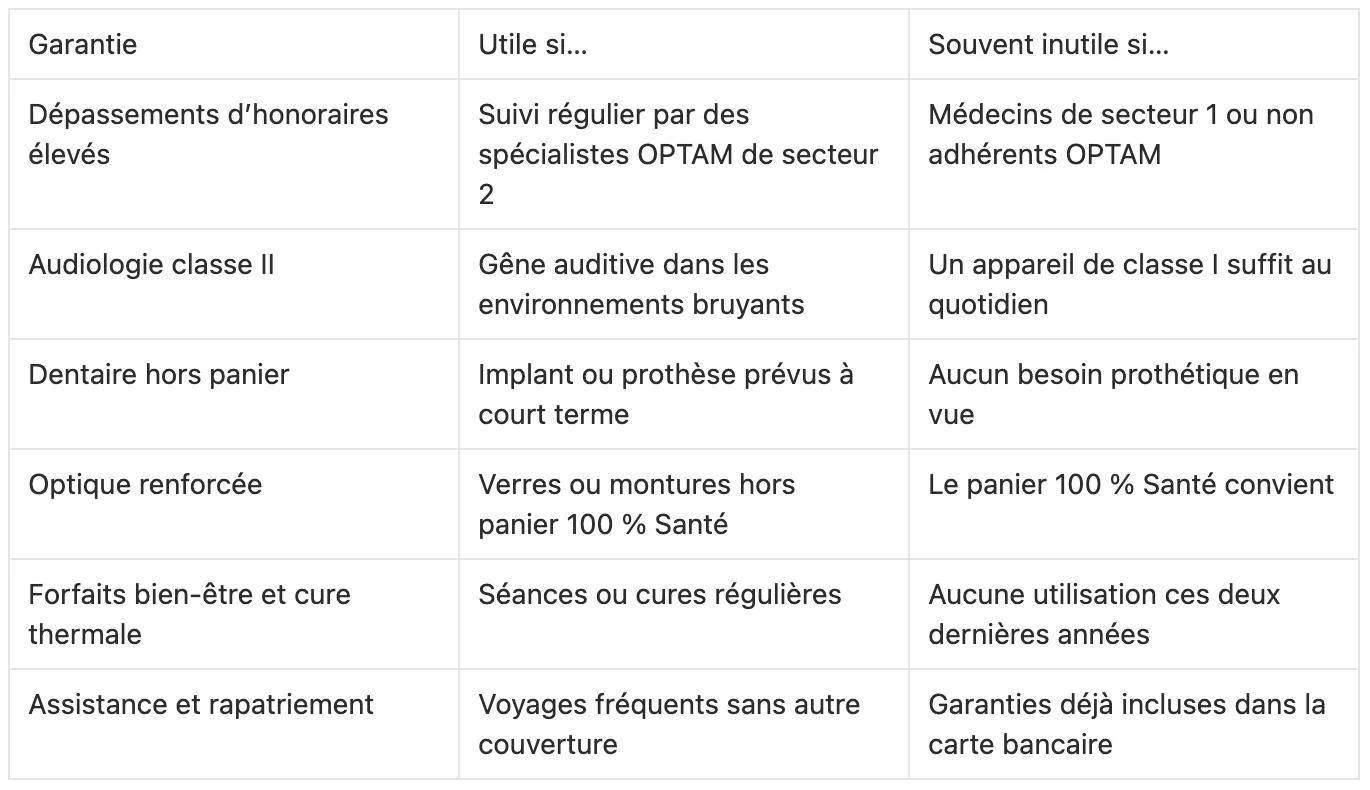
Le tableau ci-dessous résume, pour les principales garanties à arbitrer, les situations dans lesquelles elles sont utiles et celles dans lesquelles elles le sont rarement.
Comment faire le tri dans son contrat
Trois étapes permettent de faire le tri : lire son tableau de garanties en euros, le confronter à ses dépenses réelles, puis ajuster son contrat au bon moment.
Étape 1 : lire son tableau de garanties en euros plutôt qu'en pourcentage
La plupart des garanties sont exprimées en pourcentage de la base de remboursement de la Sécurité sociale. Ce chiffre trompe souvent les assurés, car il inclut la part déjà remboursée par l'Assurance maladie et il se calcule sur un tarif de référence parfois très inférieur au prix réellement facturé. Prenons l'exemple d'un acte dont la base de remboursement serait de 50 euros, facturé 120 euros par le praticien. Une garantie à 200 % rembourserait au total 100 euros, Sécurité sociale comprise, et laisserait 20 euros à la charge du patient.
Pour éviter les mauvaises surprises, il faut traduire chaque garantie importante en montant concret. Les organismes complémentaires se sont engagés à harmoniser les intitulés de leurs tableaux de garanties et à fournir des exemples de remboursement chiffrés en euros pour les soins les plus courants. Ces exemples constituent le meilleur point de départ pour comparer deux contrats. Pour les forfaits en euros, notamment en optique, en dentaire ou en audiologie, il reste à vérifier si le montant indiqué inclut ou non le remboursement de la Sécurité sociale.
Étape 2 : confronter ses garanties à ses dépenses réelles
Un tableau de garanties ne prend son sens qu'au regard de ce que l'on consomme. L'historique des remboursements disponible sur le compte ameli permet de retrouver tous les soins pris en charge au cours des derniers mois. Les relevés de la complémentaire indiquent, eux, ce qu'elle a effectivement versé. En rapprochant ces deux sources sur les deux dernières années, on identifie les postes qui pèsent vraiment dans son budget santé et ceux que l'on n'a jamais utilisés.
Les dépenses prévisibles doivent aussi entrer dans le calcul. Lorsqu'un traitement dentaire ou un appareillage auditif est envisagé, il est utile de demander un devis au professionnel, puis de le soumettre à sa complémentaire, ou à celle que l'on envisage de souscrire, pour connaître le remboursement exact avant de s'engager. Cette démarche montre rapidement si un renfort de garantie se rentabilise ou s'il coûte plus cher qu'il ne rapporte.
Étape 3 : ajuster son contrat au bon moment
Depuis le 1er décembre 2020, un assuré peut résilier sa complémentaire santé à tout moment après la première année de contrat, sans frais ni justification. Le nouvel organisme se charge alors des démarches de résiliation. Il n'est donc plus nécessaire d'attendre la date anniversaire pour supprimer une option inutile ou changer de formule. L'avis d'échéance, envoyé chaque année avant le renouvellement, reste toutefois un bon moment pour faire le point, puisqu'il indique le tarif de l'année suivante.
Les retraités qui ont conservé leur contrat d'entreprise grâce à la loi Évin doivent surveiller une échéance particulière. Les hausses de tarif ne sont plafonnées que pendant les trois premières années, et l'organisme peut ensuite fixer librement sa cotisation. L'approche de la quatrième année est donc le moment idéal pour comparer ce contrat avec une formule pensée pour les seniors.
Enfin, les couples ont intérêt à comparer une formule commune avec deux contrats individuels. Un contrat couple peut revenir moins cher lorsque les deux conjoints ont des besoins proches. Il devient en revanche moins avantageux lorsque l'un d'eux paie pour des garanties renforcées qu'il n'utilise pas.
Mutuelle senior : payer pour l'utile, pas pour le superflu
Une bonne mutuelle senior n'est pas celle qui promet de tout rembourser, mais celle dont chaque garantie correspond à un besoin réel. L'hospitalisation, le dentaire, l'audiologie, l'optique et les dépassements chez les spécialistes méritent une couverture solide, à condition qu'elle soit calibrée sur les praticiens que l'on consulte et sur les soins que l'on prévoit. À l'inverse, les garanties familiales devenues sans objet, les taux supérieurs aux plafonds légaux et les forfaits jamais utilisés gonflent la cotisation sans contrepartie.
Ce tri n'a rien de définitif. Les besoins évoluent avec l'âge, et la possibilité de changer de contrat à tout moment après un an permet de revoir sa couverture régulièrement. En tant que courtier, le Groupe Hueber Assurances aide les seniors à analyser leur tableau de garanties, à comparer les offres de plusieurs assureurs et à réajuster leur contrat au fil des années. L'objectif est que chaque euro de cotisation serve réellement à leur santé.


