

Selon la Drees, une femme de 65 ans peut espérer vivre encore 23,6 ans, dont 11,8 ans sans incapacité, et un homme 19,9 ans, dont 10,5 ans sans incapacité. Les années restantes s'accompagnent de soins plus fréquents et plus coûteux, ce qui rend chaque mois sans remboursement particulièrement pénalisant. Le délai de carence de la mutuelle senior est une des causes courantes de ces trous de couverture, et Groupe Hueber Assurances constate qu'il surprend souvent les assurés au moment où ils en ont le plus besoin.
Cet article commence par définir le délai de carence et par le distinguer des autres carences qui concernent les seniors. Il détaille ensuite les garanties concernées, les situations qui y échappent et les raisons pour lesquelles les contrats seniors y recourent. Il passe en revue les trois moments à risque que sont le départ à la retraite, le changement de mutuelle et le retour d'expatriation. Il présente enfin quatre leviers pour éviter la carence, puis les clauses à lire avant de signer, des conditions générales jusqu'aux plafonds de première année.
Le délai de carence existe-t-il encore après 65 ans ?
Oui, aucune règle ne supprime la carence à un âge donné : elle peut donc s’appliquer à 65 ans comme à 40, et les contrats seniors y recourent même plutôt davantage. Le délai de carence d'une mutuelle obéit à des règles propres, et se distingue aussi des autres carences qu'un senior peut rencontrer avec la Sécurité sociale ou au travail.
Le délai de carence d'une mutuelle : définition et fonctionnement
Le délai de carence désigne la période qui suit l'adhésion à une complémentaire santé et pendant laquelle certaines dépenses ne sont pas remboursées, alors que l'assuré paie déjà ses cotisations. Les contrats l'appellent parfois délai d'attente ou délai de stage, mais le mécanisme reste identique.
Ce délai démarre en général à la date d'effet du contrat. Il peut être total, lorsque la mutuelle ne verse rien sur le poste concerné jusqu'à son terme. Il peut aussi être partiel, lorsque la mutuelle rembourse à un niveau réduit pendant les premiers mois, puis applique la garantie complète.
La durée et les postes visés dépendent de chaque contrat. Deux mutuelles seniors au tarif proche peuvent donc imposer des règles très différentes, et seule la lecture des conditions générales permet de les comparer.
Ne pas confondre avec les autres « carences » qui concernent les seniors
Le mot carence recouvre plusieurs réalités après 60 ans, et elles ne relèvent pas toutes de la mutuelle.
La première concerne l'arrêt maladie d'un senior encore salarié. L'Assurance maladie verse les indemnités journalières à partir du quatrième jour, après une carence de 3 jours appliquée à chaque arrêt initial. La complémentaire santé n'intervient pas sur ce point, car le maintien de salaire relève de l'employeur ou d'un contrat de prévoyance.
La deuxième touche les retraités qui continuent à travailler en cumul emploi-retraite. Une fois l'âge légal atteint, leurs indemnités journalières sont plafonnées à 60 jours pour toute la durée de ce cumul, que les arrêts soient continus ou non.
La troisième vise les retraités qui reviennent vivre en France après une période à l'étranger. La caisse primaire peut appliquer une carence de 3 mois avant l'ouverture des droits à l'Assurance maladie, sauf exceptions détaillées plus loin.
Les carences nutritionnelles, comme le manque de vitamine D ou de fer, constituent un sujet médical distinct. Une mutuelle senior peut seulement aider à financer les bilans et les consultations qui permettent de les dépister.
Quelles garanties sont soumises à un délai de carence ?
Certains postes de soins de votre tableau de garantie sont presque toujours concernés, tandis que d'autres y échappent en règle générale. La logique de ces délais explique aussi pourquoi ils pèsent davantage sur les contrats seniors.
Les postes les plus souvent concernés après 60 ans
Les mutuelles réservent le délai de carence aux dépenses élevées et faciles à programmer. Ce sont précisément les postes qui comptent le plus après 60 ans, comme le montre le tableau ci-dessous.
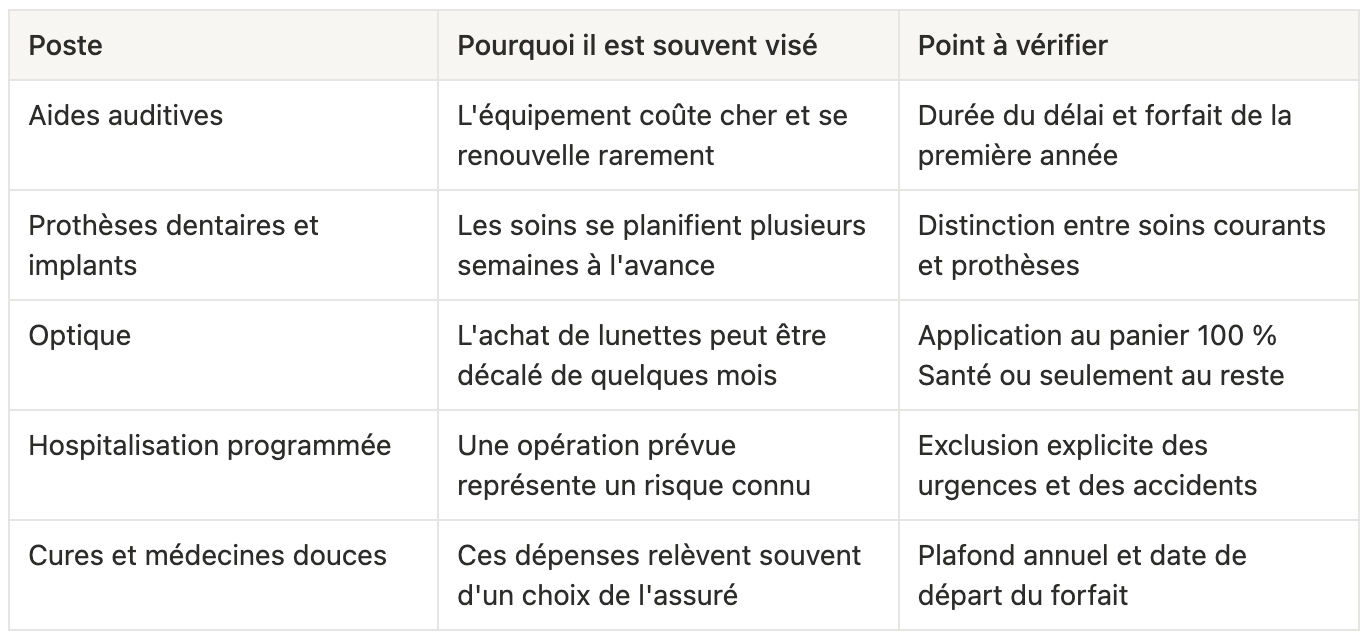
La durée de ces délais n'est pas uniforme. Elle varie d'un assureur à l'autre et parfois d'une formule à l'autre chez un même assureur, ce qui impose de la vérifier poste par poste.
Les soins et contrats qui y échappent généralement
Les soins courants, comme les consultations de médecin, les analyses ou la pharmacie, sont en principe remboursés dès la date d'effet. Une mutuelle aurait peu d'intérêt à les bloquer, car ces dépenses sont fréquentes et peu coûteuses à l'unité.
Les hospitalisations consécutives à un accident ou à une urgence sont le plus souvent exclues du délai de carence. Cette exception doit toutefois figurer noir sur blanc dans le contrat, car elle n'a rien d'automatique.
La complémentaire santé solidaire, accordée sous conditions de ressources, ne comporte pas de délai de carence. Les contrats collectifs d'entreprise à adhésion obligatoire n'en prévoient généralement pas non plus, ce qui explique que beaucoup de salariés découvrent la carence seulement au moment de la retraite.
Pourquoi les contrats seniors y recourent davantage
Le délai de carence protège l'assureur contre un comportement précis, celui de l'adhérent qui souscrit juste avant une dépense importante et résilie une fois remboursé. Ce risque est plus marqué après 60 ans, car les besoins en audition, en dentaire et en optique sont plus prévisibles.
La plupart des mutuelles seniors sont des contrats dits solidaires et responsables. Un contrat solidaire ne peut pas fixer les cotisations en fonction de l'état de santé, ni demander un questionnaire médical à l'adhésion. Faute de pouvoir sélectionner les profils, l'assureur se sert du délai de carence pour limiter les adhésions opportunistes sur les postes les plus coûteux.
Les trois moments où un senior risque un trou de couverture
Le départ à la retraite, le changement de mutuelle et le retour en France après une expatriation sont les trois situations où la carence frappe le plus souvent. Chacune obéit à des règles différentes.
Le départ à la retraite et la sortie de la mutuelle d'entreprise
Un salarié qui part à la retraite peut conserver la complémentaire santé de son entreprise à titre individuel, grâce à l'article 4 de la loi Evin. Ce maintien se fait sans période probatoire ni questionnaire médical, ce qui le met à l'abri de tout délai de carence.
Le calendrier est encadré. L'assureur doit adresser une proposition de maintien au plus tard 2 mois après la fin du contrat de travail, et le retraité dispose de 6 mois pour l'accepter. Passé ce délai, le droit au maintien disparaît et il faudra souscrire un contrat individuel classique, avec le risque de carence qui l'accompagne.
Le tarif est lui aussi plafonné, mais seulement pendant trois ans. La première année, la cotisation est égale au tarif global des actifs, parts patronale et salariale comprises. Elle peut ensuite dépasser ce tarif de 25 % la deuxième année, puis de 50 % la troisième, avant de devenir libre.
Ce surcoût pousse beaucoup de jeunes retraités à changer de contrat au bout de quelques années. C'est souvent à ce moment, et non au départ en retraite, qu'ils rencontrent leur premier délai de carence.
Le changement de mutuelle en cours de retraite
Une complémentaire santé individuelle peut être résiliée à tout moment après un an d'engagement, sans frais ni justificatif. Cette souplesse facilite la comparaison des offres, mais elle a une contrepartie.
Le nouveau contrat peut réintroduire un délai de carence sur les postes que l'ancien couvrait sans restriction. Un assuré qui change de mutuelle pour mieux couvrir ses aides auditives peut ainsi se retrouver plusieurs mois sans remboursement sur ce poste précis, alors que c'était la raison même du changement.
Le retour en France après une retraite à l'étranger
Les retraités qui reviennent s'installer en France après plusieurs années à l'étranger peuvent se voir appliquer une carence de 3 mois avant leur réaffiliation à l'Assurance maladie. Cette carence peut être levée lorsque l'assuré perçoit une pension de retraite française, ou lorsqu'une convention de sécurité sociale lie la France au pays de résidence précédent.
Cette situation crée un double risque. Sans droits ouverts à l'Assurance maladie, la mutuelle ne peut pas compléter un remboursement de base qui n'existe pas encore. Il faut donc caler la date d'effet de la nouvelle mutuelle sur l'ouverture effective des droits, et demander l'exonération de carence dès le dépôt du dossier auprès de la caisse primaire.
Comment éviter ou réduire le délai de carence de sa mutuelle senior
Quatre leviers permettent de limiter, voire de supprimer, la période sans remboursement. Ils concernent la continuité de couverture, le choix du contrat, le calendrier de résiliation et la programmation des soins.
Justifier d'une couverture antérieure continue
De nombreux assureurs renoncent au délai de carence lorsque le nouvel adhérent prouve qu'il était déjà couvert juste avant la souscription. Leur crainte porte sur les personnes sans mutuelle qui adhèrent pour une dépense précise, pas sur celles qui changent simplement de contrat.
Le document clé est le certificat de radiation délivré par l'ancienne mutuelle, qui indique la date de fin de couverture. Il vaut mieux le demander dès la résiliation et le transmettre avec la demande d'adhésion. Certains contrats exigent aussi un niveau de garanties comparable sur les postes concernés, ce qu'il faut vérifier au moment du devis.
Choisir ou négocier un contrat sans délai d'attente
Plusieurs mutuelles seniors proposent des formules sans aucun délai de carence, avec une prise en charge dès la date d'effet. Ces contrats compensent souvent ce confort par une cotisation un peu plus élevée ou par des plafonds de première année plus bas.
La carence se négocie aussi au cas par cas, notamment lorsqu'un couple adhère ensemble ou qu'un courtier présente le dossier. Il est toujours utile de demander la levée du délai par écrit avant de signer, plutôt que de découvrir la règle au premier refus de remboursement.
Synchroniser la résiliation et la date d'effet du nouveau contrat
Le trou de couverture naît souvent d'un décalage de quelques jours entre la fin de l'ancien contrat et le début du nouveau. Pour l'éviter, la date d'effet de la nouvelle mutuelle doit correspondre exactement au lendemain de la résiliation de l'ancienne.
Lorsque le contrat a plus d'un an, le nouvel organisme peut se charger lui-même de la résiliation auprès de l'ancien. Cette démarche simplifie le calendrier et réduit le risque de double cotisation ou de période non couverte.
Programmer les soins coûteux avant le changement
Un assuré qui prévoit une prothèse dentaire, de nouvelles lunettes ou des aides auditives a intérêt à réaliser ces soins sous son ancien contrat. Il suffit de demander les devis, de faire valider la prise en charge, puis de lancer le changement une fois les remboursements perçus.
À l'inverse, si l'ancien contrat couvre mal ces postes, il peut être plus judicieux de repousser les soins jusqu'à la fin du délai de carence du nouveau contrat. Dans les deux cas, ce sont les conditions générales des deux contrats qui permettent de trancher.
Les clauses à vérifier avant de signer une mutuelle senior
Le délai de carence n'est pas la seule clause qui limite les remboursements des premiers mois. Il faut lire chaque poste en détail et distinguer la carence des plafonds progressifs.
Lire les conditions générales poste par poste
Le tableau de garanties remis avec le devis ne mentionne pas toujours les délais d'attente. Ceux-ci figurent le plus souvent dans les conditions générales, dans une rubrique consacrée à la prise d'effet des garanties.
Pour chaque poste important, trois informations doivent apparaître clairement : la durée du délai, sa nature totale ou partielle, et les exceptions prévues en cas d'accident ou d'urgence. Si l'une d'elles manque, il est préférable de poser la question par écrit à l'assureur et de conserver sa réponse.
Distinguer carence, plafonds de première année et bonus de fidélité
Certains contrats n'affichent aucun délai de carence mais limitent fortement les remboursements la première année. Un forfait dentaire ou auditif peut ainsi être réduit au départ puis augmenter chaque année d'ancienneté, ce qui produit un effet proche d'une carence partielle.
Ces mécanismes, souvent présentés comme des bonus de fidélité, ne sont pas critiquables en soi. Ils doivent simplement être intégrés dans la comparaison, car une mutuelle sans carence mais avec des plafonds de départ très bas peut rembourser moins qu'une mutuelle avec un délai court et des plafonds pleins dès la fin de ce délai.
Anticiper le délai de carence pour garder une couverture continue après 60 ans
Le délai de carence d'une mutuelle senior n'est ni une fatalité ni une règle uniforme. Il dépend du contrat, se concentre sur l'audition, le dentaire, l'optique et l'hospitalisation programmée, et devient surtout pénalisant lors du départ à la retraite, d'un changement de contrat ou d'un retour d'expatriation.
Les bons réflexes sont connus : conserver la preuve d'une couverture continue, demander la levée de la carence par écrit, caler les dates de résiliation et d'effet, et programmer les soins coûteux au bon moment. Les conseillers de Groupe Hueber Assurances accompagnent les seniors dans cette comparaison, en examinant les conditions générales poste par poste plutôt que le seul tarif. Une couverture choisie avec cette rigueur protège pendant toutes les années où les besoins de soins augmentent.


