

Depuis sa création par la loi Pacte en 2019, le plan d'épargne retraite s'est imposé comme un produit d'épargne de premier plan : fin 2025, les PER assurantiels comptabilisent près de 8 millions d'assurés pour un encours proche de 112 milliards d'euros. Une question revient pourtant souvent chez nos clients de Groupe Hueber Assurance : que devient cette épargne en cas de décès avant la retraite ?
Contrairement à une pension de retraite, qui s'éteint au décès, l'épargne capitalisée sur un PER n'est jamais perdue, mais son sort dépend de deux facteurs déterminants : le type de plan souscrit (PER assurantiel ou PER bancaire), et, pour le PER assurantiel, l'âge du titulaire au moment du décès.
Nous verrons d'abord ce qui distingue fondamentalement ces deux formes de PER dans leur logique de transmission, avant de détailler la fiscalité applicable selon que le décès survient avant ou après 70 ans. Nous aborderons ensuite le cas particulier d'un décès survenant après la liquidation du plan, que l'épargnant ait choisi une sortie en rente ou en capital, puis celui, plus simple, du PER bancaire, qui obéit à des règles différentes. Enfin, nous avons réalisé une simulation chiffrée pour mieux comprendre ces règles de transmission et leur impact sur le capital que vous souhaitez transmettre à vos proches.
PER assurantiel vs PER bancaire : deux logiques de transmission opposées
Le PER assurantiel bénéficie d’un régime spécifique analogue à celui de l’assurance vie, tandis que le PER bancaire suit le régime de transmission classique.
Deux enveloppes juridiques distinctes
Vous devez bien comprendre de premier abord que le PER assurantiel et le PER bancaire sont deux dispositifs légaux complètement différents, et non deux variantes d’un même produit.
Le PER assurantiel est un contrat d’assurance souscrit auprès d’un assureur, qui comprend plusieurs supports d’investissement (fonds euros et unités de compte). Son régime juridique est calqué sur celui de l’assurance vie. La grande majorité des PER sont assurantiels : les entreprises d'assurance représentent 75 % de l'encours total des PER à mi-2025 avec 12,4 millions de détenteurs pour 136,1 Md€ d'encours tous PER confondus.
Le PER bancaire ou compte-titres est quant à lui ouvert auprès d’une banque ou d’une société de gestion. Il fonctionne comme un compte-titres classique avec des actions, des obligations ou des parts de fonds. Il n’a pas accès aux fonds euros.
Notez bien que cette distinction n'a rien à voir avec le type de PER (individuel, collectif, obligatoire). Ceci constitue un second axe de classification, qui recoupe la distinction entre assurantiel et bancaire : le PER collectif et le PER obligatoire peuvent eux aussi être logés soit en contrat d'assurance de groupe, soit en compte-titres auprès d'un teneur de compte. Ils suivent alors les conditions de transmission correspondantes explicitées précédemment.
La clause bénéficiaire : le game changer au décès
Le PER assurantiel permet de désigner librement un ou plusieurs bénéficiaires (comme en assurance-vie), qui peuvent être des héritiers ou des tiers (ami, association...). C'est ce mécanisme qui permet, sous conditions d'âge, une transmission hors succession. Concrètement, cela veut dire que vous avez le libre choix de votre héritier, alors qu’en temps normal, en l'absence de dispositions particulières, c'est la loi qui détermine qui hérite et dans quelle proportion : en priorité les enfants, puis à défaut les parents et la fratrie… Un ordre fixé par le Code civil, sur lequel vous n’avez pas la main. Le PER assurantiel vous permet d'échapper à cet ordre par défaut : grâce à la clause bénéficiaire, vous choisissez vous-même qui recevra l'épargne (un enfant plutôt qu'un autre, un tiers sans lien de parenté, une association, etc). C'est tout l'intérêt de l'outil : reprendre le contrôle sur votre transmission plutôt que de subir les règles légales classiques.
Le PER bancaire ne prévoit quant à lui aucun mécanisme de désignation de bénéficiaire. Les sommes sont systématiquement intégrées à l'actif successoral, quel que soit l'âge du titulaire au décès, et transmises selon les règles de droit commun (dévolution légale, droits de mutation à titre gratuit). Ici, c’est la loi qui détermine qui hérite de votre argent.
À noter : Un PER assurantiel non réclamé après un décès n'est pas perdu, mais il n'est pas non plus réclamé automatiquement : contrairement à un compte bancaire classique, rien ne garantit que les héritiers sachent qu'il existe. Passé 10 ans sans réclamation après le décès, les sommes sont transférées à la Caisse des Dépôts, qui les conserve encore 20 ans avant reversement définitif à l'État, soit 30 ans au total. Toute personne peut vérifier gratuitement si elle est bénéficiaire d'un contrat oublié sur Ciclade.fr, plateforme officielle créée par la loi Eckert du 13 juin 2014. Pensez donc bien à informer vos bénéficiaires des prédispositions que vous avez pris en leur faveur dans votre PER !
Transmission du PER assurantiel en cas de décès avant vos 70 ans
Dans ce cas, les sommes transmises à vos bénéficiaires basculent sous un régime avantageux, tant en termes d’abattement que d’imposition.
Le mécanisme est la transmission hors succession
Si vous décédez avant vos 70 ans, les sommes épargnées sur votre PER assurantiel suivent le régime de l’article 990 I du Code Général des Impôts, identique à celui de l’assurance vie classique. Cela signifie que votre capital ne fait pas partie de votre actif successoral, il est donc versé directement aux héritiers que vous avez choisi dans votre clause bénéficiaire, et non pas ceux que la loi prévoit.
Un avantage fiscal conséquent grâce à l’abattement cumulable et au régime d’imposition spécifique
Chaque bénéficiaire dispose d’un abattement de 152 500 €, applicable sur sa part du capital transmis, c'est-à-dire que s’il reçoit moins que cette somme, il ne sera pas du tout taxé dessus. Ayez bien en tête que cet abattement est individuel et cumulable : vous pouvez désigner un nombre d’héritiers illimité qui bénéficie chacun de cet abattement. L’avantage fiscal total est donc démultiplié : par exemple, si vous avez trois enfants bénéficiaires, cela représente jusqu’à 457 500 € totalement exonérés d’impôts pour eux.
Si la part transmise dépasse le seuil des 152 500 €, un barème spécifique d’imposition s’applique : 20% sur la part entre 152 500 € et 700 000 €, puis 31,25% sur toute la part au-delà de 700 000 €.
L’avantage fiscal est total si l’un de vos bénéficiaires est votre conjoint avec lequel vous êtes marié ou pacsé, puis la part qui lui revient est totalement exonérée d’impôt. Le PER assurantiel peut donc être le bon choix pour vous si vous avez en tête la protection financière de votre partenaire.
Notez bien que ce régime est totalement indépendant du barème progressif classique des droits de succession. Il s'avère également plus avantageux sur deux plans : un abattement plus élevé (152 500 € par bénéficiaire, contre 100 000 € en succession classique en ligne directe), et un taux plafonné à 31,25 %, quand le barème successoral peut grimper jusqu'à 45 % pour les patrimoines les plus importants.
Transmission du PER assurantiel en cas de décès après vos 70 ans
Dans cette situation, l’avantage fiscal est moins intéressant car l’abattement est plus faible et non individualisé. Il passe en effet de 152 500 € par bénéficiaire à 30 500 € au total, c'est-à-dire à partager entre tous vos bénéficiaires, tous contrats confondus. Contrairement au régime avant 70 ans, désigner plusieurs bénéficiaires ne démultiplie plus votre avantage fiscal, l’abattement se répartit au prorata des sommes que chacun de vos bénéficiaires reçoit.
Qui plus est, au-delà de cet abattement, les sommes transmises sont réintégrées dans votre actif successoral et peuvent donc bénéficier, en plus, de l'abattement successoral classique de 100 000 € par enfant, s'il n'est pas déjà consommé par ailleurs. Elles sont ensuite soumises au barème progressif classique des droits de succession, de 5% jusqu’à 45%, en fonction du lien de parenté entre souscripteur et bénéficiaire. L’avantage fiscal spécifique au PER assurantiel s’efface au profit du droit commun quand le décès survient après vos 70 ans.
Que se passe-t-il en cas de décès après liquidation du PER ?
Si vous êtes déjà à la retraite et que vous avez commencé à percevoir votre PER au moment de votre décès, les conditions de transmission sont différentes selon que vous avez choisi le capital ou la rente au moment de la liquidation de votre PER.
Vous avez choisi une sortie en rente
Si vous avez choisi de liquider votre PER sous forme de rente viagère, vos fonds sont en principe “aliénés”, c'est-à-dire qu’ils ne vous appartiennent plus : ils appartiennent à votre assureur, qui s’engage en échange à vous verser un revenu à vie.
Au moment de votre décès, les conditions de transmission dépendent de l’option (non modifiable !) que vous avez choisi au moment de la liquidation :
- Rente simple (non réversible) : les versements s'arrêtent à votre décès, sans aucune transmission aux proches. C'est l'option la plus pénalisante en termes de transmission, mais elle offre en contrepartie le montant de rente le plus élevé (l'assureur ne mutualise que sur l'espérance de vie du seul titulaire).
- Rente réversible : la rente continue d'être versée, en totalité ou en partie (taux choisi à la souscription : 60 %, 100 %...), à votre bénéficiaire (le plus souvent le conjoint) jusqu'au décès de ce dernier. Contrepartie logique : le montant de la rente initiale est plus faible qu'en rente simple, puisque l'assureur mutualise le risque sur deux têtes plutôt qu'une.
- Option annuités garanties : elle garantit le versement de la rente pendant une durée minimale (10 à 15 ans selon les contrats), même en cas de décès prématuré du titulaire. Le reliquat est alors versé au bénéficiaire désigné jusqu'au terme de cette période garantie.
Vous avez choisi une sortie en capital
Si vous avez liquidé votre PER sous forme de capital, et que ce capital a été intégralement retiré au moment de votre décès, il constitue un actif patrimonial ordinaire et est imposé au régime de succession classique.
S’il reste du capital sur votre PER quand vous décédez, le solde restant suit le régime de transmission du PER assurantiel explicité précédemment, qui pour rappel, dépend de votre âge de décès.
Transmission du PER bancaire
Votre PER bancaire fonctionne comme un compte-titres ordinaire : il n’y a pas de mécanisme de désignation de bénéficiaire comparable à celui du PER assurantiel. Au moment de votre décès, l’intégralité de votre épargne PER est automatiquement intégrée à l’actif successoral, sans distinction sur l’âge que vous aviez au moment des versements ni abattement spécifique. Les sommes transmises suivent donc le droit commun des successions, et le barème classique progressif.
Ce qu’il faut retenir c’est que le PER assurantiel bénéficie d’un régime de faveur sur le modèle de l’assurance-vie, quand le PER bancaire applique les règles classiques de droit commun. Ces règles sont alors plus ou moins favorables selon votre situation, comme n’importe quel autre actif financier tel que le compte-titres classique ou le PEA.
Simulation chiffrée avec l’exemple de Vincent
Simulation réalisée à partir du barème des droits de succession en ligne directe (service-public.gouv.fr) et des articles 990 I et 757 B du Code général des impôts (legifrance.gouv.fr). Elle est fournie à titre illustratif et ne représente pas votre situation personnelle.
Prenons l’exemple de Vincent qui possède un PER avec un capital de 380 000 € au moment de son décès, somme qui comprend les versements et les gains cumulés. Il a désigné ses deux enfants en tant que bénéficiaires, à parts égales, soit 190 000 € chacun.
Cas N°1 : PER assurantiel, décès avant 70 ans (régime 990 I CGI)
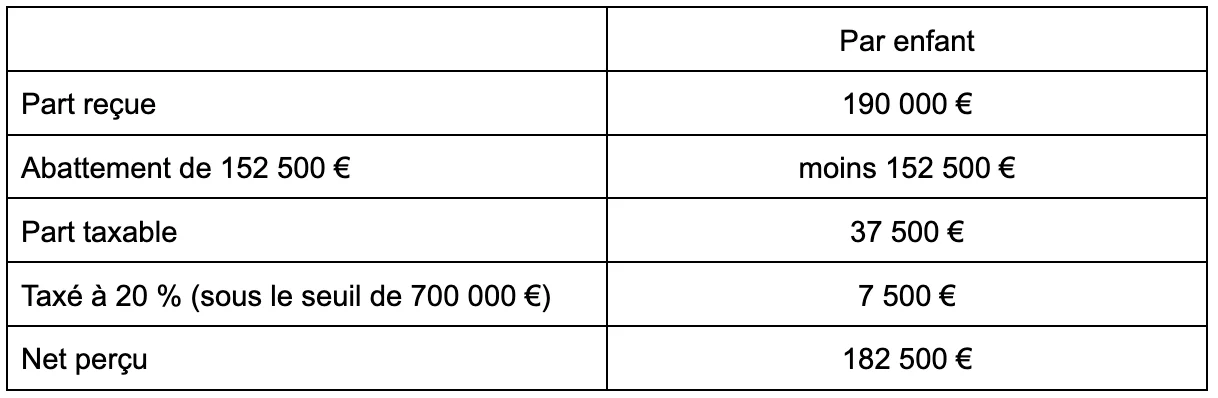
Vincent aura transmis une somme totale de 365 000 €, soit 15 000 € de taxe au total.
Cas N°2 : PER assurantiel, décès après 70 ans (régime 757 B)
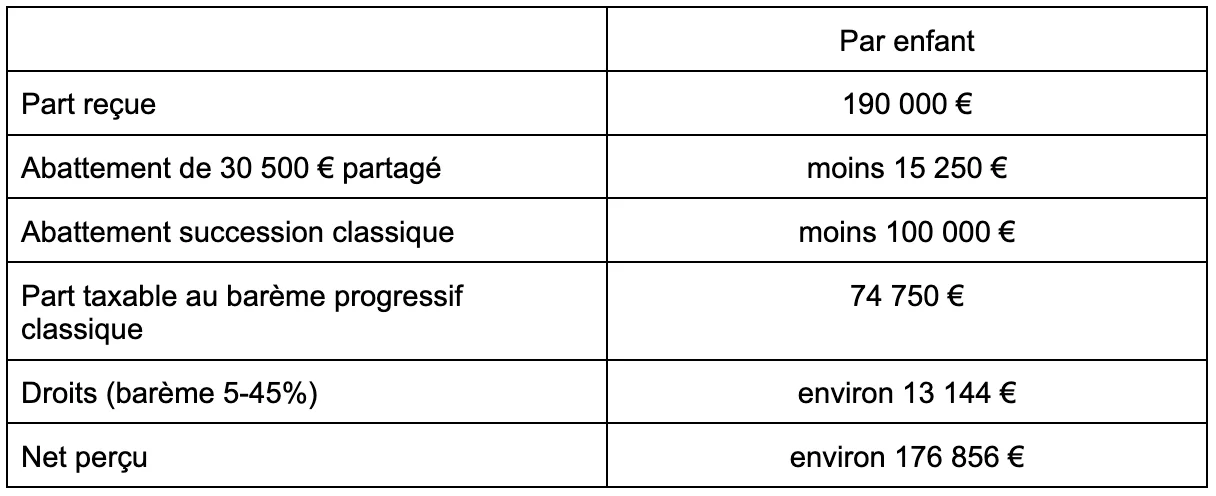
Vincent aura transmis une somme totale de 353 712 €, soit 26 288 € de taxe au total.
Cas N°3 : PER bancaire
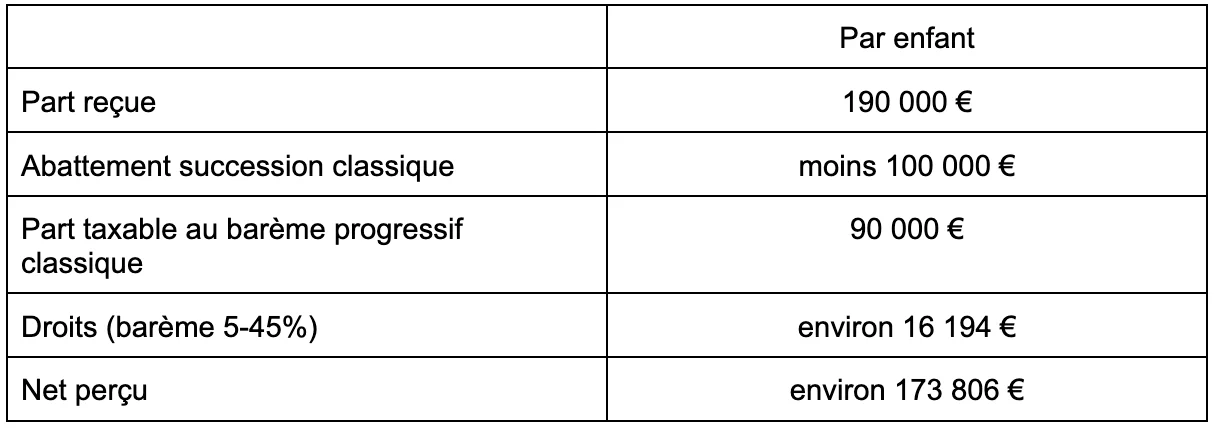
Vincent aura transmis une somme totale de 347 612 €, soit 32 388 € de taxe au total.
Ces simulations permettent d’abord de voir que l’avantage fiscal du PER assurantiel est nettement réduit en cas de décès après 70 ans, puisque dans cet exemple on compte environ 11 300 € de taxes supplémentaires avec un capital de base identique. Le PER assurantiel reste néanmoins plus avantageux que le PER bancaire, même dans le cas d’un décès après 70 ans, avec respectivement 26 288€ et 32 388 € de taxes.
La transmission de votre PER dépend finalement de vous et de vos choix faits en amont de votre décès
Contrairement à une idée répandue, un PER n'est jamais "perdu" au décès de son titulaire, mais le montant réellement transmis aux proches peut varier du simple au double selon des paramètres souvent ignorés au moment de la souscription. L'âge auquel intervient le décès, le type de plan choisi (assurantiel ou bancaire), ou encore le stade de liquidation du contrat, sont autant de leviers qui déterminent la fiscalité applicable, et donc ce que percevront réellement les bénéficiaires.
Chez Groupe Hueber Assurances, nous accompagnons régulièrement nos clients dans la structuration de leur épargne retraite avec cette dimension de transmission en tête, dès la souscription plutôt qu'au moment du décès. Car si la fiscalité du PER reste globalement avantageuse par rapport aux règles de succession classiques, cet avantage n'est ni automatique ni figé : il dépend directement des choix faits en amont, type de plan, rédaction de la clause bénéficiaire, stratégie de sortie.
Anticiper ces questions, c'est s'assurer que l'épargne constituée patiemment tout au long d'une carrière profite pleinement à ceux qu'on a choisi de protéger.


