

Au moment de signer une offre de prêt à deux, chaque co-emprunteur doit indiquer un pourcentage de couverture, souvent proposé d’office par la banque. Ce chiffre, la quotité, décide de ce qu’il reste à rembourser si l’un des deux décède ou ne peut plus travailler. En tant que courtier expert, Groupe Hueber Assurances accompagne les emprunteurs dans ce choix, qui est important et doit être adapté au profil de chacun.
Cet article explique d’abord ce que recouvre la quotité, comment elle s’applique au capital restant dû, en quoi elle diffère du partage des mensualités et pourquoi elle se règle garantie par garantie. Il passe ensuite en revue les répartitions 50/50, 70/30 et 100/100. Viennent alors les critères de choix : revenus et situation du couple, nature du projet immobilier, et cas particulier des seniors. Les parties suivantes abordent l’effet de la quotité sur la cotisation et sur le questionnaire de santé, puis les moyens de la modifier en cours de prêt.
La quotité d’assurance emprunteur, une notion à bien cerner
Avant de comparer les répartitions possibles, il faut savoir ce que mesure exactement la quotité et sur quelle base elle s’applique. Cette section la distingue ensuite du partage des mensualités au sein du couple, puis explique pourquoi elle se règle souvent garantie par garantie.
Le pourcentage du capital couvert pour chaque emprunteur
La quotité désigne la part du prêt que l’assureur s’engage à prendre en charge si l’assuré subit l’un des événements prévus au contrat, comme un décès ou une invalidité. Elle s’exprime en pourcentage et s’applique au capital restant dû à la date du sinistre, et non au montant emprunté le jour de la signature. À mesure que le prêt avance, la somme réellement versée par l’assureur diminue donc, même si le pourcentage reste identique.
Une personne qui emprunte seule est forcément assurée à 100 %, car le prêteur veut que la totalité du crédit soit protégée. Dans un emprunt à deux, chaque co-emprunteur dispose de sa propre quotité. L’addition des deux doit atteindre au moins 100 % et ne peut pas dépasser 200 %, puisqu’une même personne ne peut pas être couverte au-delà de 100 %. Contrairement à une idée répandue, la somme n’est donc pas obligatoirement égale à 100 %, et un couple peut tout à fait s’assurer à 100 % chacun. Aucune loi n’impose par ailleurs l’assurance emprunteur, mais les banques l’exigent presque systématiquement pour accorder un crédit immobilier.
Quotité et partage des mensualités, deux notions distinctes
La quotité ne dit rien de la façon dont le couple se répartit le remboursement au quotidien. Deux partenaires qui versent chacun la moitié de l’échéance peuvent choisir une couverture de 70 % pour l’un et de 30 % pour l’autre si l’essentiel des revenus du foyer repose sur le premier. À l’inverse, celui qui règle la plus grande part des mensualités n’est pas tenu d’avoir la quotité la plus élevée.
La quotité est également indépendante des parts de propriété inscrites dans l’acte de vente. Un couple propriétaire à parts égales peut retenir une couverture déséquilibrée. Le choix doit avant tout refléter ce qui se passerait financièrement si l’un des deux disparaissait ou ne pouvait plus travailler.
Une quotité réglée garantie par garantie
Un contrat d’assurance emprunteur réunit plusieurs garanties : le décès, la perte totale et irréversible d’autonomie (PTIA), l’invalidité permanente totale ou partielle (IPT et IPP), l’incapacité temporaire totale de travail (ITT) et, de façon facultative, la perte d’emploi. La banque indique dans la fiche standardisée d’information le niveau de couverture qu’elle exige pour chacune. Selon les contrats, une quotité unique s’applique à l’ensemble des garanties ou bien les emprunteurs peuvent la moduler. Un couple peut ainsi s’assurer à 100 % chacun sur le décès et la PTIA, tout en se limitant à 50 % chacun sur l’ITT.
Pour les arrêts de travail et l’invalidité, le mode d’indemnisation modifie aussi la portée de la quotité. Avec une prise en charge forfaitaire, l’assureur verse la mensualité multipliée par la quotité, quel que soit le revenu que conserve l’assuré. Avec une prise en charge indemnitaire, il compense la perte de revenus réellement subie dans la limite de cette même quotité. Une couverture à 100 % ne garantit donc pas toujours le paiement intégral de l’échéance.
Les définitions de l’invalidité vont par ailleurs devenir plus homogènes d’un contrat à l’autre. Dans un avis adopté en mai 2026, le Comité consultatif du secteur financier a validé l’engagement des assureurs de reconnaître une invalidité totale à partir d’un taux de 66 % et une invalidité partielle à partir de 33 %, chaque assureur restant libre de proposer des seuils plus favorables. Ces règles concernent les nouveaux contrats à partir du 1er septembre 2026 et deviendront la norme pour tous ceux signés après le 1er juin 2027.
50/50, 70/30 ou 100/100 : les grandes répartitions en bref
À deux, trois formules reviennent dans la plupart des dossiers. La plus répandue consiste à se couvrir à 50 % chacun. C’est la moins chère, mais si l’un des deux décède, l’autre doit continuer à rembourser la moitié du capital restant dû avec un seul salaire. Ce choix tient la route quand les revenus sont proches et que chacun pourrait faire face seul à la moitié des échéances.
La répartition déséquilibrée, en 60/40 ou en 70/30, garde un total de 100 % mais déplace la couverture vers la personne dont le foyer dépend le plus. Le capital assuré reste le même qu’en 50/50 ; il est simplement réparti autrement entre les deux emprunteurs. L’erreur à éviter est de se tromper de sens. Si celui qui apporte 70 % des revenus n’est assuré qu’à 30 %, son conjoint se retrouve avec une dette sans rapport avec ses moyens.
Avec la couverture à 200 %, chacun est assuré à 100 %. Si l’un des co-emprunteurs décède ou devient invalide, l’assurance solde le prêt et l’autre n’a plus rien à verser à la banque. Cette formule protège le mieux le foyer, mais elle coûte aussi le plus cher, puisque le capital est assuré deux fois.
Le tableau suivant compare ces trois options pour un prêt de 300 000 €, en supposant un sinistre survenu juste après la signature.
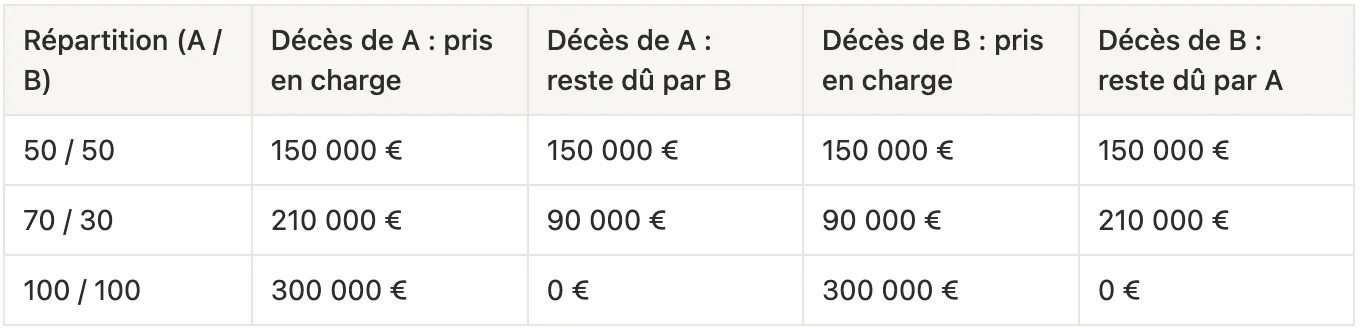
Ces montants baissent au fil des années, puisque l’assureur intervient toujours sur le capital restant dû. Pour le détail des avantages, des limites et des situations propres à chaque formule, notre article « Assurance emprunteur à 100 %, 200 % ou 50/50 : quelles différences concrètes ? » fait le point.
Les critères pour choisir sa quotité
Le bon niveau de couverture dépend d’abord du couple lui-même, de ce que chacun apporte au foyer et de la solidité de son emploi. Le type de bien financé entre aussi en ligne de compte, et les emprunteurs seniors ont quelques paramètres supplémentaires à intégrer.
Revenus, situation du couple et parcours professionnel
Le point de départ tient en une question : si l’un des deux disparaît, l’autre peut-il payer seul la part du prêt que l’assurance ne prendra pas en charge ? L’écart de salaires donne une première réponse, mais il ne suffit pas. Un conjoint qui gagne moins, ou qui s’occupe davantage des enfants, laisse lui aussi un manque coûteux s’il vient à manquer, entre frais de garde et réorganisation de la vie familiale. La présence d’enfants, le statut du couple et le patrimoine de chacun pèsent également dans la décision. Les revenus d’un indépendant ou d’un salarié en CDD sont plus exposés aux aléas que ceux d’un fonctionnaire, ce qui plaide pour mieux couvrir ce profil. Nous détaillons ces arbitrages dans nos articles « Couple et assurance emprunteur : comment répartir la couverture entre co-emprunteurs ? » et « Assurance emprunteur et changement de situation professionnelle : faut-il ajuster la quotité ? ».
La nature du projet immobilier
Pour une résidence principale, l’enjeu est que le survivant puisse rester dans le logement. Une couverture à 200 % lui évite de devoir vendre au pire moment, et c’est pourquoi elle est souvent conseillée dans ce cas. Un investissement locatif obéit à une autre logique : les loyers continuent d’être versés, et le bien peut être revendu sans que la famille perde son toit. Un total de 100 % suffit alors fréquemment, à condition que les loyers couvrent réellement la mensualité une fois les charges et les périodes de vacance prises en compte. Le raisonnement est proche pour une résidence secondaire, que le foyer peut céder si ses finances l’exigent.
Le cas des emprunteurs seniors
À partir de la cinquantaine, la quotité se raisonne un peu différemment. Le tarif de l’assurance augmente avec l’âge, si bien qu’une couverture à 200 % pèse bien plus lourd dans le budget d’un couple de 60 ans que dans celui de trentenaires. Mieux vaut donc concentrer la protection là où elle sert vraiment.
Pour des emprunteurs déjà retraités, les garanties liées au travail perdent l’essentiel de leur intérêt, car un arrêt maladie ne fait pas baisser une pension. De nombreux contrats cessent d’ailleurs de couvrir l’incapacité, l’invalidité et la perte d’emploi au-delà d’un certain âge. Tout se joue alors sur le décès et la PTIA. Au décès de l’un, le survivant perd la retraite du défunt et n’en récupère au mieux qu’une partie, sous forme de pension de réversion. Assurer plus fortement le conjoint qui perçoit la pension la plus élevée permet d’amortir ce choc.
L’âge atteint à la fin du prêt a aussi des conséquences sur les formalités. Un crédit qui se termine après les 60 ans de l’emprunteur sort du cadre de la loi Lemoine, et l’assureur peut alors exiger un questionnaire de santé, même lorsque le montant assuré est modeste. En cas de problème de santé, la convention AERAS prévoit un examen approfondi du dossier, à condition que l’assurance prenne fin avant le 71e anniversaire de l’assuré. Le lien entre quotité et formalités médicales est développé dans la partie suivante.
Quotité, coût et questionnaire de santé
La quotité retenue ne fixe pas seulement le niveau de protection, elle conditionne aussi le prix de l’assurance. Elle détermine en outre si l’emprunteur devra ou non répondre à un questionnaire médical.
Une cotisation qui suit le niveau de couverture
Chaque emprunteur paie en fonction du capital sur lequel il est assuré et de son propre profil. Passer d’un total de 100 % à 200 % revient donc à assurer deux fois le prêt, avec une cotisation qui augmente en conséquence. L’enjeu financier est loin d’être anecdotique : en 2024, les 22,15 millions de contrats couvrant des crédits immobiliers ont représenté près de 7 milliards d’euros de cotisations. Les écarts de prix entre contrats peuvent permettre de financer une meilleure couverture sans alourdir le budget, à condition de ne pas se limiter à l’offre de la banque. Les assureurs alternatifs restent pourtant minoritaires, avec 17,48 % des crédits en cours couverts en 2024.
La part assurée, clé de l’accès sans questionnaire médical
Le lien entre quotité et formalités médicales est souvent ignoré, alors qu’il peut changer la donne. Depuis la loi Lemoine, l’assureur ne peut poser aucune question sur la santé lorsque la part assurée ne dépasse pas 200 000 € par personne et que le prêt se termine avant les 60 ans de l’emprunteur. Le seuil se calcule par assuré, ce qui ramène directement à la quotité.
Prenons l’exemple d’un couple fictif qui emprunte 360 000 €. En 50/50, chacun est assuré sur 180 000 € et aucun des deux n’a de questionnaire à remplir, si le prêt s’achève avant leurs 60 ans. En 60/40, celui qui est couvert à 60 % dépasse le seuil avec 216 000 € assurés, tandis que l’autre y échappe. En 100/100, les deux sont assurés sur 360 000 € et le questionnaire redevient exigible pour chacun. Pour une personne en bonne santé, cette étape n’a rien d’un obstacle. En revanche, pour un emprunteur qui a des antécédents médicaux, elle peut entraîner une surprime ou des exclusions. Mieux vaut alors mesurer ce que l’on gagne en protection avant de relever sa quotité, sans pour autant la réduire à l’excès dans le seul but d’éviter les formalités.
Le calcul de ce plafond va aussi devenir plus lisible. Les assureurs se sont engagés auprès du CCSF à ne retenir que les crédits immobiliers en cours pour apprécier le seuil, en laissant de côté les prêts à la consommation et les crédits professionnels. Cette règle s’appliquera à partir du 1er septembre 2026, et au plus tard le 1er juin 2027. Le dispositif progresse : la part des nouveaux contrats souscrits sans sélection médicale est passée de 37,44 % à 38,86 % chez les bancassureurs entre fin 2023 et fin 2024, et de 18,57 % à 21,61 % chez les assureurs alternatifs.
Lorsque le questionnaire s’applique, un emprunteur qui présente un risque aggravé de santé peut s’appuyer sur la convention AERAS. Celle-ci organise un examen approfondi des dossiers dont la part assurée n’excède pas 420 000 €, là encore évaluée emprunteur par emprunteur.
Modifier sa quotité en cours de prêt
Une séparation, une naissance, un changement de métier ou le départ à la retraite peuvent rendre la répartition d’origine inadaptée. Deux voies permettent alors de la faire évoluer.
La première consiste à demander un avenant à l’assureur actuel. Celui-ci étudie la demande sur justificatifs et peut réclamer un nouveau questionnaire de santé si la couverture augmente. La banque doit aussi donner son accord, et elle refusera que le total descende sous 100 %.
La seconde voie passe par un changement de contrat. Depuis la loi Lemoine, il est possible de résilier son assurance emprunteur à tout moment et sans frais pour en souscrire une autre avec une nouvelle répartition, à condition que les garanties restent équivalentes à celles exigées par le prêteur. Cette solution est souvent plus souple, mais elle oblige à vérifier les franchises et les délais de carence du nouveau contrat avant de lancer la démarche.
Les étapes, les délais et les pièges à éviter sont détaillés dans notre article « Peut-on modifier la quotité de son assurance emprunteur après la signature du prêt ? ».
Choisir sa quotité, un arbitrage entre protection du foyer et budget
Il n’existe pas de quotité idéale valable pour tous les couples. Le bon réglage se trouve en examinant ce que chacun apporte au foyer, ce que deviendrait le survivant après un coup dur et la nature du bien financé. Pour les emprunteurs plus âgés, il faut aussi identifier les garanties qui gardent un réel intérêt. La part assurée par tête mérite enfin d’être calculée, car elle décide parfois de l’accès à un contrat sans formalités médicales. Groupe Hueber Assurances peut simuler plusieurs répartitions et comparer les contrats du marché pour trouver le juste équilibre entre protection et cotisation. Si la situation du foyer évolue, la quotité n’est pas figée pour autant : elle peut être revue au fil du prêt.
FAQ sur la quotité d’assurance emprunteur
Peut-on être assuré à moins de 100 % quand on emprunte seul ?
En pratique, non. Le prêteur exige que la totalité du crédit soit protégée, et un emprunteur seul est donc assuré à 100 %. Dans de rares cas, la banque accepte une autre garantie à la place d’une partie de l’assurance, comme le nantissement d’un placement. Il ne s’agit pas pour autant d’une baisse de quotité, mais d’une garantie de nature différente.
Peut-on être assuré à plus de 100 % sur une même tête ?
Non. Une personne ne peut pas être couverte au-delà du capital qu’elle doit, et 100 % constitue donc le maximum par assuré. Le total de 200 % n’existe que dans un emprunt à deux, lorsque chacun est assuré sur la totalité du prêt. Pour renforcer la protection au-delà, il faut se tourner vers une assurance décès ou prévoyance distincte.
La quotité porte-t-elle sur le montant emprunté ou sur le capital restant dû ?
En cas de décès ou de PTIA, l’assureur rembourse la quotité appliquée au capital restant dû à la date du sinistre. Pour un arrêt de travail ou une invalidité, il prend en charge les mensualités dans la même proportion. La cotisation, elle, peut être calculée sur le capital initial ou sur le capital restant dû, selon les contrats. Ce point influence fortement le coût total.
La banque peut-elle imposer une quotité ?
La banque fixe un minimum, à savoir la couverture intégrale du prêt, ainsi que les garanties qu’elle exige. Ces exigences figurent dans la fiche standardisée d’information. La répartition entre co-emprunteurs reste en principe le choix du couple. Selon le dossier, par exemple quand l’essentiel des revenus repose sur une seule personne, la banque peut toutefois demander une couverture plus élevée sur cet emprunteur.
Où trouver la quotité de son contrat ?
Elle figure dans l’offre de prêt, qui précise l’assurance retenue pour chaque emprunteur. On la retrouve aussi dans le certificat d’adhésion ou les conditions particulières du contrat d’assurance. Lorsque la quotité varie d’une garantie à l’autre, ces documents l’indiquent ligne par ligne. En cas de doute, l’assureur peut fournir un récapitulatif sur simple demande.
La garantie perte d’emploi suit-elle la quotité ?
En général oui, mais cette garantie reste facultative et fonctionne avec ses propres règles. La plupart des contrats prévoient un délai d’attente avant l’indemnisation, une durée de prise en charge limitée et un plafond par mensualité. Une quotité élevée sur cette garantie ne protège donc que partiellement d’une période de chômage longue.
Un rachat de crédit ou une renégociation permettent-ils de revoir sa quotité ?
Un rachat de crédit par un autre établissement crée un nouveau prêt, et donc une nouvelle assurance : c’est l’occasion de revoir la répartition. Une renégociation avec sa propre banque modifie seulement les conditions du prêt et ne touche pas automatiquement à l’assurance. Il reste toutefois possible de changer de contrat en parallèle grâce à la loi Lemoine.


