

Quand vous partez à la retraite, votre niveau de vie est généralement plus bas que celui dont vous disposez dans la vie active. Le Plan d'Épargne Retraite (PER) permet de compenser cette baisse par la constitution d’un complément de revenus, en même temps qu’il réduit votre impôt pendant votre vie active (sous certaines conditions).
Groupe Hueber Assurances vous propose de faire le point complet sur ce produit : ce qu'est le PER et son fonctionnement, les 3 formes qu'il peut prendre (individuel, collectif, obligatoire), le mécanisme concret de souscription et de gestion, la fiscalité (son véritable levier, à l'entrée comme à la sortie), mais aussi ses avantages, ses limites, et les cas où vous pouvez débloquer votre épargne avant l'heure de la retraite. On termine avec les critères à connaître pour bien choisir et ouvrir son PER, selon votre profil et vos besoins d'accompagnement.
Qu’est-ce que le PER ?
Revenons sur les fondamentaux : ce qu'est le PER, d'où il vient, comment il fonctionne dans les grandes lignes, qui peut y souscrire et son actualité en 2026.
Une définition simple du PER
Le Plan d'Épargne Retraite (PER) est un produit d'épargne à long terme qui permet de se constituer, pendant la vie active, un complément de revenus disponible au moment de la retraite. Concrètement, vous versez de l'argent sur votre PER pendant votre carrière, cette épargne est investie, puis vous la récupérez à la retraite sous forme de capital, de rente viagère, ou d'un mix des deux.
Contrairement à un livret ou une assurance vie, l'épargne logée sur un PER est en principe bloquée jusqu'à votre départ à la retraite, sauf dans certains cas de déblocage anticipé prévus par la loi.
L’épargne retraite encadrée par la loi
Le PER a été créé par la loi n° 2019-486 du 22 mai 2019 relative à la croissance et la transformation des entreprises, dite « loi Pacte ». Il est commercialisé depuis le 1er octobre 2019.
Ce n'est pas un produit totalement inédit : il vient remplacer et harmoniser plusieurs dispositifs d'épargne retraite qui comportaient des règles parfois très différentes d'un produit à l'autre :
- le PERP (plan d'épargne retraite populaire), remplacé par le PER individuel
- le contrat Madelin, destiné aux travailleurs non-salariés, également absorbé par le PER individuel
- le PERCO (plan d'épargne pour la retraite collectif), remplacé par le PER d'entreprise collectif
- le contrat article 83, remplacé par le PER d'entreprise obligatoire
L'objectif de cette réforme est de simplifier l'épargne retraite avec un produit unique, aux règles communes, plus simple à transférer d'un contrat à l'autre et d'un employeur à l'autre.
Si vous détenez déjà un PERP, un contrat Madelin ou un PERCO, sachez que ces anciens contrats restent valables : vous pouvez les conserver ou transférer leur épargne vers un nouveau PER.
Le principe général : épargner pendant la vie active pour un capital ou une rente à la retraite
Le fonctionnement du PER peut se résumer en trois temps :
- Vous versez : de façon volontaire, ponctuelle ou programmée, selon votre capacité d'épargne du moment.
- Votre épargne est investie : par défaut en gestion pilotée (le risque diminue à l'approche de la retraite), ou en gestion libre si vous préférez garder la main sur vos placements.
- Vous récupérez votre épargne à la retraite : en capital (en une ou plusieurs fois), en rente viagère, ou en combinant les deux.
Cette mécanique répond à un enjeu bien réel : au moment du passage à la retraite, la baisse de revenus peut être significative pour une grande partie des actifs, ce qui rend pertinente la construction d'un complément dès la vie active.
Autre spécificité du PER, qui explique son succès : il ne se limite pas à un rôle d'épargne pour la retraite. Il offre aussi, sous certaines conditions, un levier fiscal pendant la phase de versement avec la possibilité de déduire les montants versés sur le PER de votre revenu imposable.
Qui peut ouvrir un PER individuel ?
Contrairement à d'autres produits d'épargne retraite, le PER individuel est accessible sans condition de statut professionnel ni de niveau de revenus. Salariés, travailleurs non-salariés, professions libérales, demandeurs d'emploi : tout le monde peut en ouvrir un, la seule condition étant d'être majeur.
Cette accessibilité est particulièrement intéressante pour les indépendants et professions libérales, dont la situation fiscale et les plafonds de déduction sont spécifiques.
Actualités du PER en 2026
Trois évolutions impactent le PER : les versements effectués après 70 ans ne sont plus déductibles de vos impôts, les plafonds de déduction non utilisés peuvent désormais être reportés sur 5 ans (contre 3 ans auparavant), et le taux des prélèvements sociaux applicable aux gains passe de 17,2% à 18,6%.
Les 3 formes de PER
Le PER se décline en trois versions distinctes, chacune répondant à une situation différente : à titre individuel, dans le cadre de l'entreprise sur une base facultative, ou dans le cadre de l'entreprise sur une base obligatoire.
Le PER individuel
Il est ouvert à titre personnel, sur votre seule initiative. Il est alimenté par vos versements volontaires, à la fréquence et au montant de votre choix. C'est la version la plus accessible : elle ne dépend d'aucun employeur et convient aussi bien aux salariés qu'aux indépendants ou aux personnes sans activité professionnelle.
Le PER d'entreprise collectif
Il est mis en place par l'employeur, mais l'adhésion du salarié reste facultative (sauf clause contraire prévue par accord collectif). Il peut être alimenté par les versements volontaires du salarié, mais aussi par l'intéressement, la participation, ou un abondement de l'employeur.
Le PER d'entreprise obligatoire
Il est également mis en place par l'employeur, mais l'adhésion y est obligatoire pour tout ou partie des salariés concernés, avec des cotisations obligatoires (à la charge du salarié, de l'employeur, ou des deux).
Ces trois formes de PER partagent les mêmes grands principes (blocage de l'épargne jusqu'à la retraite, sortie en capital ou en rente), mais diffèrent sur des points clés : qui peut y souscrire, comment elles sont alimentées, et surtout les conditions de sortie anticipée, notamment pour les versements obligatoires, qui restent liquidables uniquement en rente viagère dans certains cas.
Comment fonctionne le PER individuel ?
Le PER individuel : on vous explique sous quelle forme le souscrire, comment l'alimenter, et comment est gérée l'épargne au fil du temps.
La souscription : PER bancaire ou PER d'assurance
Le PER individuel peut prendre deux formes juridiques distinctes, qui déterminent les actifs accessibles et l'organisme auprès duquel vous souscrivez :
- Le PER bancaire donne lieu à l'ouverture d'un compte-titres. Il se souscrit auprès d'un établissement de crédit ou d'une entreprise d'investissement financier, et permet d'acquérir des actions en direct.
- Le PER d'assurance donne lieu à l'adhésion à un contrat d'assurance de groupe. Il se souscrit auprès d'une entreprise d'assurance, d'une mutuelle ou d'une institution de prévoyance, et permet d'investir sur un fonds en euros (capital garanti) en complément des unités de compte.
La différence n'est pas anodine : le fonds en euros, propre au PER d'assurance, offre une sécurité que le PER bancaire ne propose pas.
Les versements : libres, programmés, ou issus d'un transfert
Un PER individuel peut être alimenté de plusieurs façons :
- des versements volontaires ponctuels, au montant et à la fréquence de votre choix
- des versements programmés, pour lisser l'effort d'épargne dans le temps
- des transferts depuis d'autres produits d'épargne retraite : un ancien PERP, un contrat Madelin, ou même un PER d'entreprise (collectif ou obligatoire) lorsque vous changez d'employeur. Dans ce dernier cas, le PER individuel peut alors recevoir les sommes issues de l'intéressement, de la participation, de l'abondement de l'employeur, ou d'un compte épargne temps (CET).
À noter : il n'existe pas de plafond de versement sur un PER, vous pouvez alimenter votre plan librement. Seul le montant déductible de votre revenu imposable est plafonné.
La gestion : pilotée par défaut, ou libre sur option
Sauf choix contraire de votre part, l'épargne versée sur un PER individuel est gérée selon le principe de la gestion pilotée à horizon : plus la retraite est lointaine, plus l'épargne peut être investie sur des supports dynamiques (donc plus risqués mais potentiellement plus rémunérateurs). Plus l'échéance se rapproche, plus elle est progressivement réorientée vers des supports sécurisés.
Vous pouvez toutefois opter pour la gestion libre, qui vous laisse choisir vous-même les supports sur lesquels investir votre épargne, si vous souhaitez garder la main sur vos arbitrages.
Dans les deux cas, l'organisme gestionnaire a une obligation d'information : il doit vous communiquer, dès l'ouverture, les caractéristiques du plan, son mode de gestion et sa fiscalité, puis chaque année un point sur l'évolution du compte et les performances des investissements.
Le PER, un véritable levier fiscal
Au-delà de la constitution d'un capital pour la retraite, c'est souvent la fiscalité qui pousse à s'intéresser au PER. Le mécanisme est simple dans son principe mais mérite d'être bien compris, car il fonctionne comme un différé d'imposition : ce que vous gagnez à l'entrée, vous le "rendez" en partie à la sortie.
Déduction à l'entrée : mécanisme et plafonds selon votre statut
Le principe est le suivant : les sommes versées volontairement sur votre PER peuvent, si vous le choisissez, être déduites de votre revenu imposable de l'année, dans la limite d'un plafond propre à chaque membre du foyer fiscal. Cette déduction est une option réversible à chaque versement, vous pouvez aussi choisir de ne pas déduire, ce qui allège la fiscalité à la sortie.
Le plafond de déduction dépend de votre statut :
- Si vous êtes salarié : le plafond correspond au montant le plus élevé entre 10% de vos revenus professionnels de l'année précédente (dans la limite de 8 fois le Plafond annuel de la Sécurité sociale, le PASS) et 10% du PASS de l'année précédente.
- Si vous êtes travailleur non salarié (TNS) : le plafond correspond au montant le plus élevé entre, d'une part, 10% de votre bénéfice imposable (dans la limite de 8 PASS) additionné à 15% de la fraction de ce bénéfice comprise entre 1 et 8 PASS, et d'autre part 10% du PASS de l'année en cours.
- Si vous êtes en couple soumis à imposition commune : vous pouvez mutualiser vos plafonds respectifs, ce qui permet à l'un des conjoints d'utiliser la part non consommée de l'autre.
Votre plafond personnalisé figure sur votre avis d'impôt, à la rubrique « Plafond épargne retraite ». Depuis 2026, le report des plafonds non utilisés passe de 3 à 5 ans, mais uniquement pour les plafonds générés à partir des versements 2026, ceux de 2024 et 2025 restent soumis à la règle des 3 ans.
Un exemple chiffré pour comprendre l'économie d'impôt
Prenons Alexandre, un salarié célibataire dont le revenu net imposable est de 50 000 € par an, situé dans la tranche marginale d'imposition (TMI) à 30%. S'il verse 5 000 € sur son PER et choisit de déduire ce montant de son revenu imposable, sa base d'imposition baisse mécaniquement de 5 000 €. Concrètement, à situation identique, Alexandre réalise une économie d'impôt proportionnelle à sa tranche marginale d'imposition : plus cette tranche est élevée, plus l'économie réalisée sur un même montant versé est importante. C'est pour cette raison que le PER est un outil d'autant plus intéressant fiscalement que le taux d'imposition est élevé au moment du versement.
Astuce : Il existe un simulateur officiel d’impôt sur le revenu qui permet de calculer plus concrètement vos économies en fonction du barème progressif complet, du nombre de parts fiscales, et des autres revenus et charges de votre foyer.
La fiscalité à la sortie : capital, rente, et impact du choix de déduction
Ce que vous avez gagné à l'entrée se rattrape en partie à la sortie : le régime fiscal applicable au moment de la récupération de votre épargne dépend de deux paramètres croisés : versements déduits ou non à l’entrée, et mode de sortie (capital ou rente).
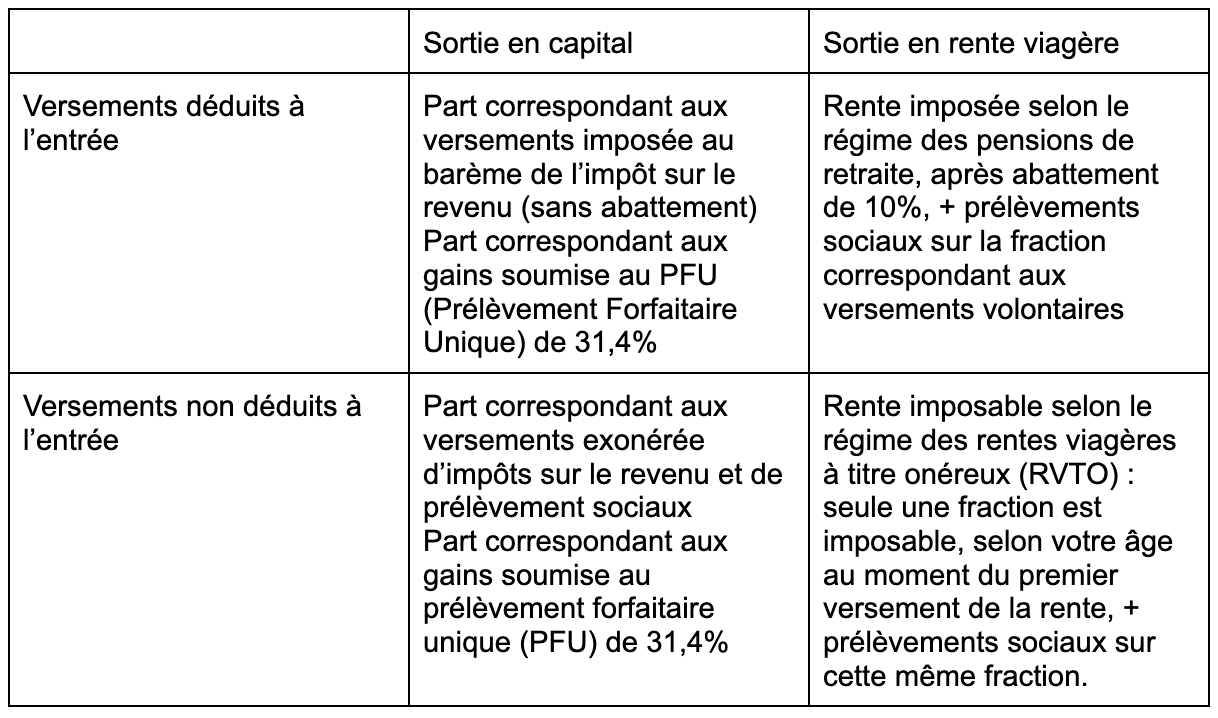
Pour la sortie en rente, la fraction imposable selon le régime RVTO varie avec l'âge au moment du premier versement :
- 30% si vous avez moins de 50 ans
- 50% entre 50 et 59 ans
- 60% entre 60 et 69 ans
- 70% si vous avez plus de 69 ans
Sources : economie.gouv.fr, impots.gouv.fr
Les avantages du PER
Deux avantages ressortent principalement : la constitution d'un complément de revenus pour la retraite, et l'économie d'impôt réalisable pendant la phase de versement.
Un complément de revenus pour la retraite
Le premier bénéfice du PER, celui pour lequel il a été conçu, reste la constitution d'un capital ou d'une rente disponible au moment du départ à la retraite. En épargnant régulièrement pendant la vie active, vous vous construisez une réserve qui viendra compenser, au moins en partie, la baisse de revenus généralement constatée à la retraite.
Cet avantage est renforcé par la flexibilité de sortie : vous n'êtes pas contraint de choisir entre capital et rente dès la souscription. Vous pouvez décider, au moment du déblocage, de récupérer votre épargne en une ou plusieurs fois sous forme de capital, de la transformer en rente viagère pour sécuriser un revenu à vie, ou de combiner les deux.
Une économie d'impôt pendant la phase de versement
Le second avantage, souvent ce qui motive la souscription, est la possibilité de déduire vos versements volontaires de votre revenu imposable, dans la limite du plafond qui vous est propre. Cette déduction réduit directement votre base d'imposition de l'année, et donc le montant de votre impôt.
Cet avantage est d'autant plus significatif que votre tranche marginale d'imposition est élevée : plus vous êtes fortement imposé, plus l'économie réalisée sur un même montant versé est importante.
À noter : Cette déduction n'entre pas dans le plafonnement global des niches fiscales fixé à 10 000 € par an. Le PER peut donc se cumuler avec d'autres avantages fiscaux sans venir "consommer" cette enveloppe.
Deux avantages qui se combinent, mais qui ne sont pas gratuits
Ces deux avantages ne sont pas indépendants : l'économie d'impôt réalisée à l'entrée se traduit par une fiscalité plus importante à la sortie (mécanisme du différé d'imposition détaillé plus haut). Le PER n'est donc pas un outil "à sens unique", c'est justement ce qui en fait un produit dont l'intérêt et les limites dépendent de votre situation personnelle.
Les limites du PER
Le PER présente des avantages réels, mais ce n'est pas un produit sans contrepartie. Avant de vous engager, il est utile de connaître ses principales limites : le blocage de l'épargne, le rattrapage fiscal à la sortie, et son intérêt plus limité pour les contribuables faiblement imposés.
Une épargne bloquée jusqu'à la retraite
C'est la contrepartie logique de la vocation retraite du PER : les sommes versées sont, en principe, indisponibles jusqu'à votre départ à la retraite. Contrairement à une assurance vie ou à un livret, vous ne pouvez pas récupérer votre épargne à tout moment selon vos besoins.
Des cas de déblocage anticipé existent pour des motifs bien définis, comme l’acquisition de la résidence principale et différents types d’accidents de la vie.
Un avantage fiscal à l'entrée qui se rattrape à la sortie
Comme évoqué plus haut, la déduction fiscale à l'entrée n'est pas un cadeau définitif : elle repose sur un mécanisme de différé d'imposition. Les sommes déduites de votre revenu imposable pendant la phase de versement seront, en principe, imposées au moment de la sortie, que ce soit en capital ou en rente.
L'intérêt réel du dispositif dépend donc largement de la comparaison entre votre tranche marginale d'imposition au moment des versements et celle que vous anticipez à la retraite. Le PER est d'autant plus pertinent que votre taux d'imposition est plus faible une fois à la retraite qu'il ne l'était pendant votre vie active.
Un intérêt limité si vous êtes faiblement imposé
Corollaire direct du point précédent : la déduction fiscale n'a de sens que si vous payez effectivement de l'impôt sur le revenu. Pour un contribuable non imposable ou faiblement imposé, l'avantage fiscal immédiat est nul ou marginal, puisqu'il n'y a pas ou peu d'impôt à réduire.
Dans ce cas, le PER reste un outil d'épargne à long terme valable, mais son principal argument de vente, l'économie d'impôt, perd une grande partie de sa pertinence. Il peut alors être utile de comparer le PER à d'autres solutions d'épargne plus liquides, selon vos objectifs.
Débloquer son épargne avant la retraite
Si l'épargne logée sur un PER est en principe bloquée jusqu'à la retraite, la loi prévoit des exceptions qui permettent de récupérer tout ou une partie de son capital de façon anticipée. Ces cas de déblocage se répartissent en deux catégories bien distinctes : un projet de vie (l'achat de la résidence principale) et les accidents de la vie.
L'acquisition de la résidence principale
C'est le seul cas de déblocage anticipé lié à un projet de vie plutôt qu'à un coup dur. Vous pouvez demander le déblocage de votre épargne pour financer l'achat de votre résidence principale, à une exception près : les sommes issues de versements obligatoires ne sont pas concernées par cette possibilité et restent bloquées jusqu'à la retraite.
Côté fiscalité, ce déblocage n'échappe pas totalement à l'imposition : si vous aviez déduit vos versements à l'entrée, la part de capital retirée correspondant à ces versements reste soumise à l'impôt sur le revenu selon le barème progressif. Si vous n'aviez pas déduit vos versements, cette part est exonérée. Dans les deux cas, les gains générés par le contrat restent soumis au prélèvement forfaitaire unique (PFU), incluant impôt sur le revenu et prélèvements sociaux.
Les 8 cas d'accidents de la vie
Au-delà du projet immobilier, la loi prévoit huit situations exceptionnelles permettant de récupérer votre épargne par anticipation :
- L'invalidité : la vôtre, celle de vos enfants, de votre conjoint ou de votre partenaire de Pacs (invalidité de 2e ou 3e catégorie)
- Le décès du conjoint ou du partenaire de Pacs
- L'expiration de vos droits à l'assurance chômage
- Le surendettement : la demande est alors adressée par la commission de surendettement elle-même, pas directement par l'épargnant
- La cessation d'activité non salariée à la suite d'un jugement de liquidation judiciaire
- Une affection grave, un handicap, ou un accident d'une particulière gravité touchant l'un de vos enfants
- Le titulaire du PER est mineur (depuis le 1er janvier 2024, art. 3 de la loi de finances 2024, art. L. 224-4 du Code monétaire et financier)
- Un enfant à charge est gravement malade ou accidenté (nouveau cas, depuis le 14 juin 2026, loi n° 2026-492 du 12 juin 2026, art. 4)
Contrairement au déblocage pour achat de résidence principale, ces cas d'accidents de la vie bénéficient d'un régime fiscal plus favorable : le capital récupéré est exonéré d'impôt sur le revenu. Seuls les gains générés par le contrat restent soumis aux prélèvements sociaux.
Comment demander un déblocage anticipé
Pour effectuer cette demande, vous devez envoyer un courrier, de préférence en recommandé, à l'organisme gestionnaire de votre PER, accompagné des pièces justificatives suivantes :
- un justificatif d'identité
- un relevé d'identité bancaire du compte sur lequel vous souhaitez recevoir le versement
- un justificatif attestant de la situation exceptionnelle invoquée
Comment bien choisir et ouvrir son PER
Trois critères permettent d'orienter ce choix : votre profil d'investisseur, le niveau des frais, et l'accompagnement dont vous avez besoin.
Définir votre profil d'investisseur
Le choix d'un PER doit avant tout s'appuyer sur votre tolérance au risque et votre horizon de placement. Plus votre départ à la retraite est lointain, plus vous pouvez généralement vous orienter vers des supports dynamiques, avec un potentiel de rendement plus élevé mais aussi un risque de perte en capital plus important. À l'inverse, à l'approche de la retraite, il est généralement recommandé de sécuriser progressivement votre épargne.
C'est précisément le principe de la gestion pilotée : elle ajuste automatiquement ce curseur risque/sécurité selon votre horizon. Si vous préférez garder la main sur vos investissements, la gestion libre reste une option, mais elle demande davantage de connaissances financières et de suivi.
Comparer le niveau des frais
Les frais peuvent avoir un impact significatif sur la performance de votre PER à long terme, un point souvent sous-estimé au moment de la souscription. Il est recommandé de comparer, entre les différentes offres :
- les frais sur versement, prélevés à chaque fois que vous alimentez votre PER
- les frais de gestion, qui s'appliquent chaque année sur l'encours (souvent différents entre le fonds en euros et les unités de compte)
- les frais d'arbitrage, facturés lorsque vous réorientez votre épargne d'un support à un autre
- les frais de transfert ou de sortie, à anticiper si vous envisagez un jour de changer d'organisme gestionnaire
Sur un placement de long terme comme le PER, des frais élevés, même en apparence modestes, peuvent réduire sensiblement le rendement net de votre épargne au fil des années. Une comparaison attentive avant de souscrire est donc loin d'être un détail.
Choisir son niveau d'accompagnement
Dernier critère, et non des moindres : le niveau d'accompagnement que vous souhaitez dans la durée. Certains épargnants privilégient une gestion autonome et digitale, tandis que d'autres préfèrent bénéficier d'un accompagnement personnalisé pour structurer leur stratégie d'épargne, optimiser les aspects fiscaux au fil des années, et ajuster leurs investissements en fonction de l'évolution de leur situation.
Cet accompagnement peut se révéler particulièrement utile pour arbitrer certains choix évoqués plus haut dans cet article : faut-il déduire ou non ses versements, comment répartir son épargne entre gestion pilotée et gestion libre, ou encore comment optimiser ses plafonds de déduction dans le temps, seul ou avec son conjoint.
Le PER, un projet financier à construire selon votre situation
Le PER n'est ni un produit miracle, ni un simple outil de défiscalisation. C'est un dispositif d'épargne à long terme dont l'intérêt réel dépend étroitement de votre situation personnelle : votre tranche d'imposition actuelle, celle que vous anticipez à la retraite, votre horizon de placement, et votre besoin (ou non) de liquidités à court terme.
Bien utilisé, il permet de conjuguer deux objectifs rarement réunis dans un même produit : préparer un complément de revenus pour vos vieux jours, et alléger votre fiscalité pendant votre vie active. Mais cet avantage se construit dans la durée, et les bons choix (déduire ou non ses versements, opter pour une gestion pilotée ou libre, arbitrer entre les différentes offres du marché) méritent d'être posés avec méthode plutôt que dans l'urgence.
C'est précisément sur ce terrain que Groupe Hueber Assurances peut vous accompagner : évaluer si le PER correspond à votre profil, vous orienter vers le contrat le plus adapté, et vous aider à structurer votre stratégie de versement dans le temps.


